こんにちは、うみおんです🐶
今日のテーマは【デリバティブ取引の基本】です。
「金融派生商品」と聞くだけで、なんだか難しそうに感じますよね。私も最初は用語の多さに圧倒されて、どこから手をつければいいのか迷っていました😅
でも簿記論で問われるのは、あくまで会計処理です。今回は「意味」「取引のしくみ」「会計処理」の3ステップで、一緒に整理していきましょう✨
📌 この記事の要点
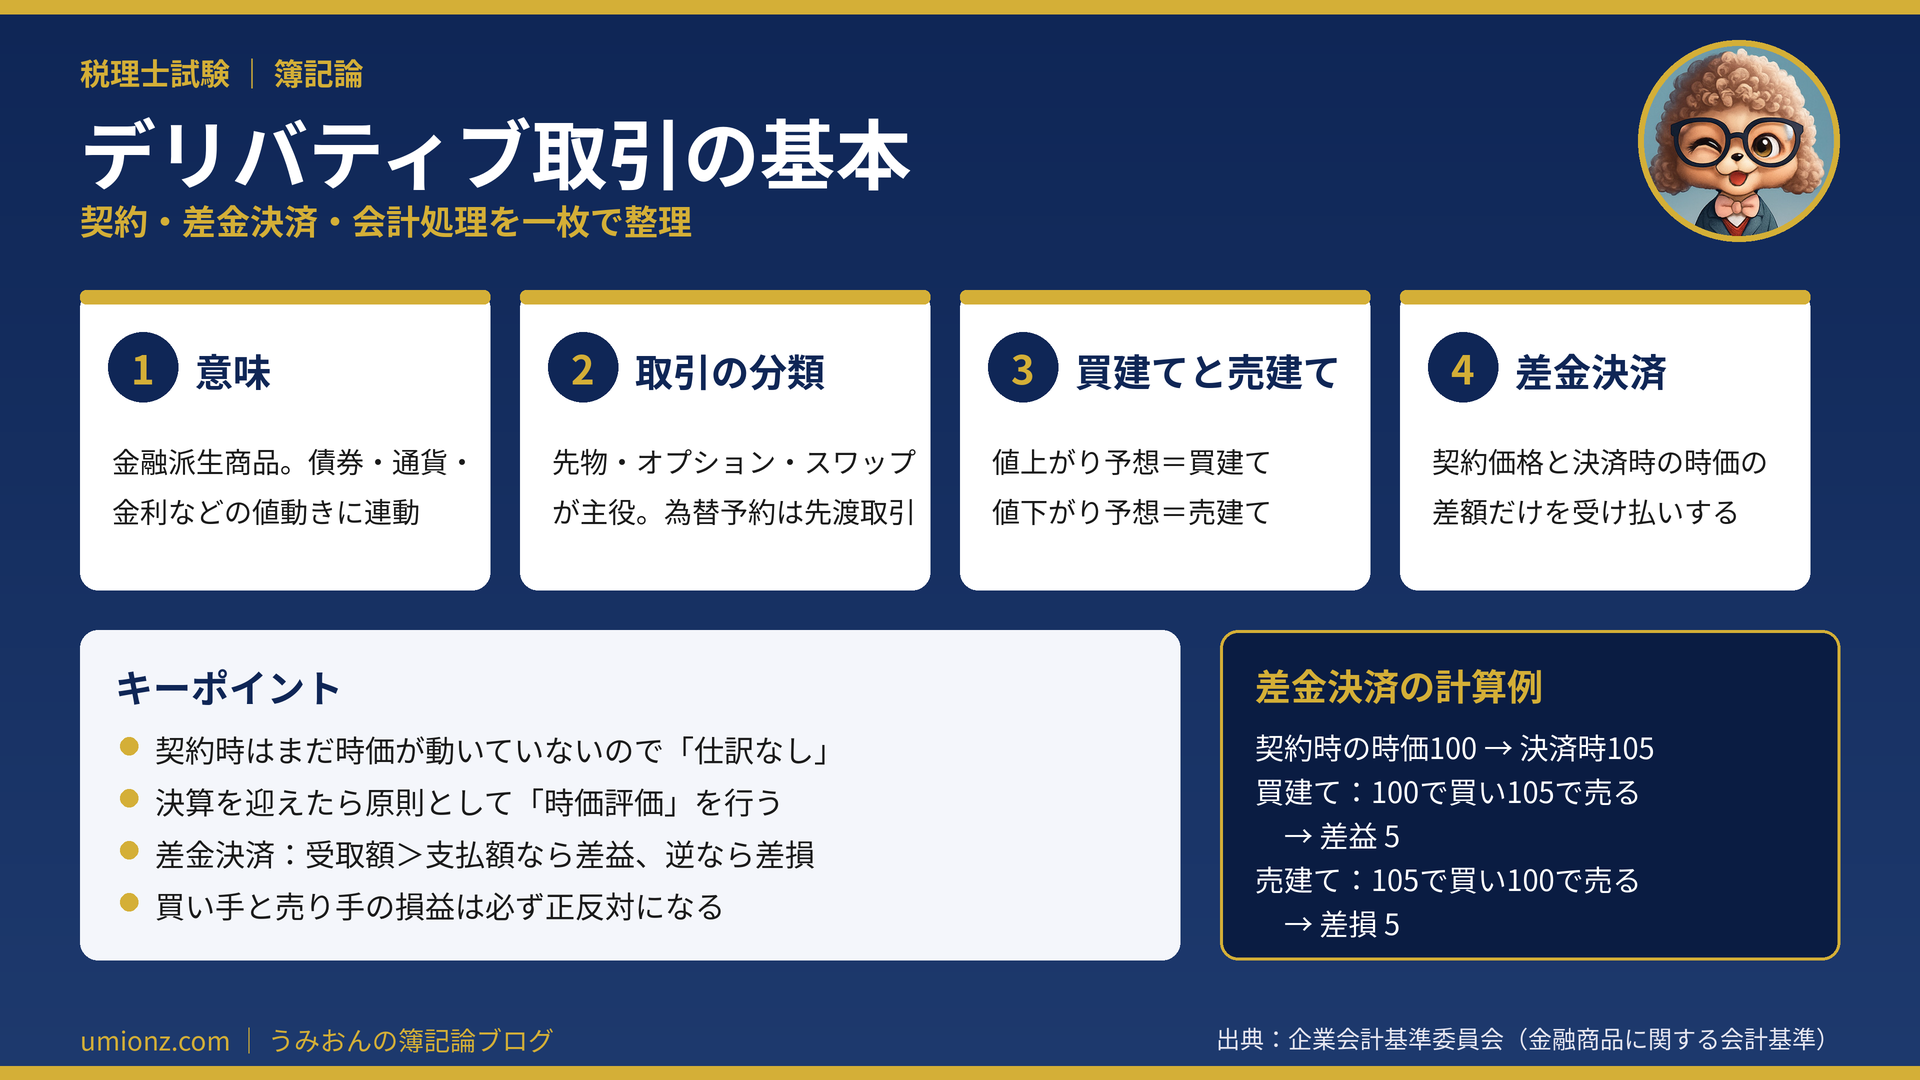
- デリバティブは元になる金融商品の値動きに連動して時価が動く商品
- 学習の中心は先物・オプション・スワップの3つ(為替予約は先渡取引)
- 値上がりを予想すれば買建て、値下がりを予想すれば売建て
- 決済は差金決済(差額だけを受け払い)を前提に考える
- 契約時は仕訳なし、決算日をまたげば原則時価評価
1. デリバティブ取引とは?🔍
1-1. 「金融派生商品」の意味
デリバティブは日本語で「金融派生商品」と呼ばれます。債券・通貨・金利といった元の金融商品から「派生」して生まれた商品、という意味なんですね。
ポイントは、元の金融商品の価格が動くと、それに連動してデリバティブの時価も動くという点です。
この値動きを利用して差益を狙うのが投機目的、将来のリスクを回避するために使うのがヘッジ目的です💡
1-2. 種類は代表的なものだけで十分
デリバティブには本当にたくさんの種類があります。ただ、ひとつひとつの商品内容を細かく覚える必要はありません。
ざっくりイメージできれば十分で、時間をかけるべきは会計処理です。商品の理解に没頭しすぎると、本末転倒になってしまうので注意しましょう📝
| 観点 | 内容 | 試験での扱い |
|---|---|---|
| 元になる商品 | 債券・通貨・金利など | 代表例をイメージできればOK |
| 取引の目的 | 投機(差益狙い)/ヘッジ(リスク回避) | ヘッジ手段としての利用が特に重要 |
| 主な学習範囲 | 先物取引・オプション取引・スワップ取引 | この3つを順番に学習 |
| 為替予約 | 先渡取引に該当 | 外貨換算会計で学習済み |
うみおん😉
デリバティブは「中身を全部覚える」論点ではないんですよね。仕訳がどう動くかに集中するのが近道です✨
2. 取引のしくみを押さえよう⚖️
2-1. 取引所取引と相対取引
デリバティブ取引には、取引所を通して行うものと、特定の相手(主に金融機関)と直接契約するものがあります。
取引所に上場されている商品は定型化されているのに対し、相対取引は契約内容が千差万別です。この違いはイメージだけ持っておけば大丈夫です🙆
2-2. 「買建て」と「売建て」
デリバティブ取引では、将来のある価格で「買う」約束と「売る」約束が結ばれます。前者を買建て(かいたて)、後者を売建て(うりたて)と呼びます。
当事者は必ず2人いて、買う側と売る側は正反対の予測をしています。そのため、一方が得をすればもう一方は同じ額だけ損をする関係になるんです。
| 買建て | 売建て | |
|---|---|---|
| 約束の内容 | 将来、契約価格で買う | 将来、契約価格で売る |
| 相場の予想 | 値上がりする | 値下がりする |
| もうかる場面 | 決済時の時価 > 契約価格 | 決済時の時価 < 契約価格 |
| 決済のイメージ | 契約価格で買い、時価で売る | 時価で買い、契約価格で売る |
2-3. 差金決済が学習の前提
決済では、現物を受け渡すよりも、売買したと想定して差額だけをやり取りする方法が一般的です。これを差金決済と言います。
簿記論の学習でも、基本的にはこの差金決済を前提に考えていきます。
ちなみに、時価がまったく分からない商品だと決済額が読めないため、取引の対象にはなりにくいんですよね。学習上も時価の分かるデリバティブを想定します📊
うみおん📝
買建てと売建ての損益は、必ず正反対になります。問題文で自社がどちら側なのかを最初に確認するのが本当に大切です💡
3. 差金決済の計算と会計処理🧮
3-1. 具体例で損益を判定する
甲さんが買い手、乙さんが売り手として、5月1日に「100円で売買する」契約を結んだとします。
5月20日の決済日に、相場が105円になっていたらどうなるでしょうか。
| 当事者 | 想定する売買 | 支払額 | 受取額 | 結果 |
|---|---|---|---|---|
| 甲さん(買建て) | 100円で買い、105円で売る | 100円 | 105円 | 差益 5円 |
| 乙さん(売建て) | 105円で買い、100円で売る | 105円 | 100円 | 差損 5円 |
判定のコツは、「買う価格=支払額」「売る価格=受取額」と置き換えることです。
受取額が支払額より大きければ差益、小さければ差損になります。この型を覚えておけば、どんな数字でも迷いません✨
✅ 判定ルールのまとめ
- 支払額 < 受取額 → 差額を受け取る → 差益
- 支払額 > 受取額 → 差額を支払う → 差損
- 買い手と売り手で、差益と差損が入れ替わる
3-2. 会計処理の原則は「時価評価」
デリバティブは常にその時点の時価で取引されるため、会計処理も時価評価が原則です。
契約した瞬間は、まだ時価が動いていません。そのため契約時は「仕訳なし」となります。
ところが契約直後から時価は動き始めるので、決済前に決算日を迎えたら、原則として時価評価を行います。
🗂️ 会計処理の流れ(概要)
契約時:仕訳なし(時価の変動がまだないため)
決算時:時価評価を行い、評価差額を損益に計上
決済時:契約価格と決済時の時価の差額を受け払い
具体的な仕訳の形は、また今度、詳しく見ていきます。今回は「契約時は仕訳なし、決算時は時価評価」という骨組みをしっかり押さえておきましょう📝
3-3. よくある空欄補充パターン
試験では、原則的な会計処理を語句で答えさせる問題もよく見かけます。
「契約時点では時価の変動がないため( )となる」「決算を迎えた場合は原則として( )を行う」という形なら、答えは「仕訳なし」と「時価評価」です。
理由とセットで覚えておくと、文章の言い回しが変わっても対応しやすいですよ🌱
うみおん😊
ここまでお疲れさまでした。デリバティブの入口はこれでばっちりです。一緒にコツコツ積み上げていきましょう🐶
4. まとめ:3ステップで全体像をつかもう🎯
今回は、デリバティブ取引の意味・取引のしくみ・会計処理の原則を、3ステップで整理しました。
この後の先物取引・オプション取引・スワップ取引は、すべて今日の考え方の上に成り立っています。差金決済の判定と「契約時は仕訳なし」を、何度も思い出しながら進めてみてください✏️
🌟 今日のキーポイント
- 契約時はまだ時価が動いていないので「仕訳なし」
- 決算を迎えたら原則として「時価評価」を行う
- 差金決済:受取額>支払額なら差益、逆なら差損
- 買い手と売り手の損益は必ず正反対になる
今日も一歩前進ですね。次回は先物取引の仕訳に進みます。一緒にコツコツ積み上げていきましょう🐶
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください




コメント