こんにちは、うみおんです🐶
今日のテーマは【ヘッジ会計】です。先物・オプション・金利スワップと学んできたデリバティブが、ここでひとつにつながります。
「繰延ヘッジ」「時価ヘッジ」と名前が似ていて、最初は本当に混乱しやすいんですよね。私も「どっちが何に適用されるんだっけ?」と何度も迷子になりました😅
今回は、ヘッジ会計の目的と2つの方法の違い、そして繰延ヘッジの仕訳まで、一緒に整理していきましょう✨
📌 この記事の要点
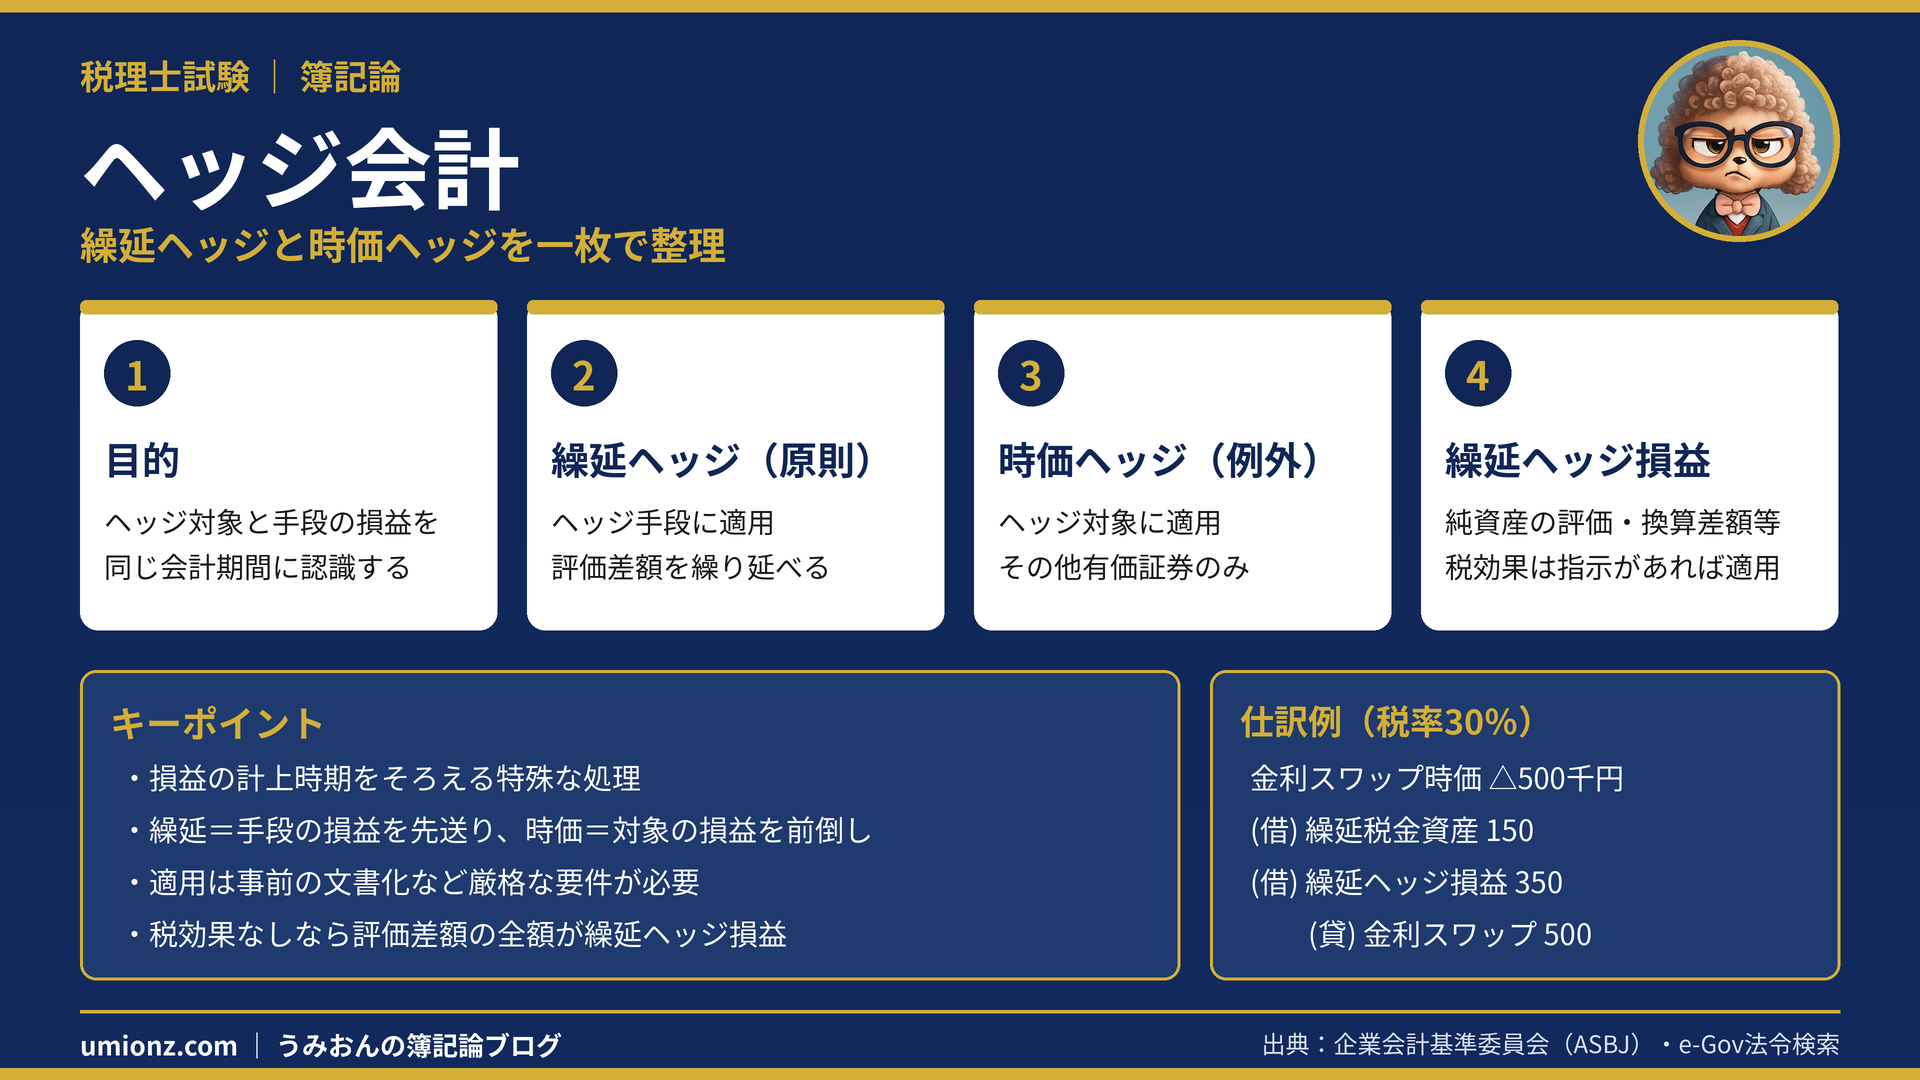
- ヘッジ会計の目的は、ヘッジ対象とヘッジ手段の損益を同じ会計期間に認識すること
- 方法は「繰延ヘッジ」と「時価ヘッジ」の2つで、原則は繰延ヘッジ
- 繰延ヘッジはヘッジ手段に、時価ヘッジはヘッジ対象に適用する
- 繰延ヘッジ損益は純資産の評価・換算差額等に表示し、税効果は指示があれば適用
1. ヘッジ取引とヘッジ会計の基本🛡️
1-1. ヘッジ=リスクを回避すること
「ヘッジ」とは、リスクを回避することです。企業活動には、価格・金利・為替の変動といったさまざまなリスクがつきまといます。
この3つの変動をまとめて「相場変動等」と呼びます。こうしたリスクを避けるために行う取引が、ヘッジ取引です。
1-2. 「ヘッジ対象」と「ヘッジ手段」を区別する
ヘッジ取引を理解するカギは、登場人物を2つに分けて考えることです💡
| 用語 | 意味 | 簿記論での主な例 |
|---|---|---|
| ヘッジ対象 | リスクを抱えている資産・負債 | その他有価証券、借入金など |
| ヘッジ手段 | リスクを打ち消すための手段 | 先物・オプション・金利スワップなどのデリバティブ |
試験では、どの取引をヘッジ手段にするかは問題文で与えられます。与えられた手段をそのまま使って解けば大丈夫です。
1-3. ヘッジ会計の目的は「損益の期間をそろえる」こと
ヘッジがうまく機能していれば、ヘッジ対象の損失とヘッジ手段の利益が打ち消し合います。この効果を財務諸表に映し出すのがヘッジ会計です。
そのために一番大切なのが、両者の損益を同じ会計期間に認識することです🎯
たとえば、全部純資産直入法のその他有価証券を先物で守っているケースを考えてみましょう。
| 損益を認識するタイミング | |
|---|---|
| ヘッジ対象(その他有価証券) | 売却などで処分したとき(評価差額は純資産に直入) |
| ヘッジ手段(先物取引) | 毎期末に時価評価し、その都度当期の損益 |
このままだと、手段の損益だけが先に計上され、ヘッジの効果が見えなくなります。このズレを解消するのが、ヘッジ会計の役割なんです。
逆に、ヘッジ対象の損益も当期に計上されるなら、何もしなくても期間はそろいます。この場合、ヘッジ会計は必要ありません。
うみおん😉
ここがポイントなんですよね。「ヘッジ会計=損益の計上時期をそろえる特殊な処理」と一言で言えるようにしておくと、この後の2つの方法がすっと頭に入ります✨
2. 繰延ヘッジと時価ヘッジの違い⚖️
2-1. 繰延ヘッジ(原則)はヘッジ手段に適用
繰延ヘッジは、ヘッジ手段であるデリバティブの評価差額を、当期の損益にせず繰り延べる方法です。
ヘッジ対象の損益が認識される時まで待つことで、両者の期間をそろえます。多くのケースで使えるため、こちらが原則です。
2-2. 時価ヘッジ(例外)はヘッジ対象に適用
時価ヘッジは逆の発想で、ヘッジ対象の評価差額を当期の損益にしてしまう方法です。
使えるのは、時価評価されるのに評価差額が損益にならない資産だけです。現行制度ではその他有価証券しか該当しません📎
時価ヘッジを適用した部分は「投資有価証券評価損益」として当期の損益に計上されます。ヘッジ手段のほうは、通常どおり評価差額を当期の損益にします。
| 比較ポイント | 繰延ヘッジ | 時価ヘッジ |
|---|---|---|
| 位置づけ | 原則 | 例外(ごく限定的) |
| 適用する相手 | ヘッジ手段 | ヘッジ対象 |
| 処理のイメージ | 手段の損益を先送りする | 対象の損益を前倒しする |
| 使える場面 | 多くのケース | その他有価証券のみ |
| 税効果会計 | 適用する(試験では指示があれば) | — |
2-3. 適用には厳格な要件がある
ヘッジ会計を使うかどうかで、当期の利益が変わってしまいます。後から都合よく選べると、利益操作の道具になりかねません🚫
そのため、取引の時点でリスク管理方針に沿ったヘッジであることを文書などで明らかにしておく必要があります。
さらに適用中は、ヘッジの効果が続いているかを定期的に確認しなければなりません。計算問題では、ヘッジ会計を適用する旨の指示があるときだけ適用すればOKです。
うみおん📝
試験では「繰延ヘッジ=ヘッジ手段」「時価ヘッジ=ヘッジ対象」の入れ替えが本当によく狙われます。空欄補充で迷わないよう、表を見ながら声に出して確認してみてください💡
3. 繰延ヘッジの仕訳を確認しよう📝
3-1. 金利スワップに繰延ヘッジを適用する例
決算時に、ヘッジ手段である金利スワップの時価が△500千円だったとします。法定実効税率は30%です。
金利スワップの時価がそのまま評価差額になります。この△500千円を当期の損益にせず、税効果を考慮して繰り延べます🔢
| 項目 | 計算 | 金額 |
|---|---|---|
| 評価差額 | 金利スワップの時価 | △500千円 |
| 繰延税金資産 | 500千円 × 30% | 150千円 |
| 繰延ヘッジ損益 | 500千円 − 150千円 | 350千円(借方) |
仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰延税金資産 | 150 | 金利スワップ | 500 |
| 繰延ヘッジ損益 | 350 |
評価差損なので、繰延ヘッジ損益は借方に計上されます。評価差益なら、貸方に繰延税金負債と繰延ヘッジ損益が出てきます。
3-2. 繰延ヘッジ損益の表示場所
繰延ヘッジ損益は損益計算書ではなく、貸借対照表の純資産の部「評価・換算差額等」に表示します🏦
借方残高のときは、金額に△を付けて表示する点も忘れずに押さえておきましょう。
3-3. 税効果会計は「指示があるとき」に適用
会計基準上、繰延ヘッジには税効果会計を適用します。ただし税理士試験では、便宜上、税効果を適用しない出題もあります。
税効果を適用しない場合は、評価差額の全額を繰延ヘッジ損益とします。上の例なら、繰延ヘッジ損益500千円です。問題文の指示を必ず確認してくださいね👀
⚠️ ひっかけ注意ポイント
- 時価ヘッジでも、ヘッジ手段は通常どおり当期の損益にする
- 繰延ヘッジ損益は評価・換算差額等で、損益計算書には出てこない
- 税効果の指示がなければ、評価差額の全額が繰延ヘッジ損益
4. まとめ:ヘッジ会計は「期間をそろえる」処理🌟
今日の内容を振り返ると、ヘッジ会計は「対象と手段の損益を同じ期間に認識する」ための特殊な処理でした。
原則の繰延ヘッジは手段の損益を先送りし、例外の時価ヘッジは対象の損益を前倒しします。この対比で覚えるのがおすすめです📚
次回は、為替予約にヘッジ会計を適用するケースに進みます。今日の内容がそのまま土台になりますよ。
うみおん😊
ここまでお疲れさまでした。デリバティブ単体の仕訳が分かっていれば、ヘッジ会計は「どこに損益を置くか」の違いだけです。一緒にコツコツ積み上げていきましょう🐶
✨ 今日のキーポイント
- ヘッジ会計の目的は損益を同じ会計期間に認識すること
- 原則は繰延ヘッジ(ヘッジ手段に適用)
- 時価ヘッジはヘッジ対象に適用し、その他有価証券のみ
- 繰延ヘッジ損益は評価・換算差額等、税効果は指示どおり
今日も一歩前進ですね。デリバティブの総仕上げまであと少し、一緒にコツコツ積み上げていきましょう💪
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください




コメント