こんにちは、うみおんです🐶
今日のテーマは【為替予約の独立処理】です。為替予約といえば「振当処理」のイメージが強いので、独立処理は少しとっつきにくいですよね。
私も最初は「結局どっちの処理を使うの?」と混乱していました💦 今回は、独立処理の考え方・決済時・決算時の3ステップで一緒に整理していきましょう✨
📌 この記事の要点
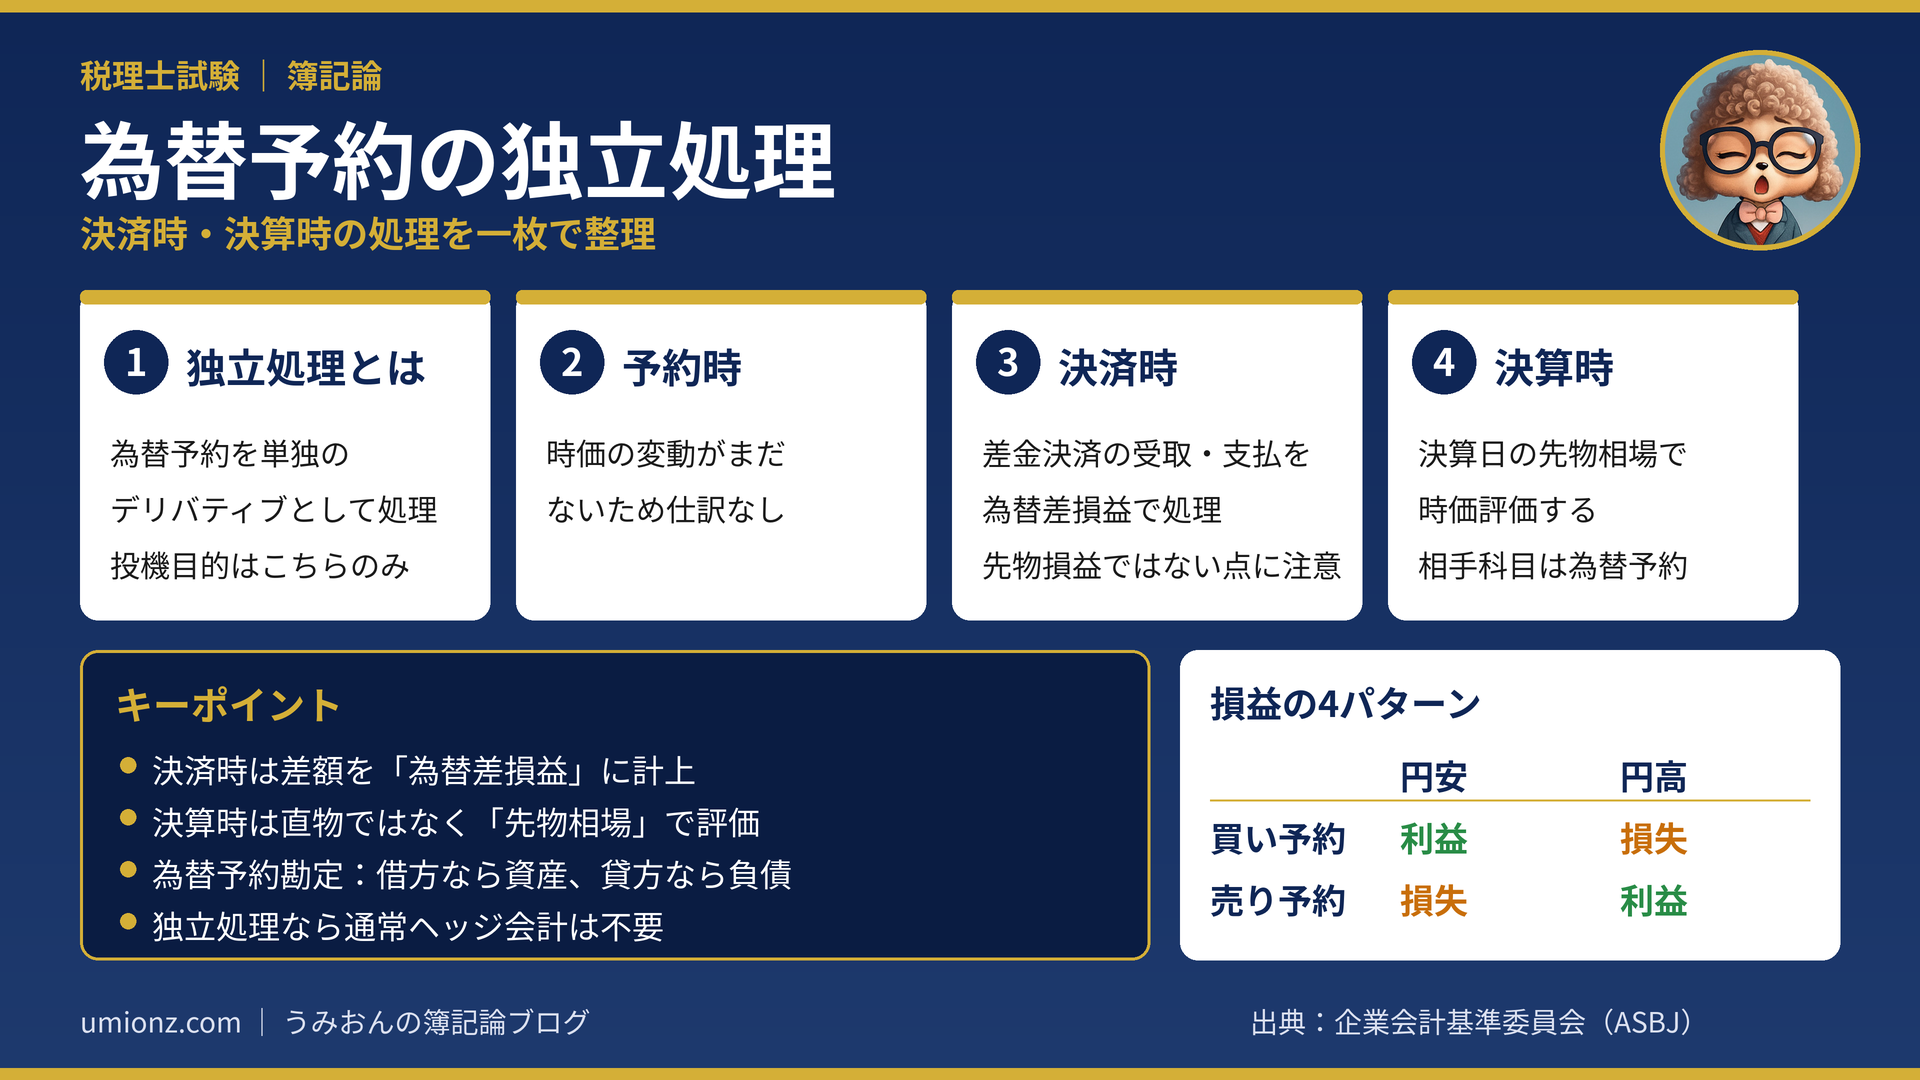
- 独立処理は、為替予約を単独のデリバティブ取引として扱う方法
- 予約した時点では仕訳なし。問題になるのは決済時と決算時
- 決済時は差金決済の受取額・支払額を為替差損益で処理
- 決算時は決算日の先物為替相場で時価評価し、相手科目は「為替予約」
1. 為替予約の独立処理とは🔍
為替予約とは、将来の決済日に外貨と円を交換するレートを、あらかじめ決めておく契約のことです。
この為替予約の会計処理には、振当処理と独立処理の2つの方法があります。
1-1. 振当処理との違い
振当処理は、外貨建ての売掛金や買掛金に為替予約を「紐付け」て、予約レートで換算する方法でしたね。
一方で独立処理は、ほかの取引と切り離して、為替予約そのものを1つの取引として処理する方法です。
| 比較ポイント | 振当処理 | 独立処理 |
|---|---|---|
| 考え方 | 外貨建債権債務に紐付ける | 為替予約を単独の取引とみる |
| 換算・評価 | 予約レートで円換算 | 決算日の先物相場で時価評価 |
| 投機目的の予約 | 採用できない | こちらで処理する |
| 位置づけ | ヘッジ会計の簡便的な方法 | デリバティブ取引の1つ |
ポイントは、紐付ける取引がない為替予約(差益を狙う投機目的など)は、独立処理しか選べないという点です📝
1-2. 為替予約は「先渡取引」の仲間
デリバティブ取引のうち、為替予約は先渡取引に分類されます。先物取引とよく似ていて、将来の決まった日に決まった価格で売買する約束です。
違いは、先物取引が取引所に上場された定型的な取引なのに対し、先渡取引は当事者同士が条件を自由に決める相対取引である点です。
ただ、受験学習では両者の違いを深追いする必要はありません。先物取引と同じ感覚で処理できると押さえておけば十分です👍
うみおん😉
独立処理は「先物取引の為替バージョン」と考えるとスッと入ってきます。前回までの先物取引の知識がそのまま使えるんですよね✨
2. 決済時の処理:差金決済で損益を認識💴
独立処理では、予約した日には時価の変動がまだないので、仕訳は不要です。最初に処理が出てくるのは決済時です。
学習上は、外貨そのものを受け渡すのではなく、差額だけをやり取りする「差金決済」を前提に考えます。
2-1. 損益が出る4つのパターン
買い予約か売り予約か、そしてその後に円安・円高のどちらに動いたかで、損益の向きが決まります。
| 予約の種類 | 円安になった場合 | 円高になった場合 |
|---|---|---|
| 買い予約 | 差額を受け取る → 利益 | 差額を支払う → 損失 |
| 売り予約 | 差額を支払う → 損失 | 差額を受け取る → 利益 |
考え方はシンプルで、「安く買って高く売れたら利益、逆なら損失」です。買い予約は予約レートで買い、決済時のレートで売ると考えます。
2-2. 決済時の仕訳
差金決済で受け取った金額、または支払った金額は、そのまま為替差損益として処理します。
| ケース | 借方 | 貸方 |
|---|---|---|
| 差額を受け取る | 現金預金 ××× | 為替差損益 ××× |
| 差額を支払う | 為替差損益 ××× | 現金預金 ××× |
先物取引では「先物損益」を使いましたが、為替予約では科目が「為替差損益」になる点に注意しましょう⚠️
3. 決算時の処理:先物為替相場で時価評価📊
決算日を迎えても為替予約がまだ決済されていない場合は、デリバティブの原則どおり時価評価を行います。
3-1. 評価差額の計算式
🧮 評価差額の求め方
- 買い予約:外貨額 ×(決算日の先物相場 − 予約時の先物相場)
- 売り予約:外貨額 ×(予約時の先物相場 − 決算日の先物相場)
- プラスなら未収(利益)、マイナスなら未払(損失)
ここで使うのは直物相場(決算日レート)ではなく先物相場です。試験ではあえて両方の相場が並べて出題されるので、読み間違えないようにしましょう。
3-2. 計算例で確認
当期中に、外貨5,000千ドルの買い予約(ドル買い円売り)を行ったとします。決済日は翌期です。
先物相場は、予約時が105円/ドル、当期末が108円/ドルでした。円安方向に動いているので、買い予約では利益が出るケースです。
評価差額は、5,000千ドル ×(108円 − 105円)= 15,000千円の利益となります。
| 借方 | 貸方 | |
|---|---|---|
| 決算整理仕訳 | 為替予約 15,000 | 為替差損益 15,000 |
もし売り予約で円安になった場合は、逆に損失となり、借方が為替差損益・貸方が為替予約になります。
3-3. 「為替予約」勘定はどちらにも出てくる
相手科目の「為替予約」勘定は、借方に出れば資産(未収)、貸方に出れば負債(未払)を意味します。
貸借対照表では、決済日までの期間に応じて一年基準で流動・固定を判定します。差益狙いの短期的な予約が多いため、流動区分になるケースが一般的です。
うみおん📝
試験では「買い予約なのに円高」「売り予約なのに円安」のように、損失が出るパターンがよく狙われます。符号の向きは必ず手を動かして確認してみてください💡
3-4. ヘッジ会計との関係
為替予約は、外貨建債権債務の為替リスクをヘッジする目的でもよく使われます。
ヘッジ目的の為替予約に独立処理を採用すると、債権債務の換算差額と為替予約の評価差額が、どちらも当期の損益に計上されます。
損益を認識するタイミングがそろうため、通常はヘッジ会計を使う必要がないというわけです。繰延ヘッジが必要になるのは、ごく一部のケースに限られます。
4. まとめ:独立処理は「先物取引と同じ感覚」で🎯
今回は為替予約の独立処理を、考え方・決済時・決算時の3ステップで整理しました。
| 場面 | 処理 | 相手科目 |
|---|---|---|
| 予約時 | 仕訳なし | — |
| 決済時 | 差金決済の受取・支払 | 為替差損益 |
| 決算時 | 先物相場で時価評価 | 為替予約(資産 or 負債) |
うみおん😊
ここまでお疲れさまでした。前回の先物取引とセットで復習すると、デリバティブ全体がぐっと見通しやすくなりますよ。一緒にコツコツ積み上げていきましょう🐶
✨ 今日のキーポイント
- 独立処理=為替予約を単独のデリバティブとして処理
- 決済時:差金決済の差額を為替差損益に計上
- 決算時:決算日の先物相場で時価評価(直物相場ではない)
- 為替予約勘定は借方なら資産、貸方なら負債
今日も一歩前進ですね。符号の向きさえ押さえれば、為替予約はきっと得点源になります。一緒にコツコツ積み上げていきましょう🐶🌸
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください



コメント