こんにちは、うみおんです🐶
今日のテーマは【金利スワップの特例処理】です。前回までで原則処理と繰延ヘッジを学びましたが、ここでもう1つ処理方法が増えるんですよね。
私も最初は「3つも覚えるの?」と身構えてしまいました💦 でも違いは「どこまで仕訳に出てくるか」だけなんです。設例を使って一緒に整理していきましょう✨
📌 この記事の要点
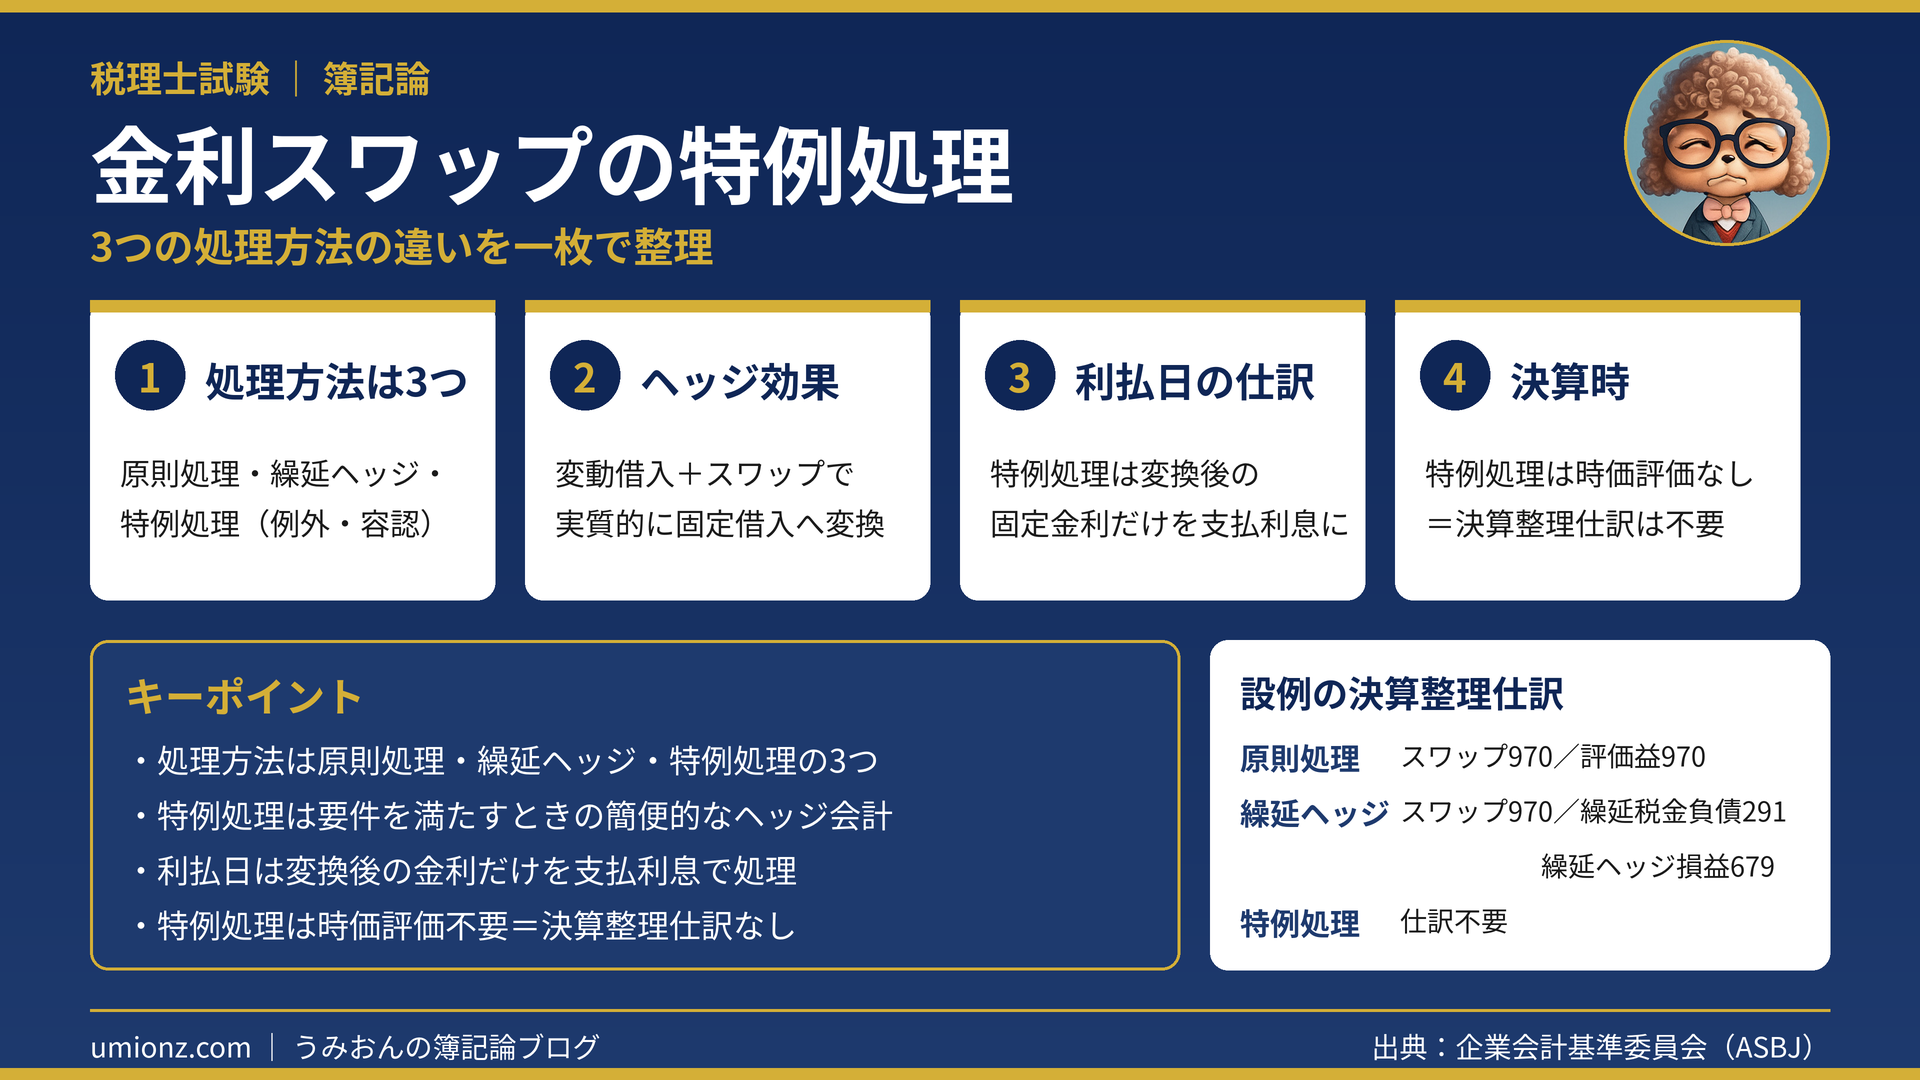
- 金利スワップの処理方法は原則処理・繰延ヘッジ・特例処理の3つ
- 特例処理は、一定の要件を満たすときに認められる簡便的なヘッジ会計
- 特例処理では金利スワップが表に出ず、変換後の金利だけを支払利息で処理
- 特例処理なら決算時の時価評価は不要=決算整理仕訳なし
1. 金利スワップの処理方法は3つ🔍
金利スワップはデリバティブ取引の1つなので、決算時に時価評価して、評価差額を当期の損益にするのが原則でしたね。
そこにヘッジ会計を適用すると、評価差額を繰り延べる「繰延ヘッジ」が使えます。今回はこれに「特例処理」が加わります。
1-1. 3つの処理方法を一覧で比較
| 比較ポイント | 原則処理 | 繰延ヘッジ | 特例処理 |
|---|---|---|---|
| 位置づけ | デリバティブの原則 | ヘッジ会計の原則 | ヘッジ会計の例外(容認) |
| 利払・金利交換 | 別々に仕訳 | 別々に仕訳 | 変換後の金利だけ仕訳 |
| 決算時の時価評価 | する | する | しない |
| 評価差額 | 当期の損益 | 純資産に繰延 | 生じない |
表を見ると、特例処理だけが金利スワップを会計処理の表面に出さない方法だとわかります。
1-2. 為替予約の振当処理と似ている
為替予約にも、独立処理・繰延ヘッジ・振当処理の3つがありました。
このうち振当処理が、今回の特例処理によく似ています。どちらもヘッジ手段とヘッジ対象を一体として扱うイメージです📎
うみおん😉
ここがポイントなんですよね。為替予約の3つの処理と並べて覚えると、金利スワップの3つもすっと頭に入ります。まずは一覧表の「時価評価するか」の行に注目してみてください✨
2. 金利スワップのヘッジ効果を押さえよう💡
特例処理がなぜ認められるのかは、金利スワップが何をしているかを考えるとすっきりします。
金利スワップは、借入金の金利の性質を実質的に変換する取引なんです。
2-1. 固定⇔変動の変換
| 借入の種類 | 結ぶ金利スワップ | 結果 |
|---|---|---|
| 固定金利の借入 | 固定受取・変動支払 | 実質的に変動借入 |
| 変動金利の借入 | 変動受取・固定支払 | 実質的に固定借入 |
たとえば変動借入なら、銀行へ払う変動金利と、スワップで受け取る変動金利が打ち消し合います。
その結果、手元に残るのはスワップで支払う固定金利だけになるわけです🔄
2-2. 特例処理の考え方
特例処理では、この「打ち消し合い」を最初から織り込みます。つまり、あたかも最初から固定借入をしていたかのように処理するんです。
金利スワップはデリバティブではないかのように扱われるので、決算時の時価評価も必要ありません。
ただし、誰でも使えるわけではありません。ヘッジ会計の要件を満たし、借入金とスワップの元本・期間・金利条件などがほぼ一致していることが前提です⚠️
3. 設例で3つの処理を比較📝
ここからは、同じ取引を3つの方法で処理して比べてみましょう。数字はすべて千円単位です。
📋 設例
- X1年4月1日、期間2年で100,000の変動借入(TIBOR+年1%)
- 同日、変動金利(TIBOR+年1%)受取・固定金利(年3%)支払の金利スワップを締結
- 利払日・金利交換日は毎年3月31日、適用するTIBORは1年前の年2.5%
- 期末の金利スワップの時価は970(資産)。繰延ヘッジの税率は30%と仮定
3-1. 借入時(X1年4月1日)
借入時の仕訳は3つとも同じです。金利スワップは契約しただけなので、仕訳は生じません。
(借)現金預金 100,000 (貸)借入金 100,000
3-2. 利払日(X2年3月31日)
原則処理と繰延ヘッジでは、借入金の利息と金利交換を別々に処理します。変動金利は2.5%+1%=3.5%なので、利息は3,500です。
(借)支払利息 3,500 (貸)現金預金 3,500
(借)現金預金 500 (貸)受取利息 500
金利交換では3,500を受け取り、固定3%の3,000を支払うので、差額500の受取りです。受取利息の代わりに支払利息を減らす処理でも構いません。
一方、特例処理では変動金利どうしを相殺して、固定金利の支払いだけを処理します。
(借)支払利息 3,000 (貸)現金預金 3,000
100,000×3%=3,000ですね。どちらでも支払利息の純額は3,000で一致します👀
3-3. 決算時の処理を比較
| 処理方法 | 決算整理仕訳 |
|---|---|
| 原則処理 | 金利スワップ 970 / 金利スワップ評価益 970 |
| 繰延ヘッジ | 金利スワップ 970 / 繰延税金負債 291・繰延ヘッジ損益 679 |
| 特例処理 | 仕訳不要(時価評価しない) |
繰延ヘッジでは、970×30%=291を繰延税金負債とし、残りの679を繰延ヘッジ損益として純資産に計上します。
うみおん📝
試験では「決算整理仕訳を答えなさい」と聞かれて、特例処理なのに時価評価してしまうミスが本当によく狙われます。特例処理なら「仕訳不要」と書けるかが勝負です💡
3-4. 金利が完全に一致しないとき
借入金の変動金利とスワップの変動金利が、少しだけずれることもあります。
その場合は、固定金利の支払いに加えて、変動金利どうしの差額を支払利息に加減します。問題文の利率は必ず両方チェックしてみてください🔎
4. まとめ:特例処理は「スワップを消して考える」🎯
金利スワップの3つの処理は、時価評価をするかどうか、評価差額をどこに計上するかで整理できます。
特例処理は、スワップの存在を消して、変換後の借入として処理する方法でした。
| 場面 | 原則・繰延ヘッジ | 特例処理 |
|---|---|---|
| 利払日 | 利息と金利交換を別々に仕訳 | 変換後の固定金利だけ支払利息 |
| 決算日 | 時価評価する | 仕訳不要 |
うみおん😊
ここまでお疲れさまでした。金利スワップは前回の内容とつなげて復習すると、ぐっと得点しやすくなりますよ。一緒にコツコツ積み上げていきましょう🐶
✨ 今日のキーポイント
- 処理方法は原則処理・繰延ヘッジ・特例処理の3つ
- 特例処理は要件を満たすときの簡便的なヘッジ会計
- 利払日は変換後の金利だけを支払利息で処理
- 特例処理は時価評価不要=決算整理仕訳なし
今日も一歩前進ですね。3つの処理の違いが言えれば、金利スワップはもう怖くありません。一緒にがんばりましょう🌸
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください




コメント