こんにちは、うみおんです🐶
今日のテーマは【外貨建のその他項目の決算時換算】です。
前渡金・前受収益・未払費用・社債…と項目が増えてくると、「どれを決算日のレートに直すんだっけ?」と迷いやすいですよね。
私も最初は、前払費用まで換算替してしまうミスを何度もしていました😅 今回は○×の判定ルールと2つの計算例で、一緒に整理していきましょう✨
📌 この記事の要点
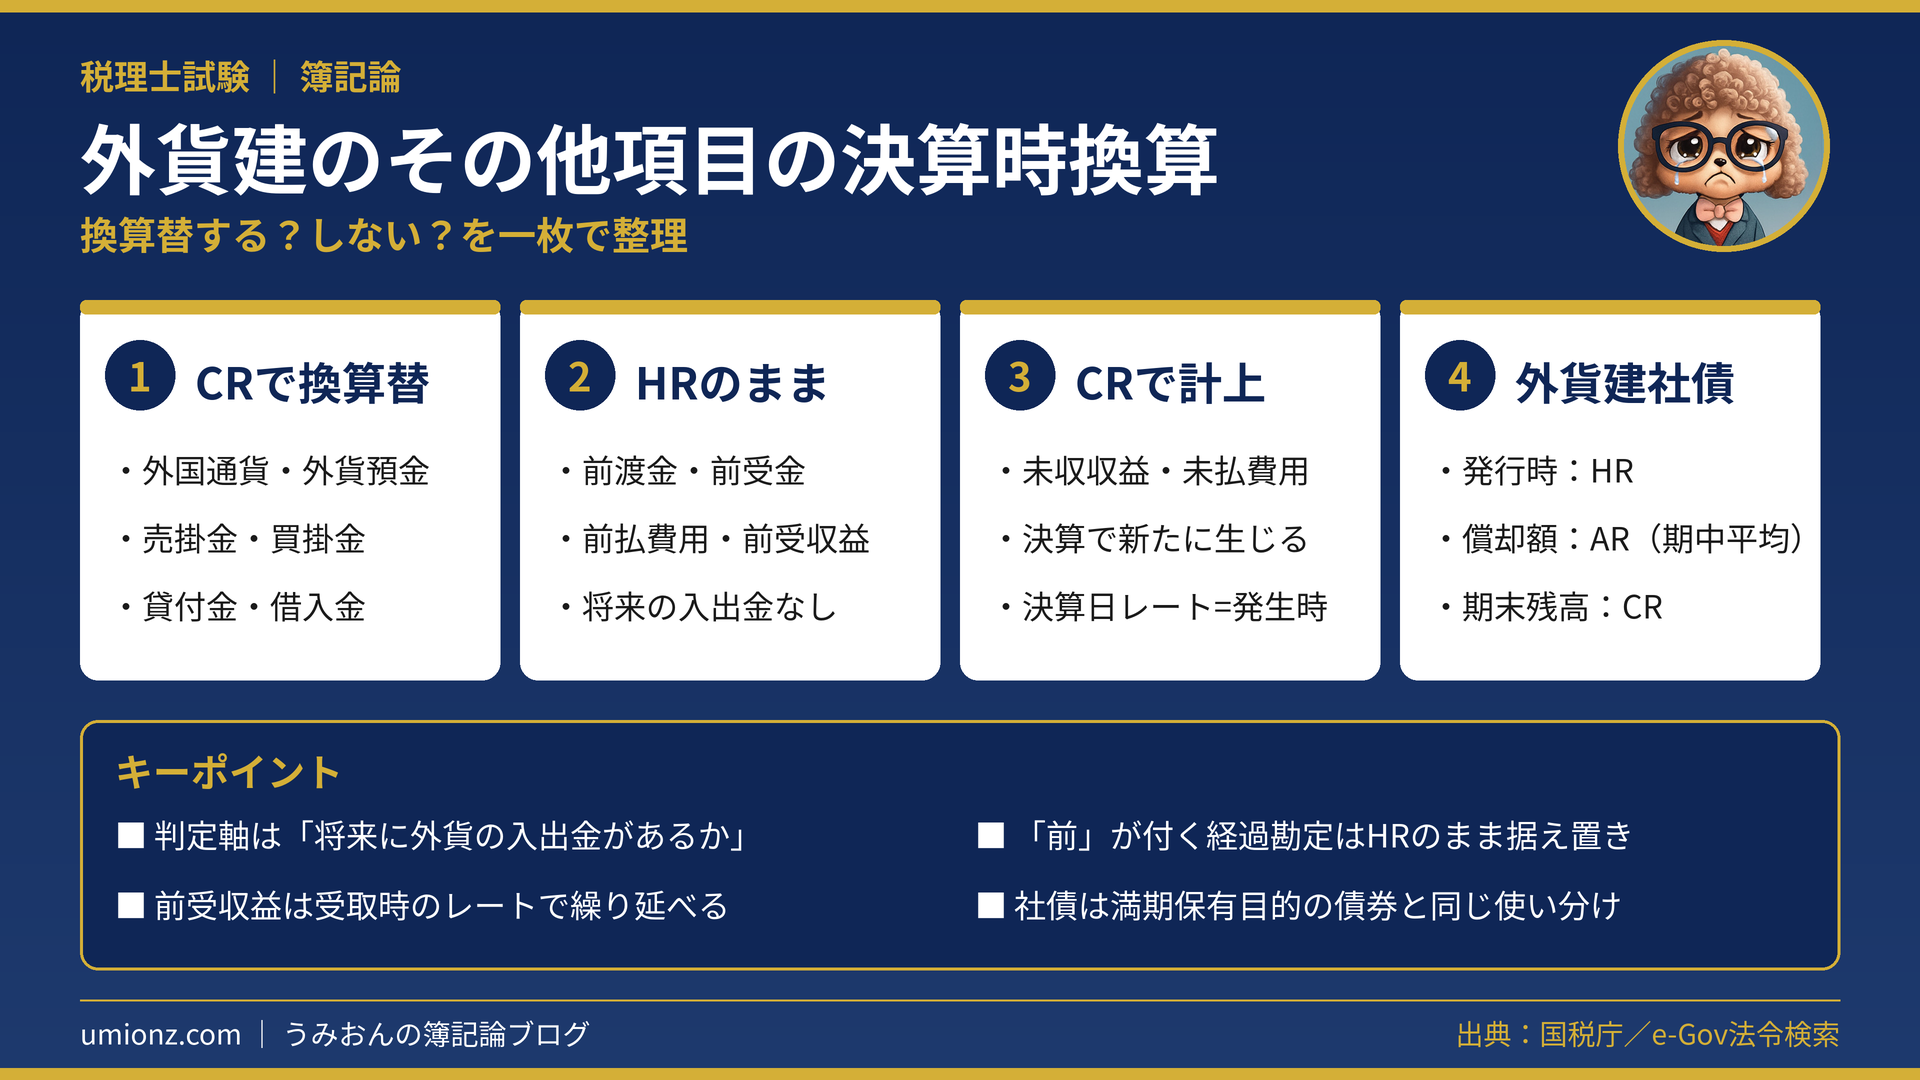
- 決算時に換算替するかは貨幣項目か非貨幣項目かで決まる
- 外国通貨・外貨預金・金銭債権債務はCR(決算時の為替相場)で換算替
- 前渡金・前受金・前払費用・前受収益はHRのままで換算替なし
- 未収収益・未払費用は決算で生じる項目なのでCRで計上する
- 外貨建社債は満期保有目的の債券と同じく償却額はAR、期末残高はCR
1. 換算替するかどうかの判定ルール🔍
1-1. 貨幣項目と非貨幣項目で分ける
外貨建取引は、取引が発生した時点のレート(HR)で円に換算して記帳するのがスタートです。
問題は決算日です。すべてを決算日のレート(CR)に直すわけではなく、項目の性質で扱いが分かれるんですよね。
判断の軸は、将来に外貨の入出金があるかどうかです。これから外貨で受け払いする項目は、決算日の価値に合わせてCRで換算替します。
一方、お金のやり取りがすでに終わっていて、将来は商品やサービスで精算される項目は、HRのまま据え置きます💡
1-2. 項目別の○×一覧
| 項目 | CRで換算替? | 理由 |
|---|---|---|
| 外国通貨・外貨預金 | ○(CR) | 外貨そのものなので決算日の価値で評価 |
| 売掛金・買掛金・貸付金・借入金 | ○(CR) | 将来に外貨の入出金がある |
| 前渡金・前受金 | ×(HRのまま) | 将来は商品で精算され入出金がない |
| 前払費用・前受収益 | ×(HRのまま) | 入出金が済んだ期間配分の項目 |
| 未収収益・未払費用 | ○(CRで計上) | 決算で新たに生じる項目 |
未収収益・未払費用だけは少し特殊です。決算整理で初めて計上されるので、決算日のレートが「発生時のレート」になると考えるとスッキリします。
うみおん😉
「前」が付く項目(前渡金・前受金・前払費用・前受収益)は×、と覚えておくと判定がぐっと速くなります。ここがポイントなんですよね✨
2. 計算例①:決算整理後の残高を求める🧮
2-1. 前提となる資料
ここではトレーニング問題と同じ構造の数値で、流れを確認してみます。決算日のCRは1ドル=101円です。
| 項目 | 外貨額 | 帳簿価額(前T/B) |
|---|---|---|
| 外国通貨(現金預金に含む) | 300ドル | 33,000円 |
| 前渡金(1/10支出・115円) | 800ドル | 92,000円 |
| 借入金(2/1借入・107円、年2%) | 1,200ドル | 128,400円 |
| 貸付金(10/1貸付・120円、年2.5%) | 2,000ドル | 240,000円 |
2-2. 外国通貨と前渡金
外国通貨は300ドル×101円=30,300円に換算替します。帳簿の33,000円との差額2,700円が為替差損です。
(借)為替差損益 2,700 (貸)現金預金 2,700
前渡金は非貨幣項目なので、92,000円のまま据え置きです。仕訳は不要なんですよね。
2-3. 借入金と未払利息
2月・3月の2か月分の利息が未払です。1,200ドル×2%×2/12=4ドルを、CRの101円で換算して404円を計上します。
借入金本体は1,200ドル×101円=121,200円に換算替し、7,200円の為替差益が生じます📉
(借)支払利息 404 (貸)未払費用 404
(借)借入金 7,200 (貸)為替差損益 7,200
2-4. 貸付金と前受利息
貸付時に1年分の利息6,000円(50ドル×120円)を受け取っています。翌期の4〜9月分は前受収益として繰り延べます。
ここで使うレートは、受取時の120円です。前受収益は非貨幣項目なので、CRに直さずHRのまま繰り延べます。
(借)受取利息 3,000 (貸)前受収益 3,000
(借)為替差損益 38,000 (貸)貸付金 38,000
貸付金は2,000ドル×101円=202,000円に換算替し、38,000円の為替差損となります。
✅ 決算整理後の主な金額
- 現金預金 86,400円/前渡金 92,000円/貸付金 202,000円
- 借入金 121,200円/未払費用 404円/前受収益 3,000円
- 為替差損益 11,200円(借方=差損)
うみおん📝
試験では「前受収益をCRで計算してしまう」ひっかけが本当によく狙われます。受け取った日のレートで繰り延べる、と手を動かして覚えてみてください💡
3. 計算例②:外貨建社債の換算📄
3-1. 発行時はHRで計上
次は外貨建の社債です。額面100千ドル、払込94千ドル、期間3年、年2%の利払いで、発行時のレートは100円とします。
(借)現金預金 9,400 (貸)社債 9,400(単位:千円)
払込額94千ドル×100円=9,400千円が当初の計上額です。
3-2. 利払い・償却原価法・換算替
社債の換算は、満期保有目的の債券と同じレートの使い分けで考えます。
| 処理 | 外貨額 | 使うレート | 円換算額 |
|---|---|---|---|
| 利払い(決算日) | 2千ドル | 支払日の90円 | 180千円 |
| 償却額(定額法) | 2千ドル | AR(期中平均)95円 | 190千円 |
| 期末残高 | 96千ドル | CR 90円 | 8,640千円 |
償却額は1年を通じて発生するものなので、期中平均相場のARを使います。
最後に、期末残高96千ドル×90円=8,640千円と帳簿価額9,590千円(9,400+190)の差950千円を、為替差益として処理します✨
(借)社債利息 180 (貸)現金預金 180
(借)社債利息 190 (貸)社債 190
(借)社債 950 (貸)為替差損益 950
負債が減るので為替差「益」になる点も、向きを間違えやすいところです。
4. まとめ:○×の判定を先に済ませよう🎯
4-1. 解く順番のコツ
総合問題では、まず資料の外貨建項目に○×を付けてから計算に入ると、換算ミスが大きく減ります。
次に、未収・未払の経過勘定はCR、前受・前払の経過勘定は受払時のHR、と使うレートをメモしておきましょう📝
4-2. 見慣れない項目が出たら
講義で扱っていない外貨建項目が出ても、考え方は同じです。取引時はHR、決算時は貨幣項目ならCR、非貨幣項目ならHRのままです。
この原則さえ押さえておけば、初見の項目にも落ち着いて対応できますよ🌱
うみおん😊
ここまでお疲れさまでした。外貨換算会計は、判定ルールが分かると一気に解きやすくなります。一緒にコツコツ積み上げていきましょう🐶
🌟 今日のキーポイント
- 将来に外貨の入出金がある貨幣項目はCRで換算替
- 前渡金・前受金・前払費用・前受収益はHRのまま
- 未収収益・未払費用は決算日のCRで計上
- 外貨建社債は償却額がAR、期末残高がCRで換算
今日も一歩前進ですね。次回もいっしょに外貨換算会計を仕上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください



コメント