こんにちは、うみおんです🐶
今日のテーマは【外貨換算会計とヘッジ会計の総復習】です。外貨建有価証券って、保有目的ごとに使う為替相場が変わるので、最初は本当に混乱しやすいんですよね。
私も「取得時の相場?決算時の相場?」と何度も迷いました。今回はテーマ別演習の論点をもとに、試験頻出ポイントまで一緒に整理していきましょう✨
📌 この記事の要点
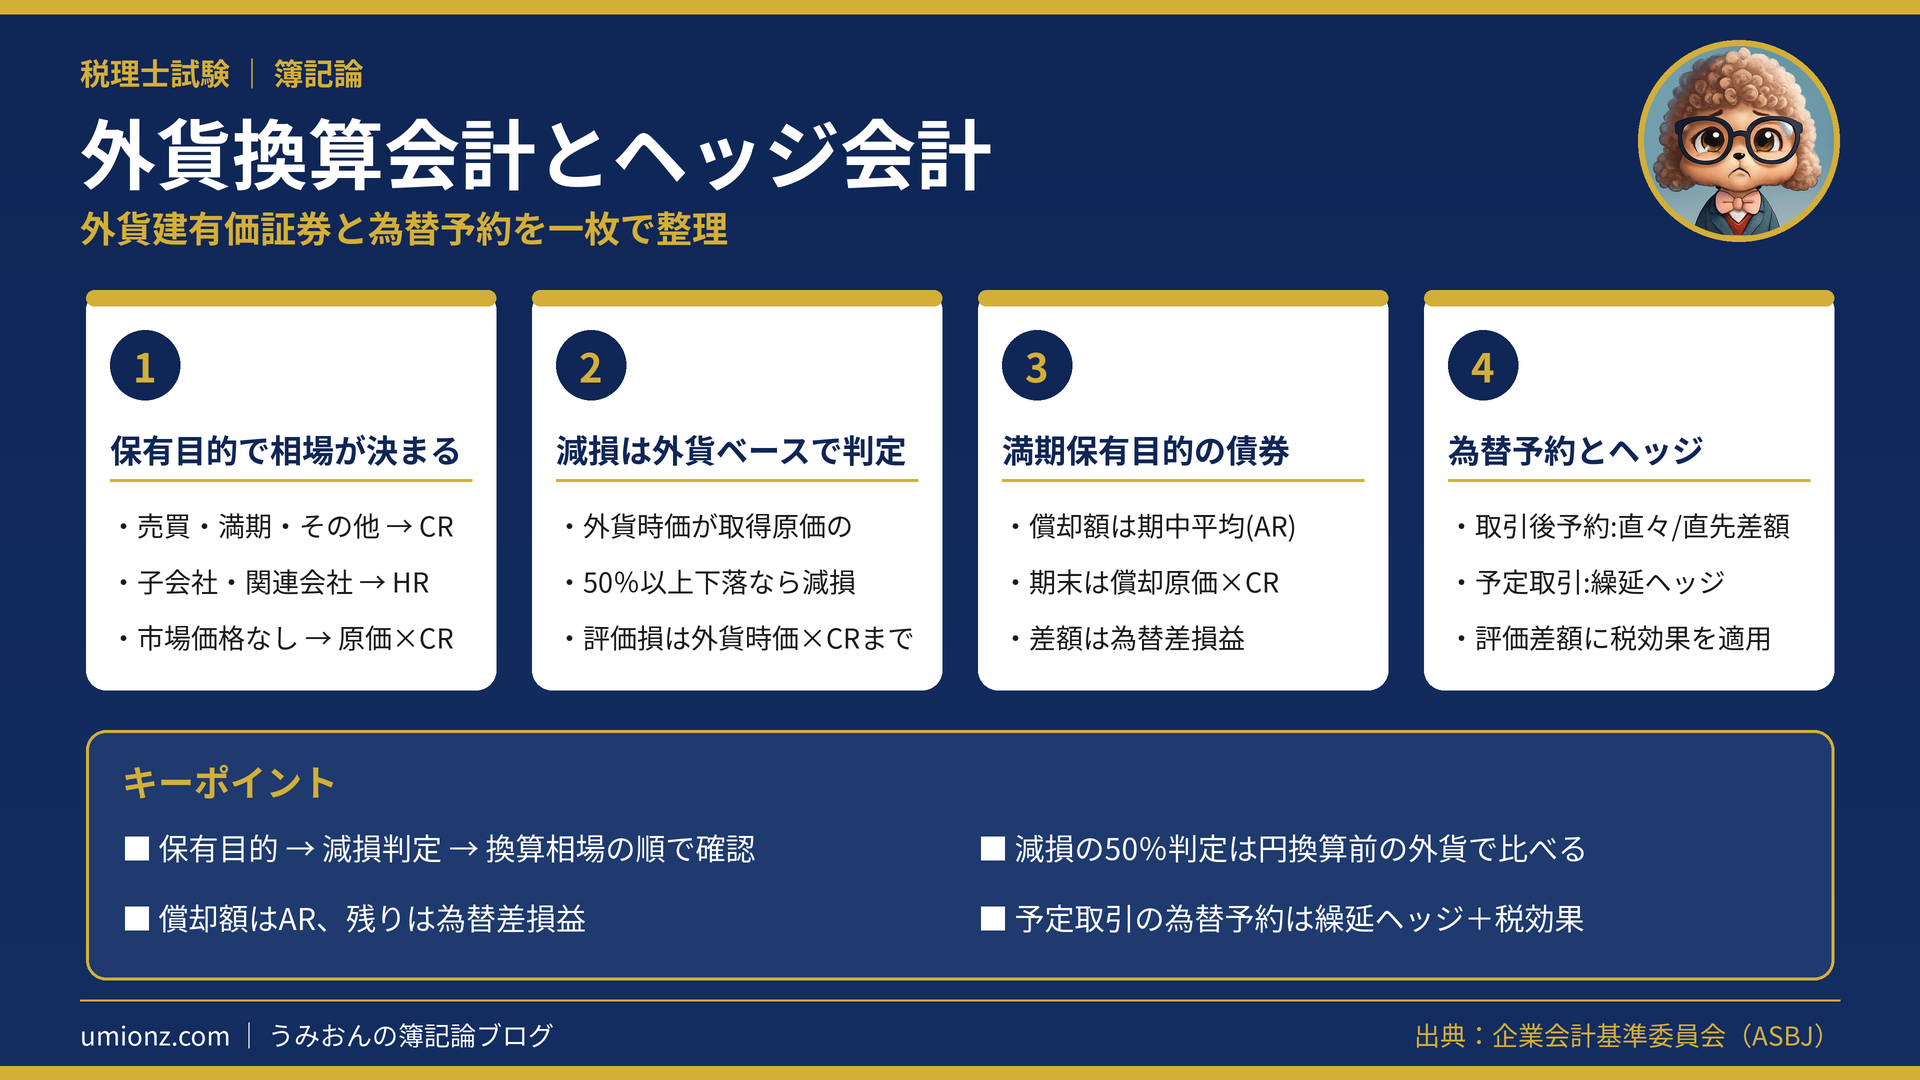
- 外貨建有価証券は保有目的で換算に使う相場(HR/CR)が変わる
- 減損の判定(50%以上の下落)は外貨ベースで行う
- 満期保有目的債券の償却額は期中平均相場(AR)、差額が為替差損益
- 予定取引の為替予約は繰延ヘッジ+税効果で処理する
1. 外貨建有価証券の換算ルールを整理🔍
1-1. 保有目的別に使う為替相場
外貨建有価証券は、まず「どの保有目的か」を判定するのがスタートです。目的が決まれば、外貨の金額と掛け合わせる相場も自動的に決まります。
ここでは HR=取得時の相場、CR=決算時の相場、AR=期中平均相場の意味で使いますね。
| 保有目的 | 外貨の金額 | 換算相場 | 換算差額の行き先 |
|---|---|---|---|
| 売買目的有価証券 | 期末時価 | CR | 有価証券評価損益 |
| 満期保有目的の債券 | 償却原価 | CR | 為替差損益(償却額はAR) |
| 子会社・関連会社株式 | 取得原価 | HR | 換算替えなし |
| その他有価証券(市場価格あり) | 期末時価 | CR | その他有価証券評価差額金 |
| その他有価証券(市場価格なし) | 取得原価 | CR | その他有価証券評価差額金 |
特に注意したいのが、市場価格のないその他有価証券です。外貨の金額は取得原価のままですが、相場だけは CR を使うので評価差額が生じます💡
1-2. 減損の判定は「外貨ベース」で
時価や実質価額が著しく下落したときは減損処理を行います。今回の演習では「取得原価の50%以上下落」が要件でした。
ここで大事なのは、判定を外貨の金額どうしで比べることです。円換算後の金額で比べると、為替の影響が混ざって判定を誤ってしまいます⚠️
減損になった場合は、関係会社株式であっても「期末の外貨時価(実質価額)×CR」まで切り下げ、評価損を計上します。
うみおん😉
まずは保有目的の判定、次に減損の判定。この2段階を毎回同じ順番で確認するのがコツなんですよね。表を見ながら一緒に覚えていきましょう✨
2. 例題で確認:外貨建有価証券の決算整理📝
2-1. その他有価証券(時価評価と市場価格なし)
上場株式で取得原価540千ドル(HR115円)、期末時価550千ドル(CR120円)のケースを考えます。下落していないので減損ではなく、全部純資産直入法で処理します。
評価差額は 550×120−540×115=66,000−62,100=+3,900千円です。税効果を適用するので、30%の1,170千円が繰延税金負債になります。
(借) 投資有価証券 3,900
(貸) 繰延税金負債 1,170/その他有価証券評価差額金 2,730
非上場株式(取得原価430千ドル、HR114円)なら、外貨の金額は取得原価のまま CR で換算します。430×(120−114)=+2,580千円が評価差額です🌱
2-2. 減損処理と関係会社株式
取得原価790千ドルの株式が、期末に380千ドルまで下落したケースです。790×50%=395千ドルより低いので、減損処理の対象になります。
評価損は 380×120−790×105=45,600−82,950=△37,350千円となります。
一方、関連会社株式は原則としてHRのまま換算替えしないのがポイントです。取得原価500千ドル(HR103円)なら、51,500千円のまま関係会社株式へ振り替えます。
ただし実質価額が著しく下落した関連会社株式は別です。270千ドル→130千ドルなら 130×120−270×104=△12,480千円の評価損になります📉
2-3. 満期保有目的の債券は「AR」と「CR」の二段構え
取得原価950千ドル、額面1,000千ドル、5年満期の割引債を例にします。金利調整差額は定額法で、毎年10千ドルずつ償却原価に加えていきます。
| 項目 | 計算 | 金額 |
|---|---|---|
| 前期末の評価額 | 960千ドル×110円 | 105,600千円 |
| 当期の償却額 | 10千ドル×115円(AR) | 1,150千円 |
| 当期末の評価額 | 970千ドル×120円(CR) | 116,400千円 |
| 為替差損益 | 116,400−(105,600+1,150) | +9,650千円 |
償却額は期中に少しずつ発生する利息なのでARで換算します。そのうえで、期末の CR 換算額との差額をまとめて為替差損益とする流れです。
うみおん📝
満期保有目的の債券は、償却額をCRで換算してしまうミスが本当によく狙われます。「償却額はAR、残りは為替差損益」と必ず手を動かして確認してみてください💡
3. 為替予約とヘッジ会計の総復習💱
3-1. 振当処理(取引後に予約したケース)
6月1日に900千ドルを借り入れ(直物105円)、2月1日にドル買いの為替予約(直物107円・先物106円)を結んだケースです。
取引後に予約した場合は、差額を「直々差額」と「直先差額」に分けて考えます。
| 差額の種類 | 計算 | 処理 |
|---|---|---|
| 直々差額 | 900×(107−105)=1,800 | 当期の為替差損益(借入金を増額) |
| 直先差額 | 900×(106−107)=△900 | 長期前受収益として期間配分 |
| 当期配分額 | 900×2カ月/18カ月=100 | 為替差損益(貸方) |
結果として、借入金は予約レートの 900×106=95,400千円で確定します。為替差損益は1,800−100=1,700千円の借方残高ですね🧮
3-2. 予定取引の繰延ヘッジ
翌期の輸入取引に備えて、3月25日に500千ドルのドル買い予約(先物108円)を結び、決算日の先物相場が110円になったケースです。
取引がまだ行われていないので振当処理は使えません。為替予約を時価評価したうえで、評価差額を繰延ヘッジ損益として純資産に繰り延べる処理になります。
(借) 為替予約 1,000
(貸) 繰延税金負債 300/繰延ヘッジ損益 700
評価差額は 500×(110−108)=1,000千円で、税効果を適用した残りの700千円が繰延ヘッジ損益です🔑
4. まとめ:換算相場の判定とヘッジの流れを一本化🌟
外貨換算会計は論点が多く見えますが、「保有目的→減損判定→換算相場」の順番を守れば、どの問題も同じ型で解けます。
為替予約も、取引の前か後か、ヘッジ会計を使うかどうかで処理が決まります。今日の流れを答案作成の型として使ってみてください📚
✨ 今日のキーポイント
- 保有目的で外貨の金額と換算相場(HR/CR)が決まる
- 減損の50%判定は外貨ベース、評価損は外貨時価×CRまで
- 満期保有目的債券は償却額をARで換算し、差額が為替差損益
- 予定取引の為替予約は繰延ヘッジ+税効果で処理
うみおん😊
ここまでお疲れさまでした。外貨とヘッジ会計の総仕上げ、よくがんばりましたね。一緒にコツコツ積み上げていきましょう🐶
今日も一歩前進ですね。次回からは特殊商品売買に入ります、引き続きよろしくお願いします🌸
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください



コメント