こんにちは、うみおんです🐶
今日のテーマは【圧縮記帳の積立金方式】です。将来加算一時差異って、将来減算に比べて登場回数が少ない分、いざ出題されると手が止まりやすいんですよね。
私も最初は「なぜ積立金方式だけ税効果が必要なの?」とモヤモヤしていました。今回は3ステップで一緒に整理していきましょう✨
📌 この記事の要点
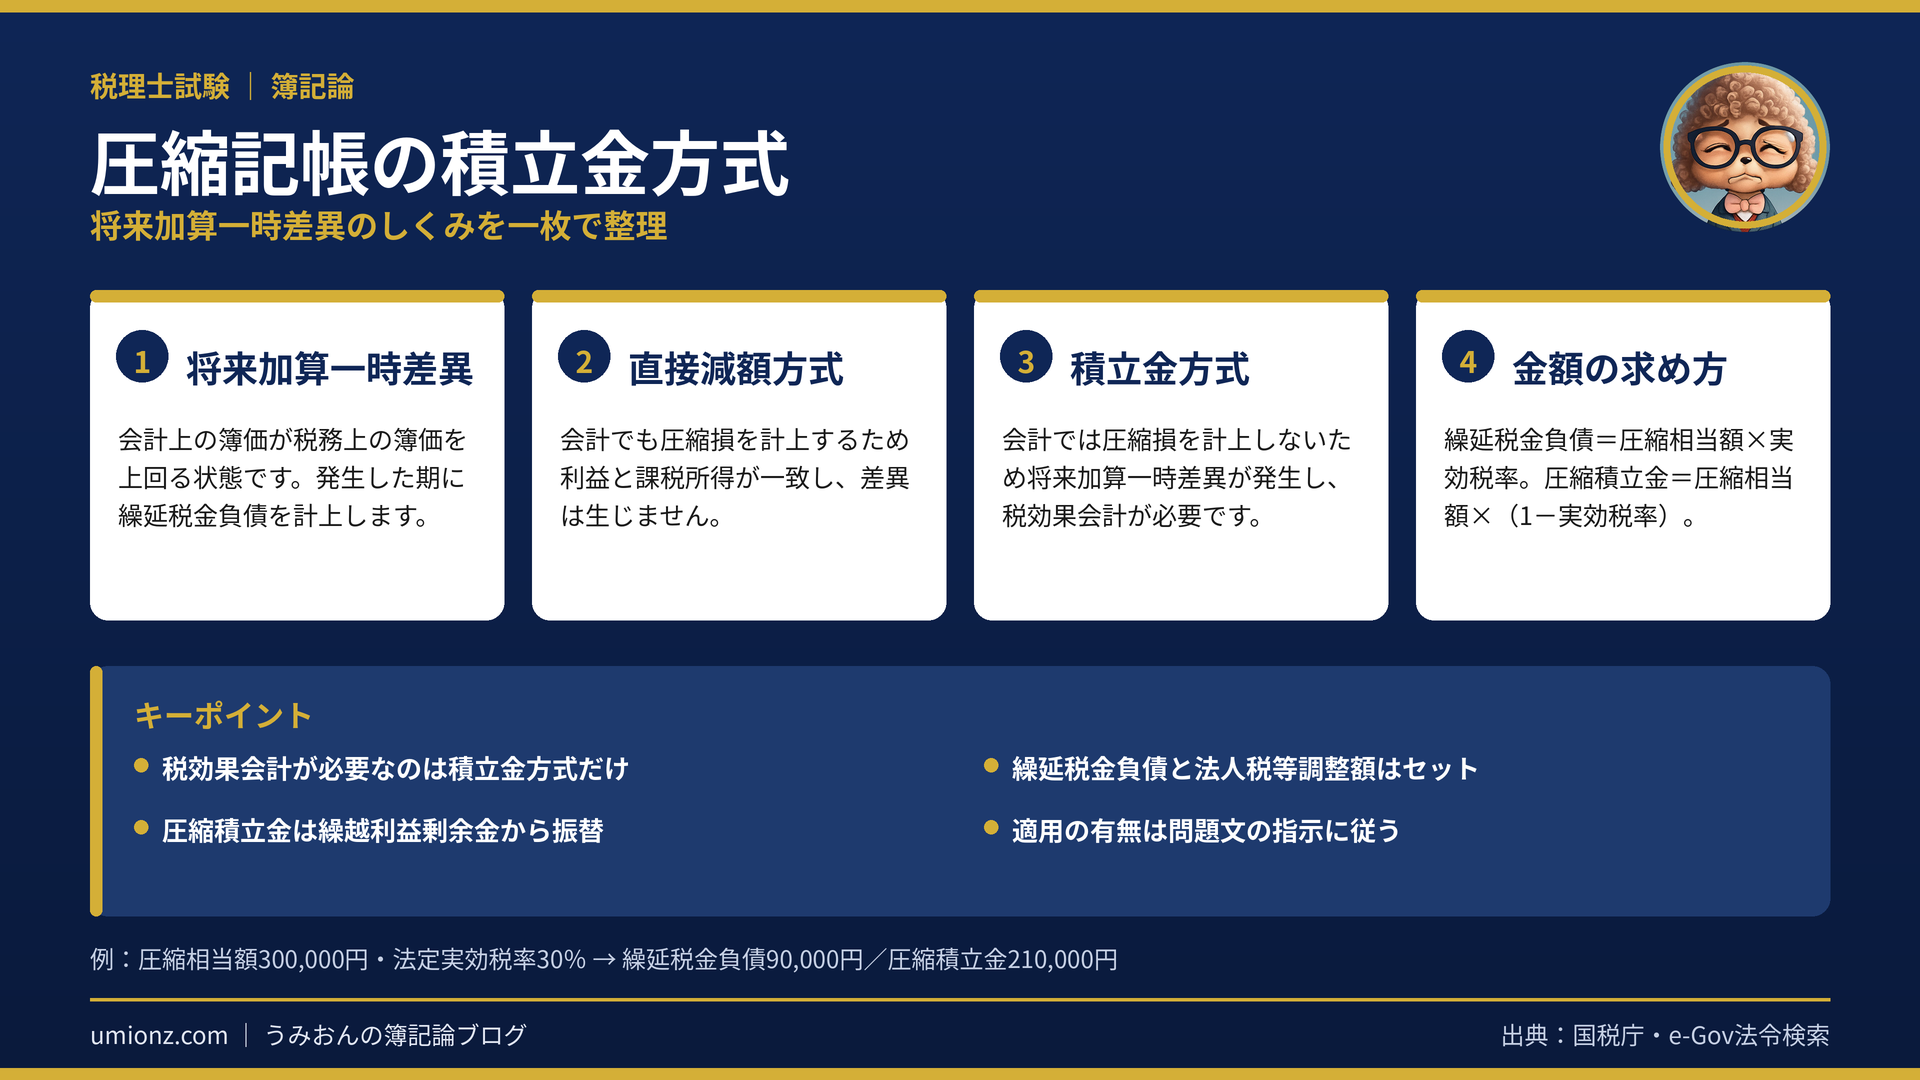
- 将来加算一時差異は「会計の簿価 > 税務の簿価」で生じ、繰延税金負債を計上します
- 圧縮記帳のうち税効果会計が必要なのは積立金方式だけです
- 圧縮積立金は「圧縮相当額×(1-法定実効税率)」で求めます
1. 将来加算一時差異とは?まずは全体像から🔍
1-1. 出発点は「会計の簿価 > 税務の簿価」
将来加算一時差異とは、解消するときに課税所得を増やす方向に働く差異のことです。
資産で考えると、会計上の帳簿価額が税務上の帳簿価額より大きい状態になります。会計が先に利益を出し、税務はあとから追いかけてくるイメージです。
じつは将来加算一時差異が生じるケースは多くありません。個別財務諸表で押さえておきたいのは、圧縮記帳の積立金方式と、資産除去債務の資産負債の両建処理くらいです。
1-2. 発生時に立てるのは「繰延税金負債」
将来加算一時差異が発生した期には、繰延税金負債と法人税等調整額をセットで計上します。
たとえば税務上100が損金算入され、法定実効税率が30%なら、繰延税金負債は100×30%=30となります。
そして差異が解消する期に、この繰延税金負債を取り崩します。つまり覚える仕訳は「発生時」と「解消時」の2パターンだけなんですよね💡
ここに注意
将来「減算」は費用の前倒しで繰延税金資産、将来「加算」は収益の前倒しで繰延税金負債です。どちらの側に振れているかを毎回口に出して確認すると、取り違えが減りますよ。
うみおん😉
まずは「負債が出てくるのが将来加算」と押さえましょう。ここを逆にすると全問ズレてしまうので要注意です✨
2. 圧縮記帳の2つの方式を比べてみましょう⚖️
2-1. そもそも圧縮記帳は何のための制度?
国庫補助金や保険金を受け取ると、そのままでは受け取った年度に課税されてしまいます。
それではせっかくの補助金が目減りしてしまうため、いったん課税を繰り延べて資金を手元に残せるようにする仕組みが圧縮記帳です。
2-2. 直接減額方式と積立金方式の違い
直接減額方式では、会計上も圧縮損を計上します。国庫補助金収入と圧縮損が相殺され、利益と課税所得が一致するので差異は生じません。
一方の積立金方式では、会計上は圧縮損を計上しません。それでも税務上は損金算入が認められるため、ここで将来加算一時差異が生まれます。
| 比較項目 | 直接減額方式 | 積立金方式 |
|---|---|---|
| 会計上の圧縮損 | 計上する | 計上しない |
| 会計上の簿価 | 税務上と一致 | 税務上より大きい |
| 一時差異 | 生じない | 将来加算一時差異 |
| 税効果会計 | 適用しない | 適用する |
積立金方式では、圧縮損を計上しない分だけ会計上の利益が残ります。この利益を配当で流出させないよう、任意積立金として積み立てる手続が必須になります。
うみおん📝
「圧縮損を計上するかどうか」で差異の有無が決まります。この一点を軸にすると、比較表がすっと頭に入りますよ📝
3. 積立金方式の仕訳を3ステップで🧮
ここからは具体的な数字で追いかけましょう。国庫補助金300,000円を受け取り、その資金と自己資金で機械装置800,000円を取得したケースです。法定実効税率は30%とします。
3-1. ステップ1:補助金を受け取る
受け取った補助金は「国庫補助金収入」として収益に計上します。特別利益に表示される点も確認しておきましょう。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 300,000 | 国庫補助金収入 | 300,000 |
3-2. ステップ2:固定資産を取得する
機械装置は取得価額800,000円のまま計上します。積立金方式なので、ここで簿価を減らさないところがポイントです。
一方で税務上の簿価は、800,000円から圧縮額300,000円を差し引いた500,000円になります。この300,000円のズレが一時差異の正体です。
3-3. ステップ3:税効果と圧縮積立金を計上する
最後に、繰延税金負債と圧縮積立金を同時に処理します。圧縮積立金は繰越利益剰余金からの振替である点に注意してください。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 法人税等調整額 | 90,000 | 繰延税金負債 | 90,000 |
| 繰越利益剰余金 | 210,000 | 圧縮積立金 | 210,000 |
繰延税金負債は300,000円×30%=90,000円。圧縮積立金は300,000円-90,000円=210,000円です。
つまり圧縮積立金は「圧縮相当額×(1-法定実効税率)」で求められます。税効果を考えない場合は300,000円全額を積み立てる点と比べておきましょう。
貸借対照表では、繰延税金負債は固定負債の区分に表示されます。圧縮積立金は純資産の部で、任意積立金として株主資本の中に並ぶ点もあわせて確認しておきたいところです。
4. まとめ:試験で差がつくポイント🎯
4-1. 法人税等調整額の表示に気をつけて
法人税等調整額が借方残高のときは法人税等の増額を意味し、プラス記号は付けません。
反対に貸方残高のときは減額を意味するため、損益計算書では△を付けて表示します。ここは記号ひとつで失点する論点なんですよね。
4-2. 科目名と適用の指示を確認しましょう
圧縮積立金の科目名は「機械圧縮積立金」「固定資産圧縮積立金」など複数あります。答案用紙の指定に合わせれば問題ありません。
また税効果会計を適用するかどうかは、問題文の指示がすべてです。一時差異があっても、指示のない項目には適用しない点を忘れないでください😊
よくある出題パターン
「圧縮記帳は積立金方式による」と書かれていたら、税効果会計とセットで問われるサインです。逆に直接減額方式と指示されたら、繰延税金負債は登場しません。方式の指定を丸で囲む習慣をつけておくと安心ですね。
うみおん😊
ここまでお疲れさまでした。手を動かして3ステップを一度書いてみると、驚くほど定着しますよ。一緒にコツコツ積み上げていきましょう🐶
🔑 今日のキーポイント
- 将来加算一時差異は「会計の簿価 > 税務の簿価」で発生する
- 税効果会計が必要なのは圧縮記帳のうち積立金方式だけ
- 繰延税金負債=圧縮相当額×法定実効税率
- 圧縮積立金=圧縮相当額×(1-法定実効税率)
今日も一歩前進ですね。少しずつでも積み上げた分は必ず答案に表れますので、一緒に頑張っていきましょう✨
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント