こんにちは、うみおんです🐶
今日のテーマは【引当金の税効果】です。引当金って、会計では堂々と費用にするのに、税務では認めてもらえない場面が本当に多いんですよね。
私も最初は「なぜ全額ダメなときと、超えた分だけダメなときがあるの?」と混乱していました。今回は試験で狙われやすい5つのパターンを、一緒に整理していきましょう✨
📌 この記事の要点
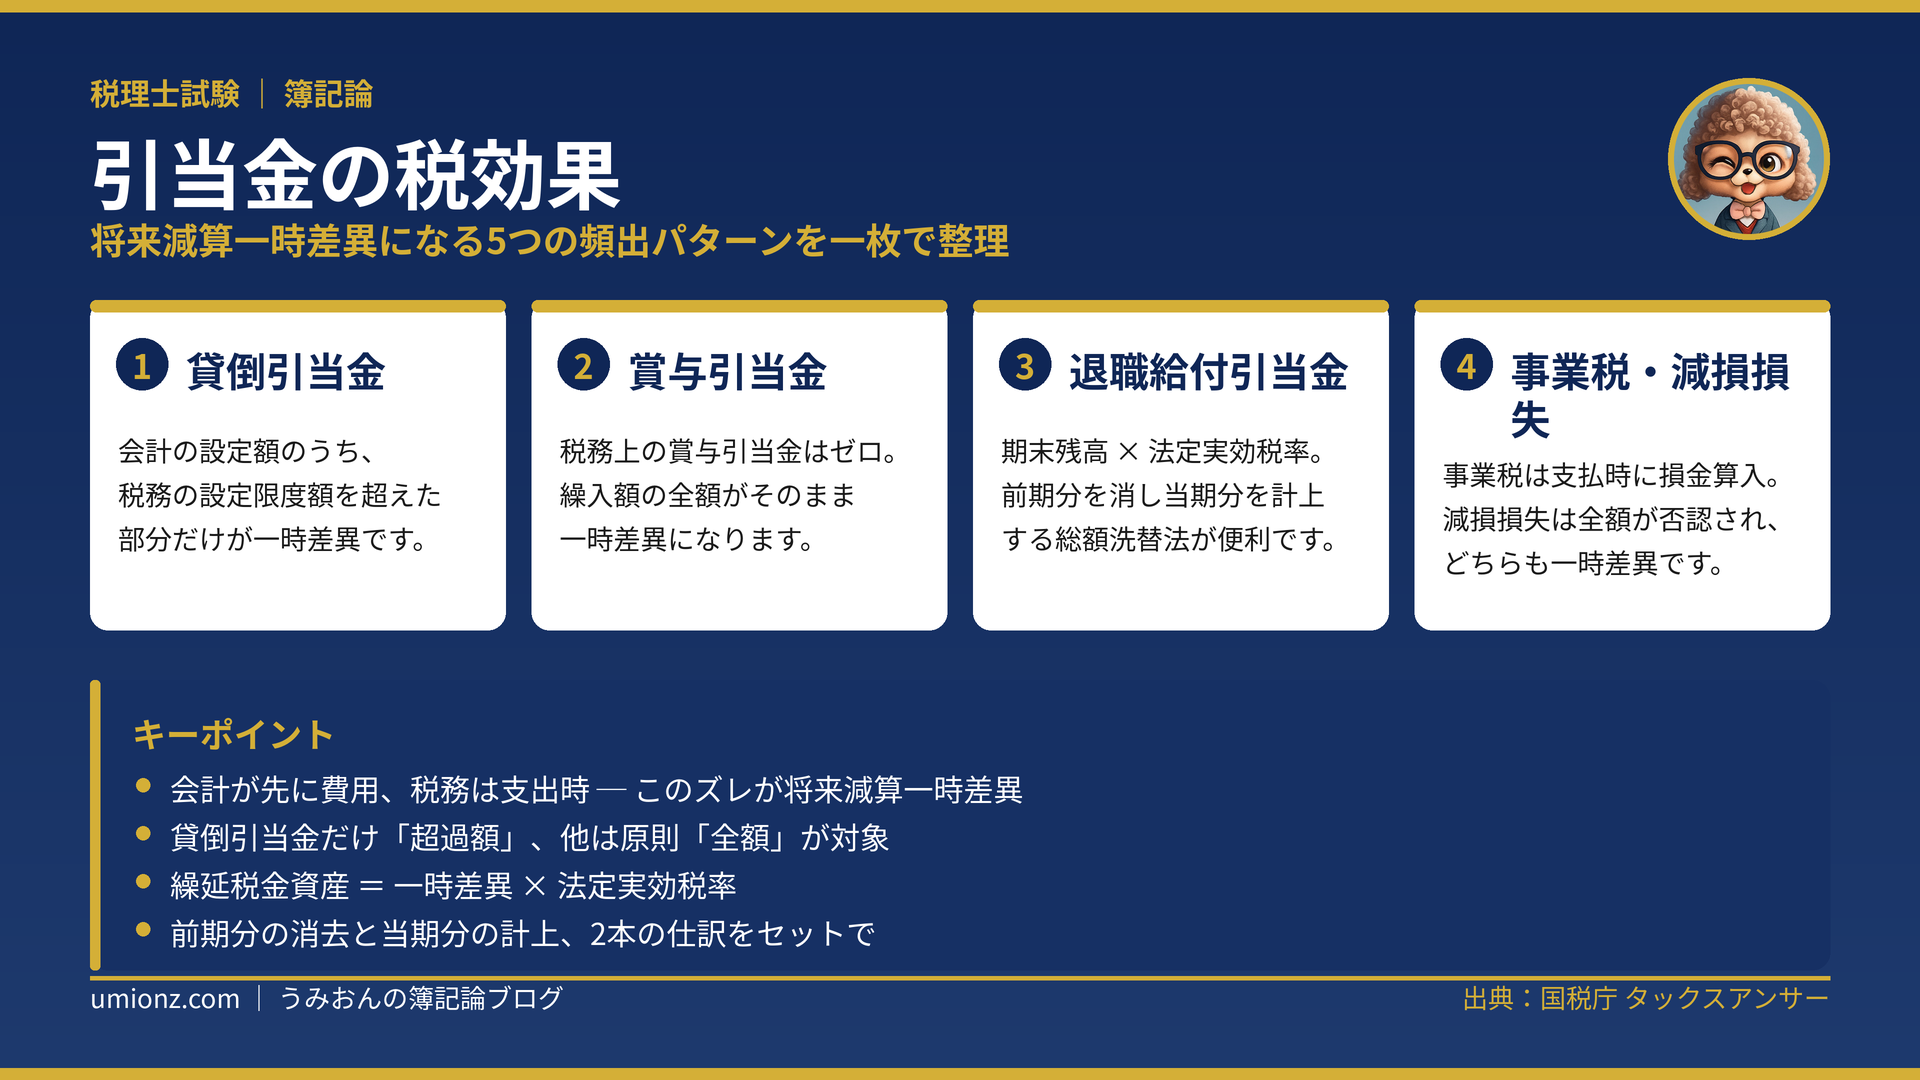
- 会計は見込額で費用計上、税務は支出時に損金算入。このズレが将来減算一時差異になります🔍
- 貸倒引当金だけは限度超過額、他の引当金は原則全額が対象です
- 繰延税金資産 = 一時差異 × 法定実効税率。計算式はどのパターンも共通です💡
- 解答では前期分の消去と当期分の計上を必ずセットで考えます
1. なぜ引当金に税効果が生じるのか🧭
1-1. 会計は「見込額」、税務は「確定額」を好む
引当金は、将来の支出や損失をあらかじめ見積もって、当期の費用として計上するものです。
ところが税務の世界は、見込みによる処理をとても嫌います。金額が確定していないものを損金に落とすと、利益調整に使われてしまうからです。
そのため会計上の引当金は、税務では全額が否認されたり、繰入限度額が設けられたりします。
1-2. 費用と損金の「タイミング差」が一時差異になる
大事なのは、税務でもいつかは損金になるという点です。貸倒れが起きたとき、賞与を支払ったとき、退職金を渡したとき。
つまり永久になくならない差ではなく、時間が経てば解消する差。これが将来減算一時差異の正体なんですよね😊
会計が先に費用にした分だけ、いまは税金を多めに払っている状態。その払いすぎ分を資産として前払いのように扱うのが、繰延税金資産という考え方です。
うみおん😉
ここがすべての出発点です。「会計が先、税務が後」というリズムを最初に押さえておきましょう✨
2. 貸倒引当金と賞与引当金|対象範囲が正反対📊
2-1. 貸倒引当金は「限度超過額」だけが対象
貸倒引当金には、税務上の繰入限度額が定められています。会計の設定額がこの限度額を超えた部分だけが、一時差異になります。
たとえば会計上100,000円を設定し、税務上の限度額が10,000円なら、超過額は90,000円。実効税率が30%なら繰延税金資産は27,000円です。
この差異は、債権が回収されたり貸倒れたりして債権そのものが消滅したときに解消します。そのタイミングで繰延税金資産を取り崩します。
2-2. 賞与引当金は「全額」が対象
一方で従業員賞与は、税務上は支払った時点ではじめて損金になります。つまり税務上の賞与引当金はゼロ。
ということは、会計上の繰入額がまるごと否認されるので、引当金の全額が将来減算一時差異になります。
たとえば翌期6月支給予定の賞与480,000円のうち、当期負担分が4か月分の320,000円だとします。実効税率30%なら繰延税金資産は96,000円です。
賞与は毎年支給されますから、前期分の解消と当期分の発生が毎期セットで起こります。ここは答案でも頻出ポイントです⚠️
| 項目 | 貸倒引当金 | 賞与引当金 |
|---|---|---|
| 税務上の扱い | 繰入限度額まで損金算入 | 全額が損金不算入 |
| 一時差異の金額 | 設定額 − 限度額(超過額) | 引当金の全額 |
| 解消のタイミング | 債権の回収・貸倒れ時 | 賞与の支給時 |
うみおん📝
「貸倒引当金は超過額、他は全額」と声に出して覚えてみてください。ここを取り違えると金額が丸ごとズレます💡
3. 頻出のその他3パターン|退職給付・事業税・減損🔎
3-1. 退職給付引当金は「総額洗替法」で解く
退職給付も、税務では退職金を支払ったときに損金算入されます。ですから退職給付引当金の期末残高が、そのまま将来減算一時差異になります。
答案では、前期末残高に係る繰延税金資産をいったん全額消去し、当期末残高に係る繰延税金資産をあらためて計上する方法が解きやすいです。
増減だけを追いかけようとすると、支給額と費用計上額が絡んで混乱しがちなんですよね。
3-2. 法人税等のうち「事業税だけ」が対象
ここは引っかけの宝庫です。法人税と住民税は、そもそも税務上の損金になりません。永久差異のような性質なので、税効果の出番はありません。
これに対して事業税は、支払った時点で損金算入されます。だから期末に未払いで計上した事業税だけが一時差異になります。
金額は「当期の法人税等に含まれる事業税 − 中間納付した事業税」で求めます。未払法人税等の内訳として示されることが多いので、資料の読み取りが勝負です。
なお事業税は、会計上は租税公課ではなく法人税等として処理します。科目の位置にも注意しておきたいところです📎
3-3. 減損損失は全額が損金不算入
固定資産の減損損失は、税務上いっさい損金として認められません。したがって計上額の全額が将来減算一時差異になります。
退職給付のように毎期続く処理ではなく単発で終わるので、実はいちばん素直に解けるパターンです🌱
⚠️ 解答でつまずきやすい3か所
- 法人税・住民税まで一時差異に含めてしまう
- 貸倒引当金で設定額そのものに税率を掛けてしまう
- 前期分の取り崩し仕訳を書き忘れ、法人税等調整額がズレる
4. まとめ:引当金の税効果を解く3つの視点🧩
ここまで見てきたパターンは、実は同じ考え方の繰り返しです。最後に3つの視点として整理しておきますね。
第一に、税務上その引当金はいくらかを考えること。ゼロなのか、限度額まで認められるのかで対象金額が決まります。
第二に、差異はいつ解消するのかを押さえること。貸倒れ、支給、支払、処分。出口が見えれば翌期の処理も迷いません。
第三に、仕訳は前期分と当期分の2本で考えること。この形を固定してしまえば、どの論点でも同じ手順で処理できます😊
うみおん😊
ここまでお疲れさまでした。引当金の税効果は、パターンを覚えるより「税務ではいくら?」と問い直す習慣が効きます。一緒にコツコツ積み上げていきましょう🐶
✅ 今日のキーポイント
- 会計が先に費用、税務は支出時。このズレが将来減算一時差異
- 貸倒引当金は超過額、賞与・退職給付・減損は全額が対象
- 法人税等のうち一時差異になるのは未払事業税だけ
- 繰延税金資産 = 一時差異 × 法定実効税率
今日も一歩前進ですね。焦らず、ひとつずつ積み上げていきましょう🐾
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント