こんにちは、うみおんです🐶
今日のテーマは【外貨建取引の発生時・決済時の処理】です✨
前回はHR・CR・ARの3つの為替相場を整理しましたね。今回はいよいよ、実際に仕訳を切る場面に進みます。
「売上はドル×その日のレートで良いのでは?」と思いがちなんですよね。私も最初は前受金がからむ問題でよく間違えていました。
3つの計算例で、一緒に手を動かしながら整理していきましょう😊
📌 この記事の要点
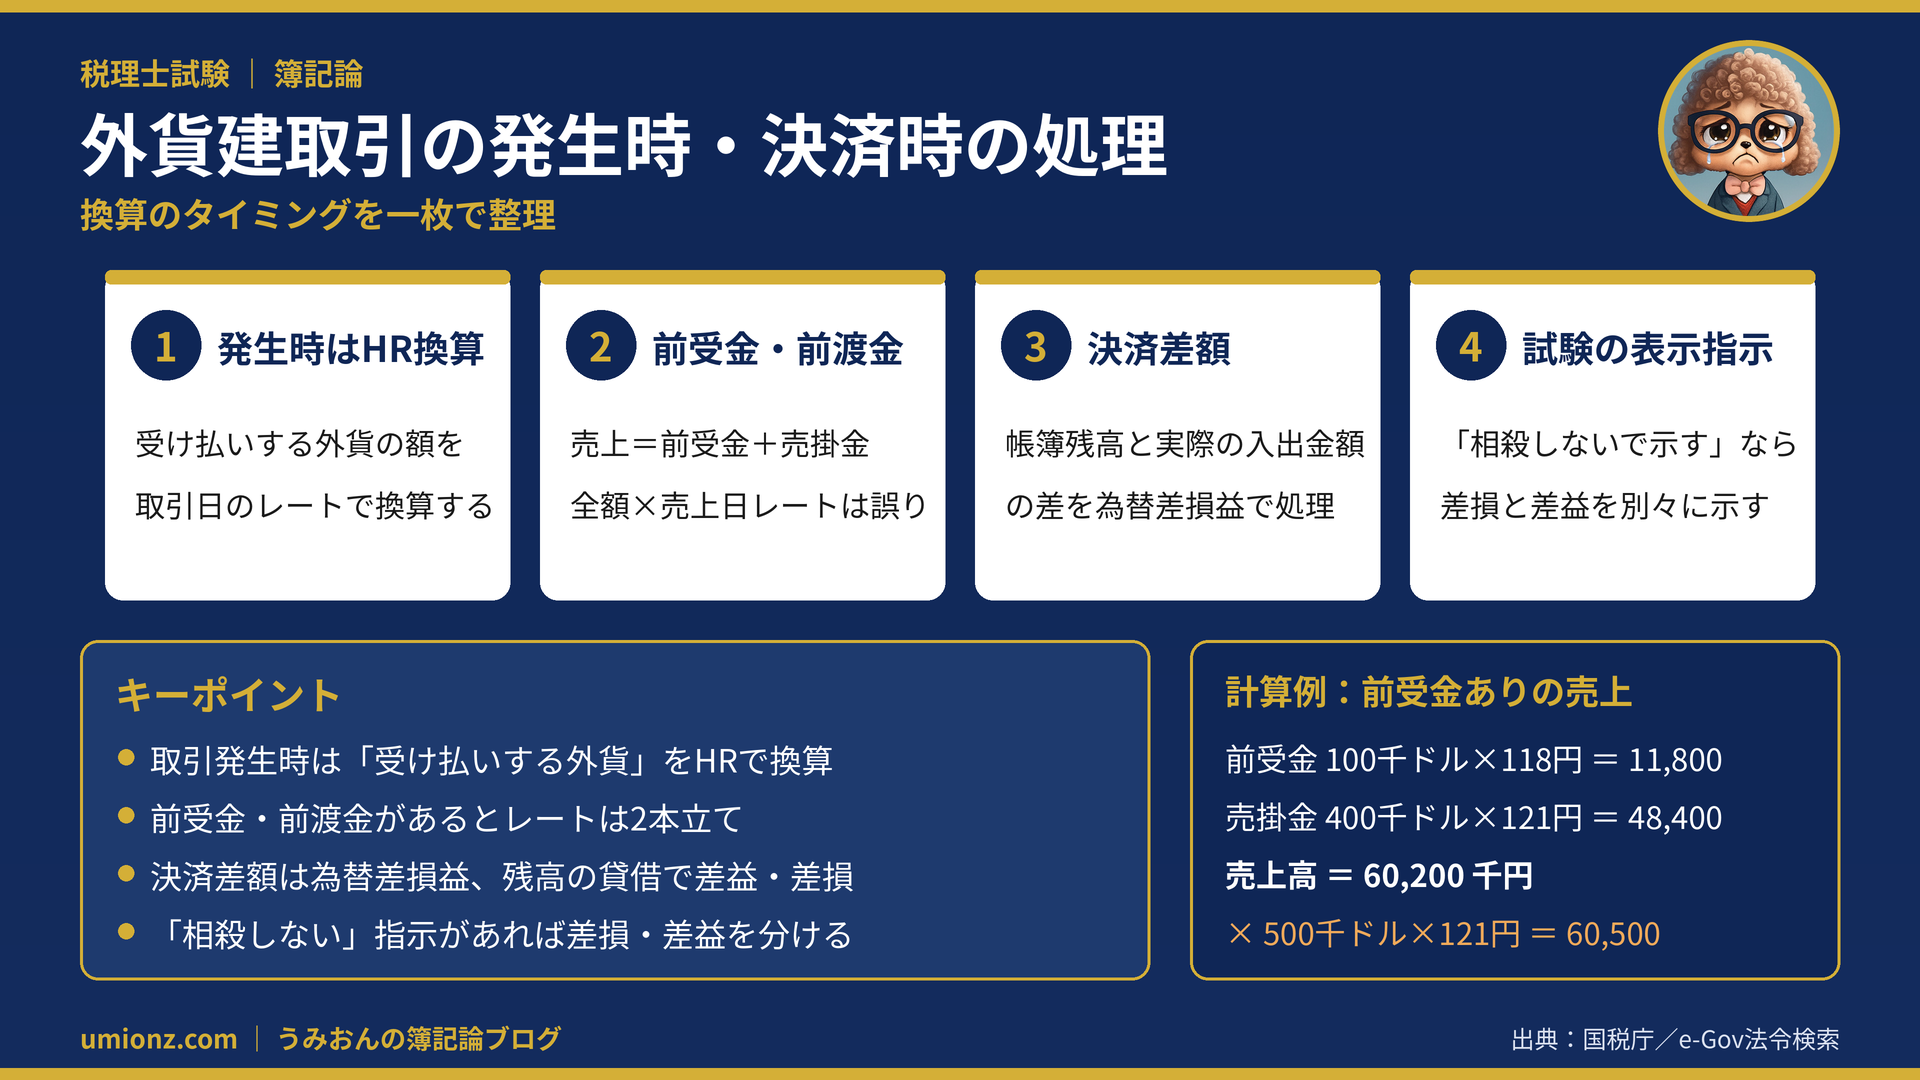
- 外貨建取引は、取引発生時の為替相場(HR)で換算するのが大原則です
- 収益・費用は「外貨でいくら受け払いするか」を換算して金額を決めます💡
- 前受金・前渡金があると、売上・仕入はレート2本立てで計算します
- 決済時は帳簿残高と実際の円貨額の差が「為替差損益」になります
- 試験では「為替差損と為替差益を相殺しない」指示に注意です⚠️
1. 取引発生時の処理はHRで換算🌏
1-1. 換算は通常2回、決算をまたぐと3回
1つの外貨建取引から必要になる換算は、基本的に「取引発生時」と「決済時」の2回です。
ただし、代金を払う前に決算日が来ると、決算時の換算も加わって3回になります。
今回は、このうち取引発生時と決済時の2つに絞って見ていきます📝
1-2. 収益・費用は「受け払いする外貨」を換算する
取引した日に仕訳を切るので、その日の直物為替相場(HR)で換算するのが自然ですよね。
ここで意識したいのは、売上や仕入そのものを直接換算しているわけではない点です。
正確には、現金・売掛金・買掛金など「外貨で受け払いするもの」を換算し、その円貨額を収益・費用の額にします。
前受金などがない単純な取引なら、売上を直接換算しても結果は同じになります。
1-3. 計算例①:掛仕入
商品200千ドルを掛で仕入れた場面で考えてみましょう。仕入日のレートは1ドル=110円とします。
仕入時の仕訳(単位:千円)
(借)仕入 22,000 /(貸)買掛金 22,000
買掛金:200千ドル × 110円(HR)= 22,000千円
まず外貨ベースで仕訳を考え、それを円に直すと迷いにくいですよ✏️
うみおん😉
いきなり円で考えず、「ドルでいくら払う約束か」から考えるのがポイントなんですよね。この順番を身につけておくと、次の前受金の論点がぐっと楽になります✨
2. 前受金・前渡金があるときの注意点💰
2-1. 売上は「前受金+売掛金」の合計
代金の一部を先に受け取っている場合、その前受金は受け取った日のレートですでに円換算されています。
売上の日に換算するのは、残りの売掛金の部分だけです。
つまり売上高は、前受金(受取日のHR)+売掛金(売上日のHR)の合計になります。
2-2. 計算例②:内金を受け取ってからの掛売上
500千ドルの商品販売契約を結び、内金100千ドルを1ドル=118円の日に受け取ったとします。
その後、1ドル=121円の日に商品を引き渡し、残り400千ドルを掛にしました。
| 項目 | 計算 | 円貨額(千円) |
|---|---|---|
| 前受金 | 100千ドル × 118円 | 11,800 |
| 売掛金 | 400千ドル × 121円 | 48,400 |
| 売上高 | 11,800 + 48,400 | 60,200 |
| 誤答例 | 500千ドル × 121円 | 60,500(✕) |
売上高を「500千ドル×121円」で一気に計算すると、300千円ずれてしまいます😢
前渡金がある仕入も考え方はまったく同じで、「前渡金+買掛金」が仕入高です。
うみおん📝
試験ではこのパターンが本当によく狙われます。前受金・前渡金の文字を見たら、レートが2本になるサインだと覚えておいてください💡
3. 決済時の処理と為替差損益💱
3-1. 帳簿残高と決済額のズレが決済差額
売掛金や買掛金は、取引発生時のHRで換算された金額が帳簿に載っています。
一方、実際に代金を受け払いするときは、決済日のレートで外貨と円が交換されます。
この2つのレートの差から生まれるのが「決済差額」で、帳簿上は為替差損益勘定で処理します。
| 差額の出る側 | 意味 | 損益計算書の表示 |
|---|---|---|
| 貸方に差額 | 為替差益 | 営業外収益 |
| 借方に差額 | 為替差損 | 営業外費用 |
期中の為替差損益勘定は、期末に残高が貸方なら為替差益、借方なら為替差損として純額で表示します。
3-2. 計算例③:掛代金の支払い
計算例①の買掛金200千ドルを、1ドル=106円の日に支払ったとします。
決済時の仕訳(単位:千円)
(借)買掛金 22,000 /(貸)現金預金 21,200
(貸)為替差損益 800
支払額:200千ドル × 106円 = 21,200千円
円高で支払額が減ったので、貸方に800千円の差額が出ます。これは為替差益です🎉
借入金の返済も同じ考え方です。円安で返済額が増えれば借方に差額が出て、為替差損になります。
なお、利息は支払日のレートで換算します。「外貨の利息額×支払日のHR」と覚えておきましょう。
3-3. 試験での表示指示に注意
簿記論の総合問題では、決算整理後残高試算表を作る問題がよく出題されます。
そのとき、「為替差損と為替差益は相殺しないで示すこと」という指示が付くことがあります。
この指示があれば、為替差損勘定と為替差益勘定を別々に使って解答します。
特に指示がなければ、本来どおり為替差損益勘定1本で解答すればOKです👌
うみおん😊
ここまでお疲れさまでした。決済差額は「帳簿の金額と実際の金額の差」と考えると、損か益かも自然に判断できるようになりますよ。一緒にコツコツ積み上げていきましょう🐶
4. まとめ:換算のタイミングで金額が決まる🎯
外貨建取引では、取引発生時はHRで換算し、決済時には帳簿残高との差額を為替差損益で調整します。
前受金・前渡金がある場合は、すでに換算済みの部分を換算し直さないのがコツです。
| タイミング | 換算するもの | ポイント |
|---|---|---|
| 取引発生時 | 受け払いする外貨の額 | HRで換算し収益・費用の額とする |
| 前受金・前渡金あり | 残りの売掛金・買掛金 | 前受金等は受け払い時のHRのまま |
| 決済時 | 実際の入出金額 | 差額は為替差損益 |
🎯 今日のキーポイント
- 取引発生時は「受け払いする外貨」をHRで換算する
- 前受金・前渡金があると売上・仕入はレート2本立て
- 決済差額は為替差損益、残高の貸借で差益・差損を表示
- 「相殺しないで示す」指示があれば差損・差益を分ける
今日も一歩前進ですね。次回は決算時の換算に進みます。一緒にコツコツ積み上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。



コメント