こんにちは、うみおんです🐶
今日のテーマは【外貨建取引と為替相場】です✨
外貨換算会計って、HR・CR・ARといった略語が一気に出てきて、最初は本当にとっつきにくいですよね。
私も学習を始めた頃は「どのレートを使えばいいの?」と迷子になっていました。今回は外貨換算の入り口を3つのステップで一緒に整理していきましょう😊
📌 この記事の要点
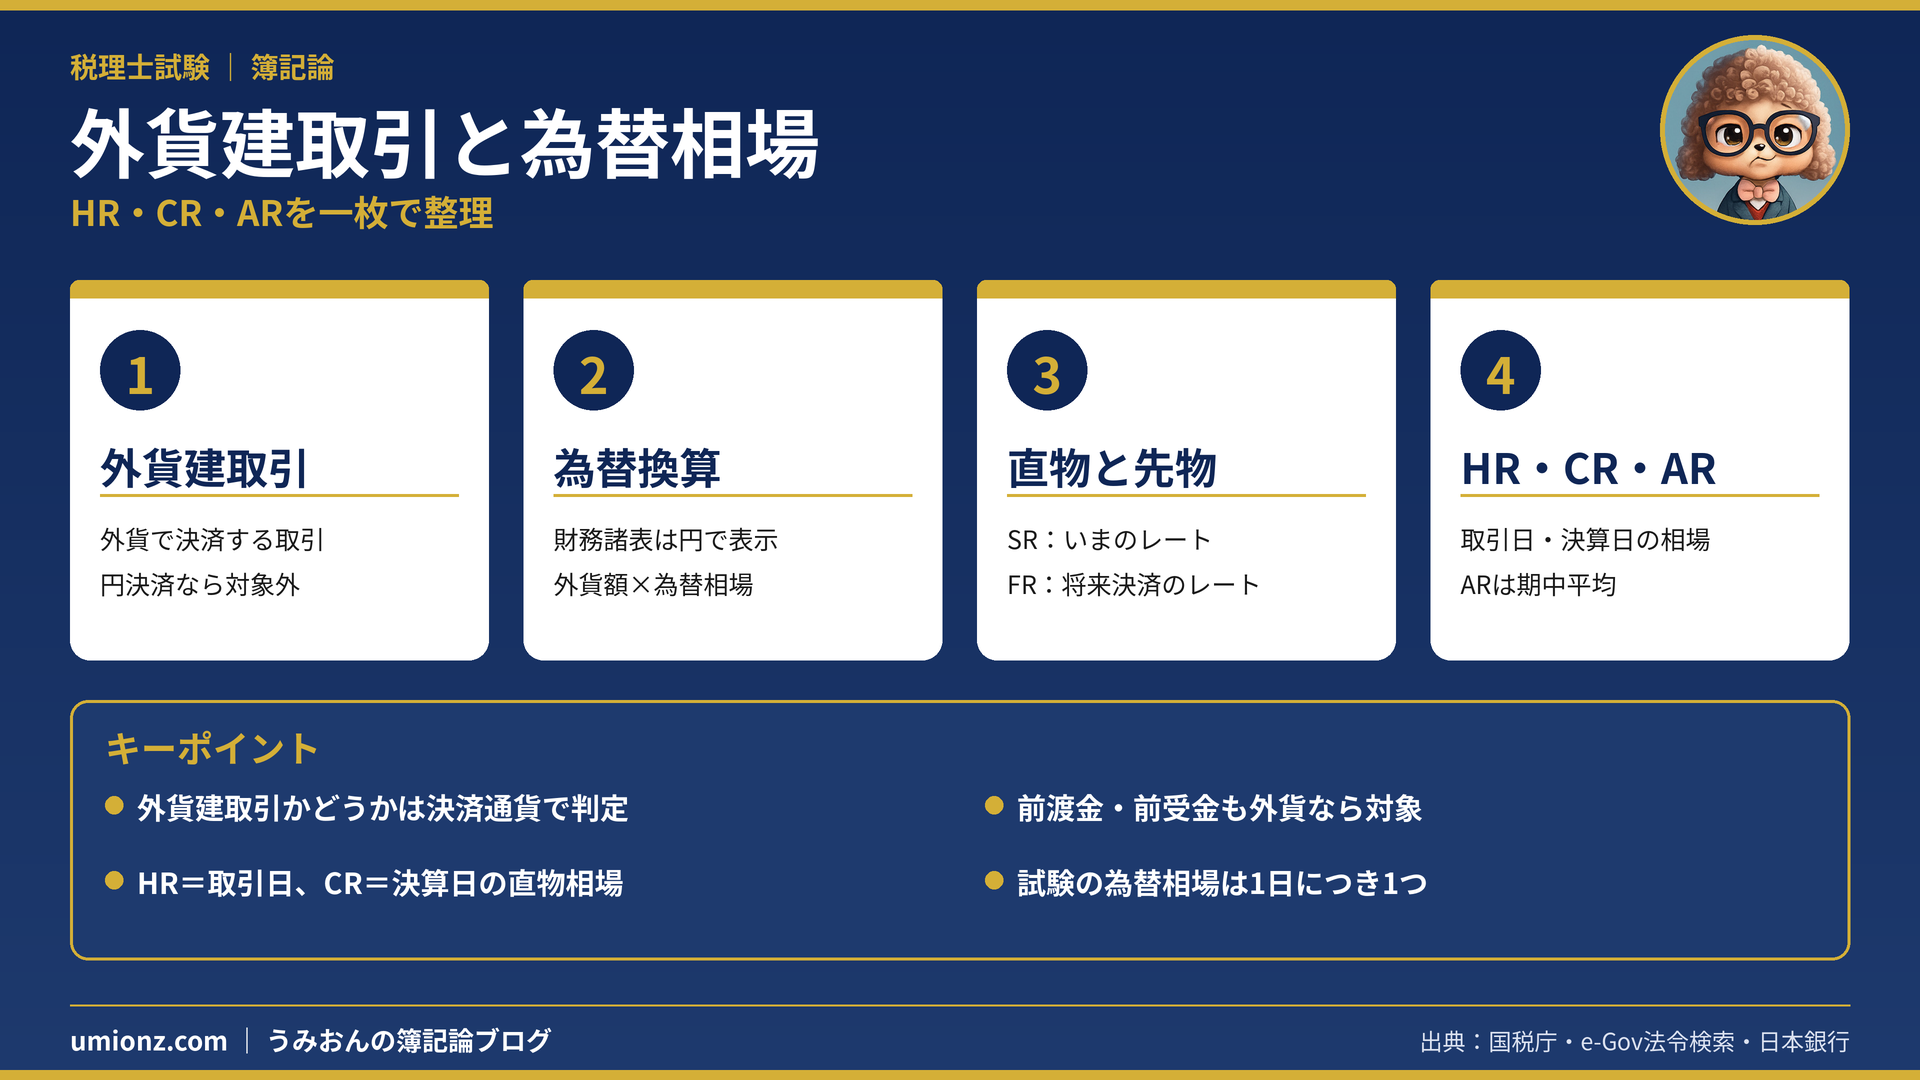
- 外貨建取引は「外貨で代金を決済する取引」のこと🌏
- 海外の会社との取引でも、円で決済するなら対象外です
- 財務諸表は円で作るので、外貨の金額は為替相場で円に換算します💱
- HR=取引日、CR=決算日、AR=期中平均の相場です
- 試験で与えられる為替相場は1日につき1つです
1. 外貨建取引とは?🌏
1-1. ポイントは「何で決済するか」
日本の会社が海外の会社と取引をすると、金額がドルやユーロで決められていることがあります。
このように、代金のやり取りを外貨で行う取引を外貨建取引(がいかだてとりひき)と呼びます。
ルールの出どころは「外貨建取引等会計処理基準」で、略して外貨会計基準と呼ばれます。
大事なのは、相手が海外の会社かどうかではありません。
代金を外貨で受け払いするかどうか、ここだけを見て判定します💡
1-2. 外貨建取引に当たるものを表で確認
外貨会計基準が挙げている取引を、身近な例に置き換えて並べてみました。
| 取引の例 | 外貨建取引? |
|---|---|
| 商品500ドルを輸入し、ドルで支払う | 〇 該当する |
| 銀行から1,000ドルを借り入れる | 〇 該当する |
| 額面がドル表示の社債を発行する | 〇 該当する |
| ドルで前渡金・前受金をやり取りする | 〇 該当する |
| 米国の会社に商品を売り、代金を円で受け取る | × 該当しない |
前渡金や仮払金のような「つなぎ」の取引も、外貨で受け払いすれば対象になります。
一方、最後の行のように相手が海外でも円で決済するなら、換算の必要はありません。
うみおん😉
ここがポイントなんですよね。「海外との取引=外貨建取引」と思い込むと、〇×問題でつまずきます。決済の通貨を確認する習慣をつけておきましょう✨
2. なぜ為替換算が必要なの?💱
2-1. 財務諸表は「円」で作るから
取引がドル建てでも、日本の会社の財務諸表は円で表示しなければなりません。
そこで、外貨の金額を円の金額に置き換える作業が必要になります。これを為替換算(かわせかんざん)と言います。
換算に使う物差しが為替相場(為替レート)です。2つの国の通貨を交換するときの比率のことですね。
「1ドル=100円」「1ドル100円」「100円/ドル」など、表し方はいろいろありますが意味は同じです。
2-2. 支払い・受取りのときの換算をイメージ
たとえば、1ドル=120円の日に200ドルを支払うとします。
会社は銀行に円を持ち込み、200ドルと交換してもらうので、必要な円は200ドル×120円=24,000円です。
反対に200ドルを受け取った日のレートが1ドル=115円なら、円に替えると23,000円になります。
同じ200ドルでも、日によって円の金額が変わる点がこの論点の出発点です📈
💡 ドル以外の通貨が出たら?
- 税理士試験の外貨建取引は、ほとんどがドル建てで出題されます
- まれにユーロ建てなども出ますが、考え方はまったく同じです
- 通貨の単位に惑わされず、「外貨額×レート」で円に直しましょう
3. 為替相場の種類を整理しよう📊
3-1. 直物相場と先物相場
直物(じきもの)為替相場は、いまこの時点のレートです。略してSR(スポットレート)と呼びます。
先物(さきもの)為替相場は、将来の決済日に使われると見込まれるレートで、FR(フォワードレート)と呼びます。
先物相場は、同じ日に見ても決済日がいつかによって数字が変わります。
どちらも会社が勝手に決めるものではなく、外国為替市場で成立するレートです。
3-2. HR・CR・ARの意味
学習では略称で書かれることがとても多いので、ここはしっかり覚えておきましょう。
| 略称 | 正式名 | 意味 | 使う場面 |
|---|---|---|---|
| HR | Historical Rate | 取得時・発生時の直物相場 | 取引をした日の換算 |
| CR | Current Rate(Closing Rate) | 決算日の直物相場 | 決算時の換算 |
| AR | Average Rate | 期中の平均相場 | 一部の限られた場面 |
「取得時」は外貨建資産に、「発生時」は負債や収益・費用などに使う言い方です。
ARは、外貨建ての満期保有目的の債券の償却原価法など、限られた場面で登場します。
3-3. 例題でHRとCRを見分ける
オリジナルの例で確認してみましょう。決算日は3月31日とします。
| 日付 | 出来事 | 直物相場 |
|---|---|---|
| 2月15日 | 商品500ドルを掛けで仕入れる | 1ドル=120円 |
| 3月31日 | 決算日 | 1ドル=125円 |
| 4月30日 | 買掛金を支払う | 1ドル=118円 |
このとき、HR(取引発生時の相場)は2月15日の120円、CR(決算時の相場)は3月31日の125円です。
仕入の金額は500ドル×120円=60,000円で記録します。決済日の118円は、HRでもCRでもない点に注意しましょう。
うみおん📝
試験では、日付とレートが並んだ資料から「どれがHRで、どれがCRか」を読み取る力が本当によく狙われます。まずは資料に日付ごとの印をつけてみてください💡
4. 試験で問われやすいポイント🎯
4-1. ひっかけやすい3つの落とし穴
⚠️ よくあるひっかけ
- 相手が海外でも、円で決済するなら外貨建取引ではない
- 前渡金・前受金・仮払金・仮受金も、外貨なら外貨建取引に入る
- 決済日のレートはHRでもCRでもなく、決済時の換算で使う
4-2. 為替相場は「1日1つ」と割り切る
本物の為替相場は、1日の中でも刻々と動いています。
ただし試験では、1日につき1つのレートしか与えられません。午前と午後で別々の数字が出ることはないので安心してください😌
うみおん😊
ここまでお疲れさまでした。外貨換算は、この「HR・CR・AR」の区別が土台になります。一緒にコツコツ積み上げていきましょう🐶
5. まとめ:決済通貨とレートの種類を押さえる📝
外貨建取引は「外貨で決済する取引」で、財務諸表を円で作るために為替換算が必要になります。
換算に使うレートは、HR・CR・ARの3つをまず区別できれば大丈夫です✨
🎯 今日のキーポイント
- 外貨建取引かどうかは決済通貨で判定する
- 財務諸表は円表示なので、外貨額×為替相場で換算する
- HR=取引日、CR=決算日、AR=期中平均の相場
- 決済日のレートはHR・CRとは別物として扱う
今日も一歩前進ですね。次回は取引発生時と決済時の処理に進みます。一緒にコツコツ積み上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント