こんにちは、うみおんです🐶
今日のテーマは【決算時の換算替(かんざんがえ)】です。
外貨建取引の「発生時」と「決済時」を学んだあと、次に出てくるのが決算時の処理なんですよね。
私も最初は「差益と差損、どっちだっけ?」と毎回迷っていました😅 今回は判断のコツを4つの仕訳パターンで一緒に整理していきましょう✨
📌 この記事の要点
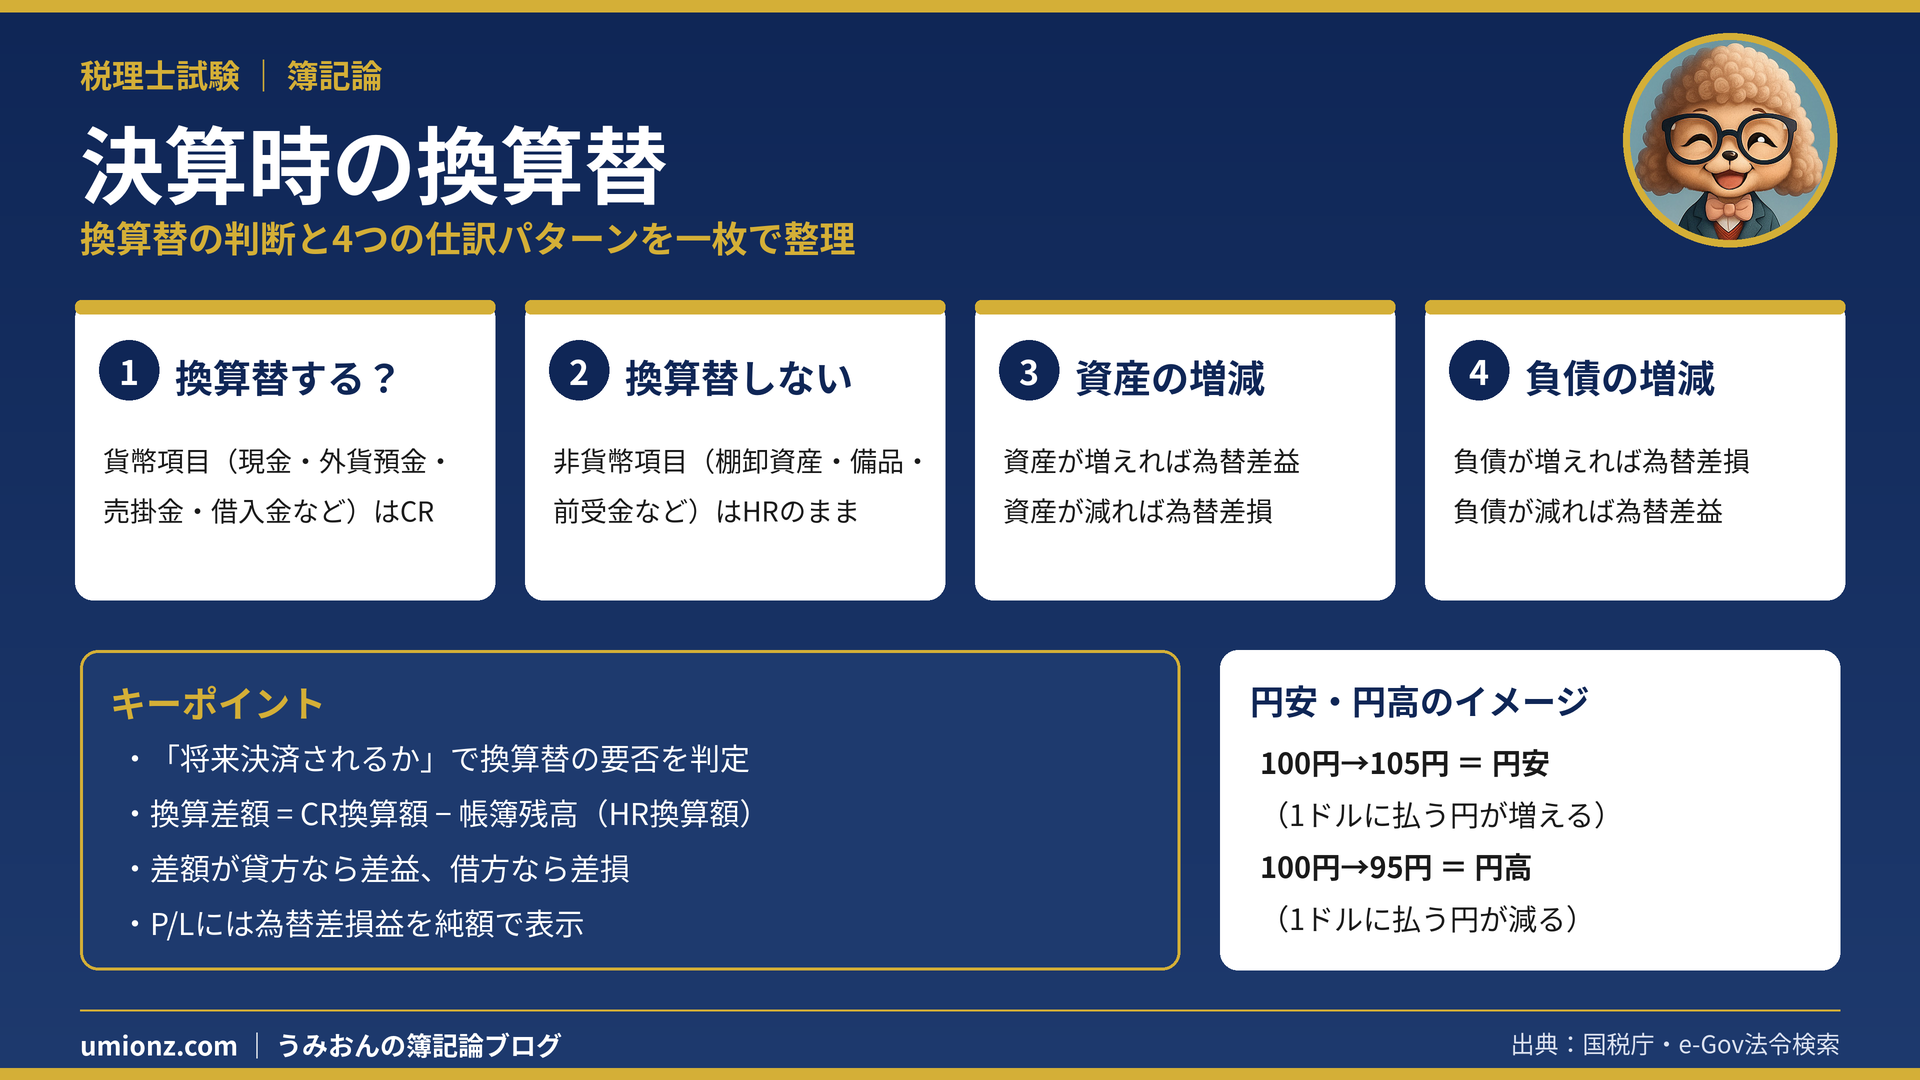
- 決算時は、将来決済される貨幣項目だけをCR(決算時の為替相場)で換算替する
- 棚卸資産・備品・前受金などの非貨幣項目はHRのまま据え置く
- 換算差額は「資産が増えれば差益・負債が増えれば差損」のイメージで判断する
- 為替差損益は項目ごとに集計し、P/Lには純額で表示する
1. 決算時の換算替とは?🌏
1-1. 取引と決済の間に決算日がはさまるケース
外貨建てで商品を仕入れ、代金の支払いが翌期になる…というケースを考えてみましょう。
このとき決算日には、まだ支払っていない外貨建買掛金が帳簿に残っています。
そこで決算日の為替相場(CR)で円換算をやり直します。これが換算替です💡
1-2. どうして換算し直すの?
外貨建の債権債務は、将来いくらの円で決済されるかが為替相場しだいで変わります。
決算日の相場で評価し直すことで、期末時点の実態に近い金額を貸借対照表に載せられるんです。
一種の「時価評価」のようなもの、とイメージすると覚えやすいですよ📝
うみおん😉
ここがポイントなんですよね。換算替は「全部の外貨建項目」ではなく、決算日時点でまだ決済が残っているものが対象です。最初にここを押さえておきましょう✨
2. 換算替する項目・しない項目の見分け方🔍
2-1. 判断基準は「将来、外貨で決済されるか」
換算替が必要なのは、将来に外貨と円の交換が起きる項目=貨幣項目です。
一方、代金のやりとりがすでに終わっている項目は非貨幣項目なので、取引時のHRのままでOKです。
| 区分 | 主な勘定科目 | 決算時の換算 |
|---|---|---|
| 貨幣項目 | 外国通貨、外貨預金、売掛金、買掛金、未収金、未払金、貸付金、借入金 | CRで換算替する |
| 非貨幣項目 | 棚卸資産、備品などの有形固定資産、前払金、前受金 | HRのまま(換算替しない) |
2-2. ひっかけやすい前受金と前払金
問題でよく迷うのが前受金・前払金です⚠️
前受金は、すでに外貨を受け取っていて、あとは商品を渡すだけの負債です。
つまり将来お金のやりとりは起きないので、換算替はしません。前払金も同じ考え方です。
なお、有価証券は保有目的によって扱いが変わるので、別の回で整理しますね📚
3. 換算替の4つの仕訳パターン💱
3-1. まずは円安・円高を正しくつかむ
1ドル=100円が105円になるのは、1ドルを手に入れるのに多くの円が必要になる状態なので円安です。
逆に100円が95円になれば円高です。数字が大きくなると円安、と覚えておきましょう🙂
3-2. 資産・負債×円安・円高の組み合わせ
外貨建資産・負債を換算替すると、その資産・負債自体が増えたり減ったりします。
相手勘定として出てくる換算差額が、貸方なら為替差益、借方なら為替差損です。
| パターン | 相場の動き | 資産・負債の増減 | 結果 |
|---|---|---|---|
| ① 外貨建資産 | 円安(100円→105円) | 資産が増える | 為替差益 |
| ② 外貨建負債 | 円安(100円→105円) | 負債が増える | 為替差損 |
| ③ 外貨建資産 | 円高(100円→95円) | 資産が減る | 為替差損 |
| ④ 外貨建負債 | 円高(100円→95円) | 負債が減る | 為替差益 |
イメージは「資産が増えれば得、負債が増えれば損」です。これだけで4パターンすべて判断できますよ🎯
3-3. 計算例で確認しよう
商品500千ドルを1ドル100円で掛仕入し、決算日のCRが110円、翌期の決済日が105円だったとします。
✏️ 仕訳の流れ(単位:千円)
- 仕入時:仕入 50,000 / 買掛金 50,000(500×100円)
- 決算時:為替差損益 5,000 / 買掛金 5,000(500×110円=55,000に換算替、負債が増えて差損)
- 決済時:買掛金 55,000 / 現金預金 52,500・為替差損益 2,500(差益)
決済時は、換算替後の帳簿残高55,000千円と実際の支払額との差額で差損益を計算する点に注意です。
うみおん📝
試験ではこのパターンが本当によく狙われます。決済時にうっかり「取引発生時のHR」と比べてしまうミスが多いので、必ず手を動かして覚えてみてください💡
4. まとめ:為替差損益は項目ごとに集計📊
4-1. 総合問題での解き方の手順
決算整理前の残高試算表から、外貨建項目を一つずつ判定していきます。
貨幣項目は「外貨額×CR」で決算整理後残高を出し、帳簿残高との差額を資産・負債の増減から差益か差損か判定します。
最後に、前T/Bの為替差損益と合わせてT字勘定で集計し、貸方残なら為替差益、借方残なら為替差損として純額で表示します。
| 勘定科目 | CR換算額 | 帳簿残高 | 差額と判定 |
|---|---|---|---|
| 現金(20千ドル) | 2,200 | 2,100 | +100 資産増→差益 |
| 売掛金(150千ドル) | 16,500 | 16,200 | +300 資産増→差益 |
| 備品(非貨幣項目) | 換算替なし | 15,750 | HRのまま |
| 借入金(100千ドル) | 11,000 | 11,200 | △200 負債減→差益 |
買掛金も同じように判定し、負債が増えれば差損として借方に記入します。
全項目の差額をT字勘定に書き込んでから、前T/Bの残高と合わせて貸借の差を求めると計算ミスを防げます。
※CR110円、単位は千円です。備品のような非貨幣項目を換算替しないのが得点の分かれ目になります✅
うみおん😊
ここまでお疲れさまでした。判定の手順さえ身につけば、総合問題でも落ち着いて解けるようになります。一緒にコツコツ積み上げていきましょう🐶
🌟 今日のキーポイント
- 「将来決済されるか」で換算替の要否を判定する
- 換算差額=CR換算額−帳簿残高(HR換算額)
- 差額が貸方なら差益、借方なら差損
- P/Lには為替差損益を純額で表示する
今日も一歩前進ですね。円安・円高の感覚をつかめば、外貨換算会計はぐっと身近になりますよ🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください



コメント