こんにちは、うみおんです🐶
今日のテーマは【外貨建有価証券の期末評価】です。
有価証券の評価と為替換算、2つの論点が同時に出てくるので、最初は本当にとっつきにくいですよね。
私も「時価を使うの?HRなの?CRなの?」と何度も混乱しました😅 今回は保有目的別の3パターンで、一緒に整理していきましょう✨
📌 この記事の要点
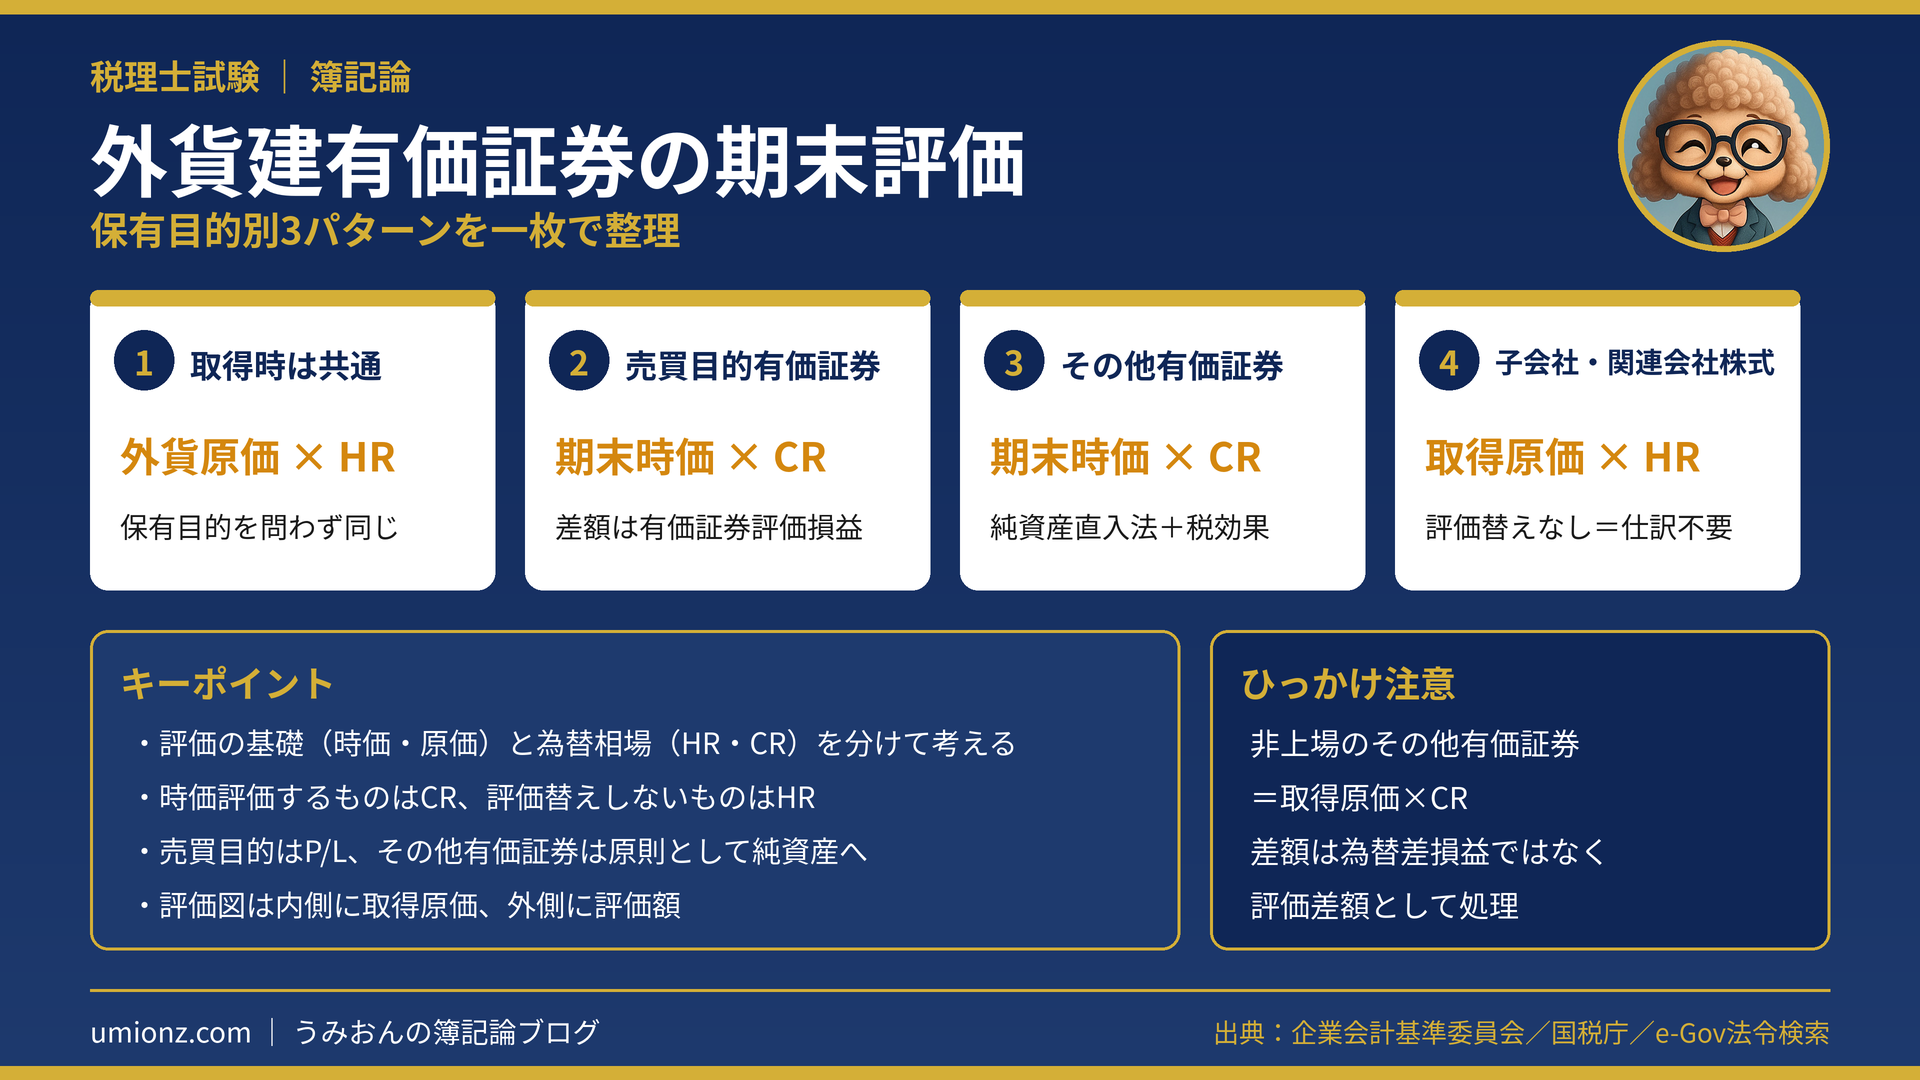
- 取得時は外貨の取得原価×HRで円換算する(保有目的に関係なく共通)
- 期末は「どの金額(時価・原価)」と「どの為替相場(HR・CR)」の2つの視点で考える
- 売買目的は時価×CR、差額は有価証券評価損益(P/L)
- その他有価証券も時価×CR、差額は純資産直入法(税効果あり)で処理
- 子会社・関連会社株式は取得原価×HRのまま、原則として仕訳不要
1. 外貨建有価証券の基本と「2つの視点」🌏
1-1. 外貨建有価証券ってどんなもの?
外貨建有価証券とは、外国企業の株式や、外貨で償還される社債・国債などのことです。
日本の会社がドル建てで発行した社債も含まれる点は、意外と見落としやすいポイントなんですよね。
1-2. 取得時はいつでも「外貨×HR」
取得時の円ベースの取得原価は、外貨での取得原価に取得時の為替相場(HR)を掛けて求めます。
ここは保有目的に関係なく共通なので、まずは安心してOKです💡
1-3. 期末は2つの視点で分けて考える
期末評価では、次の2つを別々に判断するのがコツです。
| 視点 | 考えること | 選択肢 |
|---|---|---|
| ① 評価の基礎 | 外貨ベースでいくらと見るか | 時価/取得原価/償却原価 |
| ② 為替相場 | どのレートで円に直すか | HR/CR/AR |
この2つを混ぜて考えると迷子になりやすいので、「金額→レート」の順に1つずつ決めていきましょう。
うみおん😉
ここがポイントなんですよね。「何ドルで評価するか」と「何円で換算するか」を分けるだけで、頭の中がぐっとスッキリします✨
2. 保有目的別の評価ルールを一覧で整理📊
2-1. 3パターンの比較表
| 保有目的 | 外貨ベース | 為替相場 | 差額の処理 |
|---|---|---|---|
| 売買目的有価証券 | 期末時価 | CR | 有価証券評価損益(P/L) |
| その他有価証券 | 期末時価 | CR | 評価差額金(純資産)等 |
| 子会社・関連会社株式 | 取得原価 | HR | 差額なし(評価替えしない) |
2-2. 評価図(BOX)の書き方
計算ミスを防ぐには、縦軸に為替相場、横軸に外貨金額をとったBOX図が便利です。
内側に取得原価(HR・外貨取得原価)、外側に評価額(CR・外貨時価)を書くのがルールです。
HRとCRのどちらが大きいかは気にせず、いつも同じ配置で書くのがコツです。
毎回同じ形にしておくと、差額が自然に浮かび上がってきますよ📝
3. 計算例で仕訳を確認しよう✍️
3-1. 売買目的有価証券
例:株式30株を1株4千ドルで取得(HR100円)。期末時価は1株4.5千ドル、CRは105円とします。
| 項目 | 計算 | 金額(千円) |
|---|---|---|
| 取得原価 | 4千ドル×30株×100円 | 12,000 |
| 期末評価額 | 4.5千ドル×30株×105円 | 14,175 |
| 評価差額 | 14,175-12,000 | +2,175(評価益) |
時価の変動と為替の変動を分けずに、まとめて評価損益とする点を押さえておきましょう。
3-2. その他有価証券(税効果あり)
例:株式20株を1株10千ドルで取得(HR110円)。期末時価は1株9千ドル、CRは115円、実効税率30%とします。
| 項目 | 計算 | 金額(千円) |
|---|---|---|
| 取得原価 | 10千ドル×20株×110円 | 22,000 |
| 期末評価額 | 9千ドル×20株×115円 | 20,700 |
| 評価差額 | 20,700-22,000 | △1,300(評価差損) |
ドル建ての時価は下がり、円安で為替はプラス。それでも合計では評価差損になるケースです👀
全部純資産直入法では、差損1,300の30%を繰延税金資産とし、残りを評価差額金とします。
(借)その他有価証券評価差額金 910
部分純資産直入法では、差損を当期の損失として計上し、税効果は法人税等調整額で調整します。
(借)繰延税金資産 390 (貸)法人税等調整額 390
3-3. 子会社・関連会社株式
例:関連会社株式10株を1株20千ドルで取得(HR120円)→取得原価24,000千円。
期末に時価やCRが変わっても、取得原価×HRのまま据え置きなので仕訳は不要です。
問題文に期末時価やCRがわざわざ書いてあっても、使わないのが正解です⚠️
うみおん📝
試験では「関係会社株式に時価とCRが与えられている」ひっかけが本当によく狙われます。「仕訳不要」と書く勇気を、手を動かして身につけてみてください💡
4. まとめ:ひっかけポイントと覚え方🎯
4-1. 非上場のその他有価証券に注意
市場価格のない外貨建のその他有価証券は、外貨ベースでは取得原価のままです。
ただし換算はCRで行うため、為替の変動分だけ差額が生じます。
この差額は為替差損益ではなく、評価差額として純資産直入法等で処理します。
見た目は為替差損益っぽいので、ここは要注意ですね🔍
| ケース | 外貨ベース | 換算 | 差額の名前 |
|---|---|---|---|
| 上場のその他有価証券 | 期末時価 | CR | 評価差額 |
| 非上場のその他有価証券 | 取得原価 | CR | 評価差額(為替差損益ではない) |
4-2. 覚え方のコツ
🧠 覚え方のヒント
- 時価評価するもの(売買目的・その他)は、レートもCRにそろえる
- 評価替えしないもの(関係会社株式)は、レートもHRのまま
- 売買目的はP/L、その他有価証券は原則として純資産。行き先で覚える
うみおん😊
ここまでお疲れさまでした。外貨換算と有価証券、2つの論点がつながると一気に視界が開けますよ。一緒にコツコツ積み上げていきましょう🐶
🌟 今日のキーポイント
- 取得時は保有目的を問わず「外貨取得原価×HR」
- 売買目的・その他有価証券は「期末時価×CR」
- 関係会社株式は「取得原価×HR」のままで仕訳不要
- 非上場のその他有価証券は「取得原価×CR」、差額は評価差額
今日も一歩前進ですね。明日も一緒にコツコツ積み上げていきましょう🐶✨
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください



コメント