こんにちは、うみおんです🐶
今日のテーマは【先物取引】です。デリバティブの中でも最初に学ぶ論点ですが、「買建て?売建て?どっちが得するの?」と頭がこんがらがりやすいんですよね。
私も最初は、利益と損失の向きを何度も逆にしていました😅
今回は「買い手・売り手」×「値上がり・値下がり」の4パターンを軸に、決済時と決算時の仕訳まで一緒に整理していきましょう✨
📌 この記事の要点
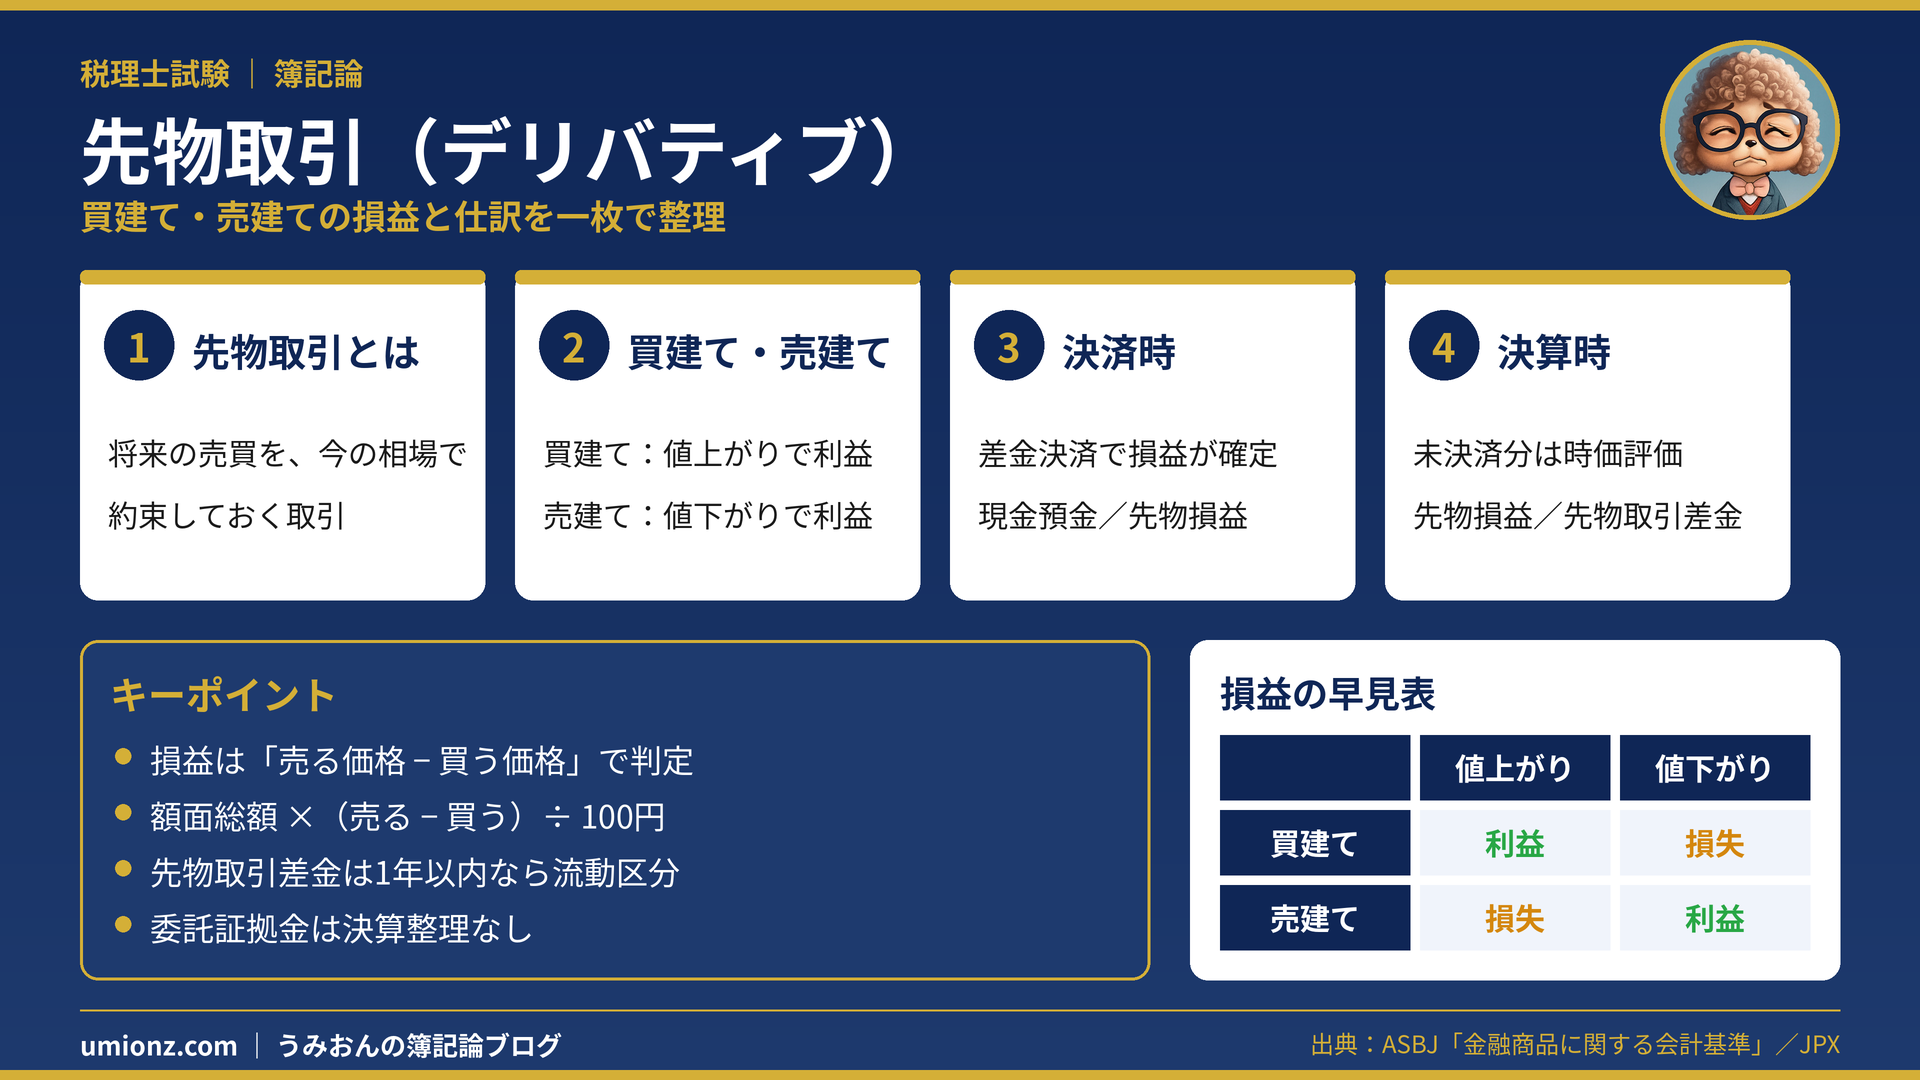
- 先物取引は「将来の売買を今の価格で約束する」取引
- 買建て=将来買う約束、売建て=将来売る約束
- 損益は「売る価格 − 買う価格」で判定するのが基本
- 決済時は差金決済、決算時は時価評価で「先物損益」を計上
- 委託証拠金は決算整理不要(資産として据え置き)
1. 先物取引ってどんな取引?🤔
1-1. 「今、将来の値段を決める」取引
先物取引は、将来の売買について、価格や数量を今の時点で約束しておく取引です。
そして決済期限が来たら、約束どおりに決済します。約束した時点の相場(時価)で契約するのがポイントです💡
たとえば「半年後に100円で買う」と今決めておけば、半年後の相場が110円になっていても100円で買えます。この差額こそが先物の損益になるわけです。
1-2. 買建てと売建て
先物取引でまず確認すべきなのは、「買う約束」なのか「売る約束」なのか、という点です。
| 区分 | 約束の内容 | 得をする局面 |
|---|---|---|
| 買建て(買い手) | 約束した価格で将来買う | 相場が値上がりしたとき📈 |
| 売建て(売り手) | 約束した価格で将来売る | 相場が値下がりしたとき📉 |
1-3. 試験で押さえる周辺知識
先物は取引所に上場された銘柄で行われ、決済期限の月を「限月(げんげつ)」と呼びます。限月は通常1年以内です。
学習上は、国債先物などの金融先物を想定すれば十分です。
また、契約時には確実な決済のために「委託証拠金」を差し入れます。証拠金の支払い自体はデリバティブではない点も覚えておきましょう。
うみおん😉
まずは「買建て=値上がりでうれしい」「売建て=値下がりでうれしい」とだけ覚えてみてください。ここが全部の土台なんですよね✨
2. 損益の判定は4パターンで整理📊
2-1. 「買って売る」と想定する
先物の損益は、実際に現物をやり取りするのではなく、反対売買による差額(差金)で計算します。
考え方はシンプルで、「売る価格 − 買う価格」がプラスなら利益、マイナスなら損失です。
2-2. 4パターン早見表
| 立場 | 買う価格 | 売る価格 | 値上がり時 | 値下がり時 |
|---|---|---|---|---|
| 買い手 | 契約価格 | その日の時価 | 利益⭕ | 損失❌ |
| 売り手 | その日の時価 | 契約価格 | 損失❌ | 利益⭕ |
買い手と売り手では、損得がちょうど逆になります。一方が得をすれば、もう一方が同じ額だけ損をする関係です。
迷ったら「自分が買い手ならどうなるか」を先に考え、売り手はその裏返し、と整理すると間違えにくいですよ🎯
2-3. 計算式の型を固定しよう
計算は「額面総額 ×(売る価格 − 買う価格)÷ 100円」の型で統一するのがおすすめです。
先物の相場は「額面100円につき◯円」と表されることが多いため、最後に100円で割るのを忘れないようにしましょう。
この型にあてはめれば、結果がプラスなら利益、マイナスなら損失と機械的に判定できます。立場ごとに式を覚え分ける必要はありません👍
うみおん📝
試験では「売建て」の問題で利益と損失を逆にするミスが本当によく起こります。必ず「どちらが買う価格か」を書き出してから計算してみてください💡
3. 決済時と決算時の仕訳✍️
3-1. 契約時(証拠金の差入れ)
ここからはオリジナルの数値で確認します。国債先物(額面総額6,000千円)を額面100円につき97円で買い建て、証拠金500千円を現金預金で支払ったとします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 先物取引差入証拠金 | 500 | 現金預金 | 500 |
先物取引そのものは、契約時点では仕訳しません。動くのは証拠金だけです。
3-2. 決済時(差金決済)
決済時の相場が101円だったとします。買い手は「97円で買って101円で売る」と考えます。
🧮 計算
6,000千円 ×(101円 − 97円)÷ 100円 = +240千円(先物利益)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 240 | 先物損益 | 240 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 500 | 先物取引差入証拠金 | 500 |
証拠金も決済とあわせて返ってきます。先物損益は、貸方残高なら「先物利益」、借方残高なら「先物損失」として損益計算書に表示します。
3-3. 決算時(未決済なら時価評価)
期末に未決済の先物が残っている場合は、デリバティブの原則どおり時価評価をします。決算日の相場で反対売買したと仮定して差額を出すんですね。
例として、額面総額4,000千円を96円で売り建て、決算日の相場が99円だったとします。売り手は「99円で買って96円で売る」と考えます。
🧮 計算
4,000千円 ×(96円 − 99円)÷ 100円 = △120千円(先物損失)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 先物損益 | 120 | 先物取引差金 | 120 |
相手勘定の「先物取引差金」は、未収なら資産、未払なら負債です。多くは1年以内に決済されるため、流動区分に表示するのが通常です。
問題文に「決算日の相場」と「決済期限」が両方書かれていても、期末時点で未決済なら使うのは決算日の相場です。日付をよく確認してくださいね。
なお、委託証拠金については決算整理は不要です⚠️
うみおん😊
ここまでお疲れさまでした。決済時も決算時も、考え方は「売る価格 − 買う価格」でまったく同じなんです。一緒にコツコツ積み上げていきましょう🐶
4. まとめ:先物取引は「立場」と「相場の向き」で決まる🌟
| 場面 | 処理 | 使う勘定 |
|---|---|---|
| 契約時 | 証拠金の差入れのみ | 先物取引差入証拠金 |
| 決済時 | 差金決済で損益確定 | 現金預金/先物損益 |
| 決算時 | 未決済分を時価評価 | 先物損益/先物取引差金 |
先物取引の仕訳はパターンが限られているので、一度型を覚えてしまえば得点源になりやすい論点です。
問題を解くときは、①立場(買建て・売建て)を確認、②買う価格と売る価格を書き出す、③型にあてはめて計算、の3ステップで進めると安定しますよ📝
✨ 今日のキーポイント
- 買建ては値上がりで利益、売建ては値下がりで利益
- 損益は常に「売る価格 − 買う価格」で判定
- 決算時は未決済分を時価評価し、先物取引差金を計上
- 委託証拠金は決算整理なし
今日も一歩前進ですね。次回はオプション取引に進みます。一緒にコツコツ積み上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください




コメント