こんにちは、うみおんです🐶
今日のテーマは【オプション取引】です。前回の先物取引に続くデリバティブの第2弾ですね。
「権利を買う」「権利を売る」と聞いても、最初はピンとこないんですよね。私も、コールとプットがどっちだったか何度も迷子になりました😅
今回は「契約時・決済時・決算時」の3つの場面に分けて、仕訳の型まで一緒に整理していきましょう✨
📌 この記事の要点
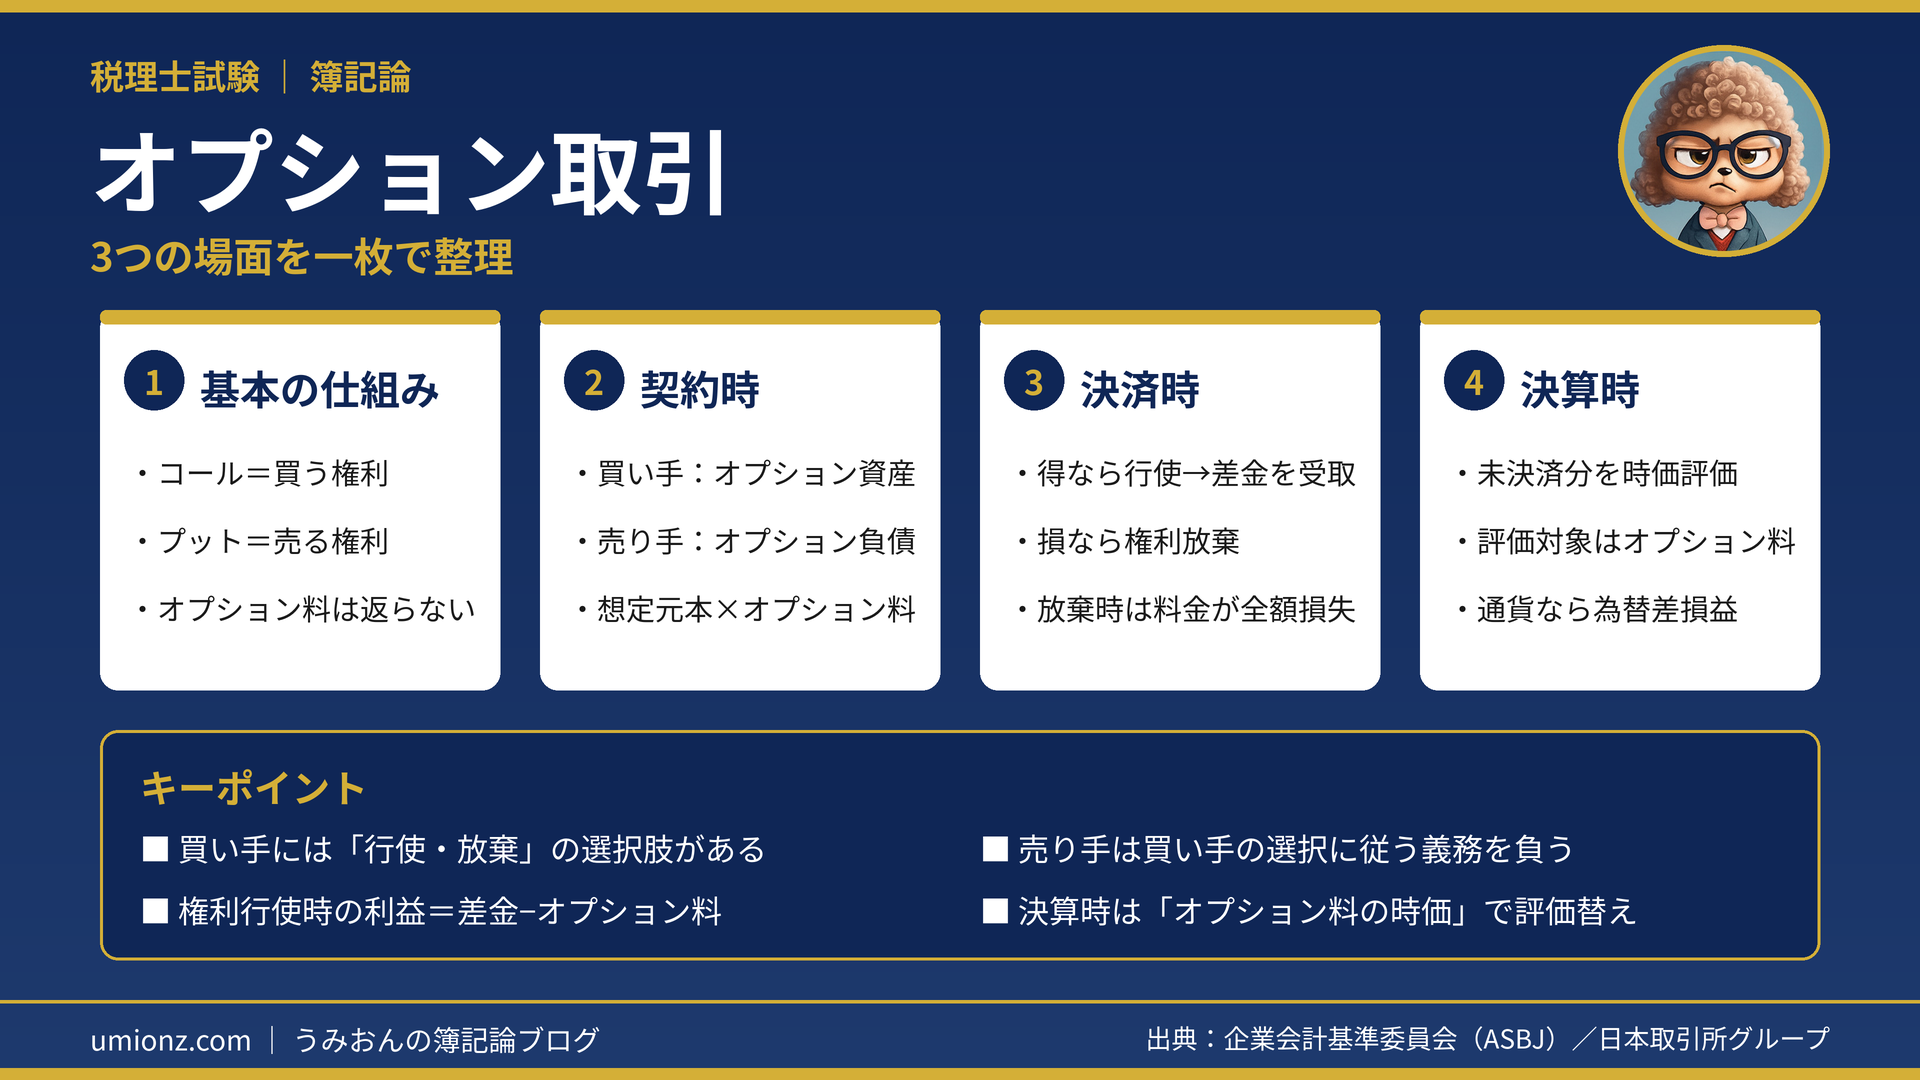
- オプション取引は「買う権利」「売る権利」そのものを売買する取引
- コール=買う権利、プット=売る権利
- 買い手は契約時にオプション料を支払い「オプション資産」で処理
- 決済時は、得なら権利行使・損なら権利放棄(オプション料が損失に)
- 決算時は未決済分のオプション料を時価評価する
1. オプション取引ってどんな取引?🤔
1-1. 「権利」そのものを売り買いする
オプション取引は、モノを売り買いするのではなく、「一定の価格で買う権利」や「一定の価格で売る権利」を売り買いする取引です。
権利を買った人(買い手)は、決済のときに「使う(権利行使)」か「使わない(権利放棄)」かを自分で選べます💡
一方、権利を売った人(売り手)に選択肢はありません。買い手が権利を使えば、それに応じる義務を負います。
1-2. コール・オプションとプット・オプション
まずは用語を整理しておきましょう。外貨の売買を内容とするものは「通貨オプション」と呼ばれます。
| 種類 | 権利の内容 | 買い手が得をする局面 |
|---|---|---|
| コール・オプション | 決められた価格で買う権利 | 相場が上がったとき(ドルなら円安)📈 |
| プット・オプション | 決められた価格で売る権利 | 相場が下がったとき(ドルなら円高)📉 |
1-3. 行使価格・想定元本・オプション料
「100千ドルを1ドル=100円で買う権利」なら、想定元本は100千ドル、行使価格は1ドル=100円です。
想定元本は損益を計算するための数字にすぎず、元本そのものを受け渡すわけではありません。
そして、権利の代金が「オプション料」です。売り手が背負うリスクの対価なので、権利を行使しても放棄しても返ってきません。ここ、大事なポイントです🔑
うみおん😉
まずは「コール=買う権利」「プット=売る権利」、そして「オプション料は返ってこない」の2点を押さえてみてください。ここが全部の土台なんですよね✨
2. 契約時と決済時の処理💰
2-1. 契約時はオプション料の受け払いだけ
契約時に処理するのは、オプション料の支払い・受け取りです。
買い手が支払ったオプション料は「オプション資産」、売り手が受け取ったオプション料は「オプション負債」で処理します。
2-2. 権利行使か権利放棄か
買い手は、権利を使うと得をするなら行使し、損をするなら放棄します。試験では、損をするのに権利を行使するケースは考えなくて大丈夫です。
行使した場合は、相場との差額を受け取る「差金決済」になります。
| 決済時の相場 | コール(買う権利) | プット(売る権利) |
|---|---|---|
| 円安(例 100円→105円) | 権利行使 ⭕ | 権利放棄 ❌ |
| 円高(例 100円→95円) | 権利放棄 ❌ | 権利行使 ⭕ |
損益は原則「オプション損益」(営業外損益)で処理します。ただし、通貨オプションの場合は「為替差損益」を使うのが通常です。
2-3. 計算例:通貨コール・オプションの買い手
想定元本300千ドル、行使価格1ドル=110円の通貨コール・オプションを、オプション料3円/ドルで買い建てたとします(単位:千円)。
① 契約時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| オプション資産 | 900 | 現金預金 | 900 |
オプション料は、300千ドル×3円=900千円です。
② 決済日の相場が116円(権利行使)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 1,800 | オプション資産 | 900 |
| 為替差損益 | 900 |
差金は300千ドル×(116円−110円)=1,800千円の受け取りです。ここからオプション料900千円を差し引いた900千円が利益になります。
③ 決済日の相場が107円(権利放棄)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 為替差損益 | 900 | オプション資産 | 900 |
110円で買う権利を使うと損をするので放棄します。この場合、支払ったオプション料がそのまま損失になります。
うみおん📝
権利行使のときに「差金だけを利益にしてしまう」ミスが本当によく出ます。オプション資産を取り崩して、差額を損益にする流れを手を動かして覚えてみてください💡
3. 決算時の処理📊
3-1. 未決済分はオプション料を時価評価
決算日にまだ決済していないオプションは、デリバティブの原則どおり時価評価します。
ここで評価するのは「オプション料の時価」です。決算時点で権利を行使するかどうかを考える必要はありません。
3-2. 立場と時価の動きで4パターン
| 立場・時価 | 借方 | 貸方 |
|---|---|---|
| 買い手・時価上昇 | オプション資産 | オプション損益(利益) |
| 買い手・時価下落 | オプション損益(損失) | オプション資産 |
| 売り手・時価上昇 | オプション損益(損失) | オプション負債 |
| 売り手・時価下落 | オプション負債 | オプション損益(利益) |
通貨オプションなら、表中の「オプション損益」は「為替差損益」に読み替えます。
3-3. 計算例:決算整理仕訳
期中に想定元本400千ドルの通貨コール・オプションをオプション料4円/ドルで買い建て、決算日の時価が6円/ドルだったとします。
決算整理(単位:千円)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| オプション資産 | 800 | 為替差損益 | 800 |
評価差額は400千ドル×(6円−4円)=800千円です。買い手にとって権利の価値が上がったので、評価益になります🎯
4. まとめ:オプション取引は「3つの場面」で整理🌟
| 場面 | 買い手の処理 | ポイント |
|---|---|---|
| 契約時 | オプション資産を計上 | 想定元本×オプション料 |
| 決済時 | 行使なら差金受取、放棄なら全額損失 | 最終損益はオプション料を差し引く |
| 決算時 | オプション料を時価評価 | 通貨なら為替差損益 |
オプション取引は先物取引と似ていますが、「買い手には選択肢がある」「オプション料は返ってこない」という2点が大きな違いです。
問題を解くときは、①コールかプットか、②買い手か売り手か、③相場の動き、の順に確認すると迷いにくくなりますよ📝
うみおん😊
ここまでお疲れさまでした。先物とオプションの違いが見えてくると、ヘッジ会計もぐっと理解しやすくなります。一緒にコツコツ積み上げていきましょう🐶
✨ 今日のキーポイント
- コール=買う権利、プット=売る権利
- 契約時はオプション料を「オプション資産」で計上
- 権利放棄ならオプション料がまるごと損失
- 決算時はオプション料の時価で評価替え
今日も一歩前進ですね。次回は金利スワップ取引に進みます。この調子で一緒に頑張りましょう💪
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください




コメント