こんにちは、うみおんです🐶
今日のテーマは【金利スワップ取引】です。先物・オプションに続く、デリバティブの第3弾ですね。
「金利を交換する」と聞いても、何をどう交換するのかイメージしにくいんですよね。私も最初は、元本まで動くものだと思い込んでいました😅
今回は「金利交換時」と「決算時」の2つの場面に分けて、計算例を使いながら一緒に整理していきましょう✨
📌 この記事の要点
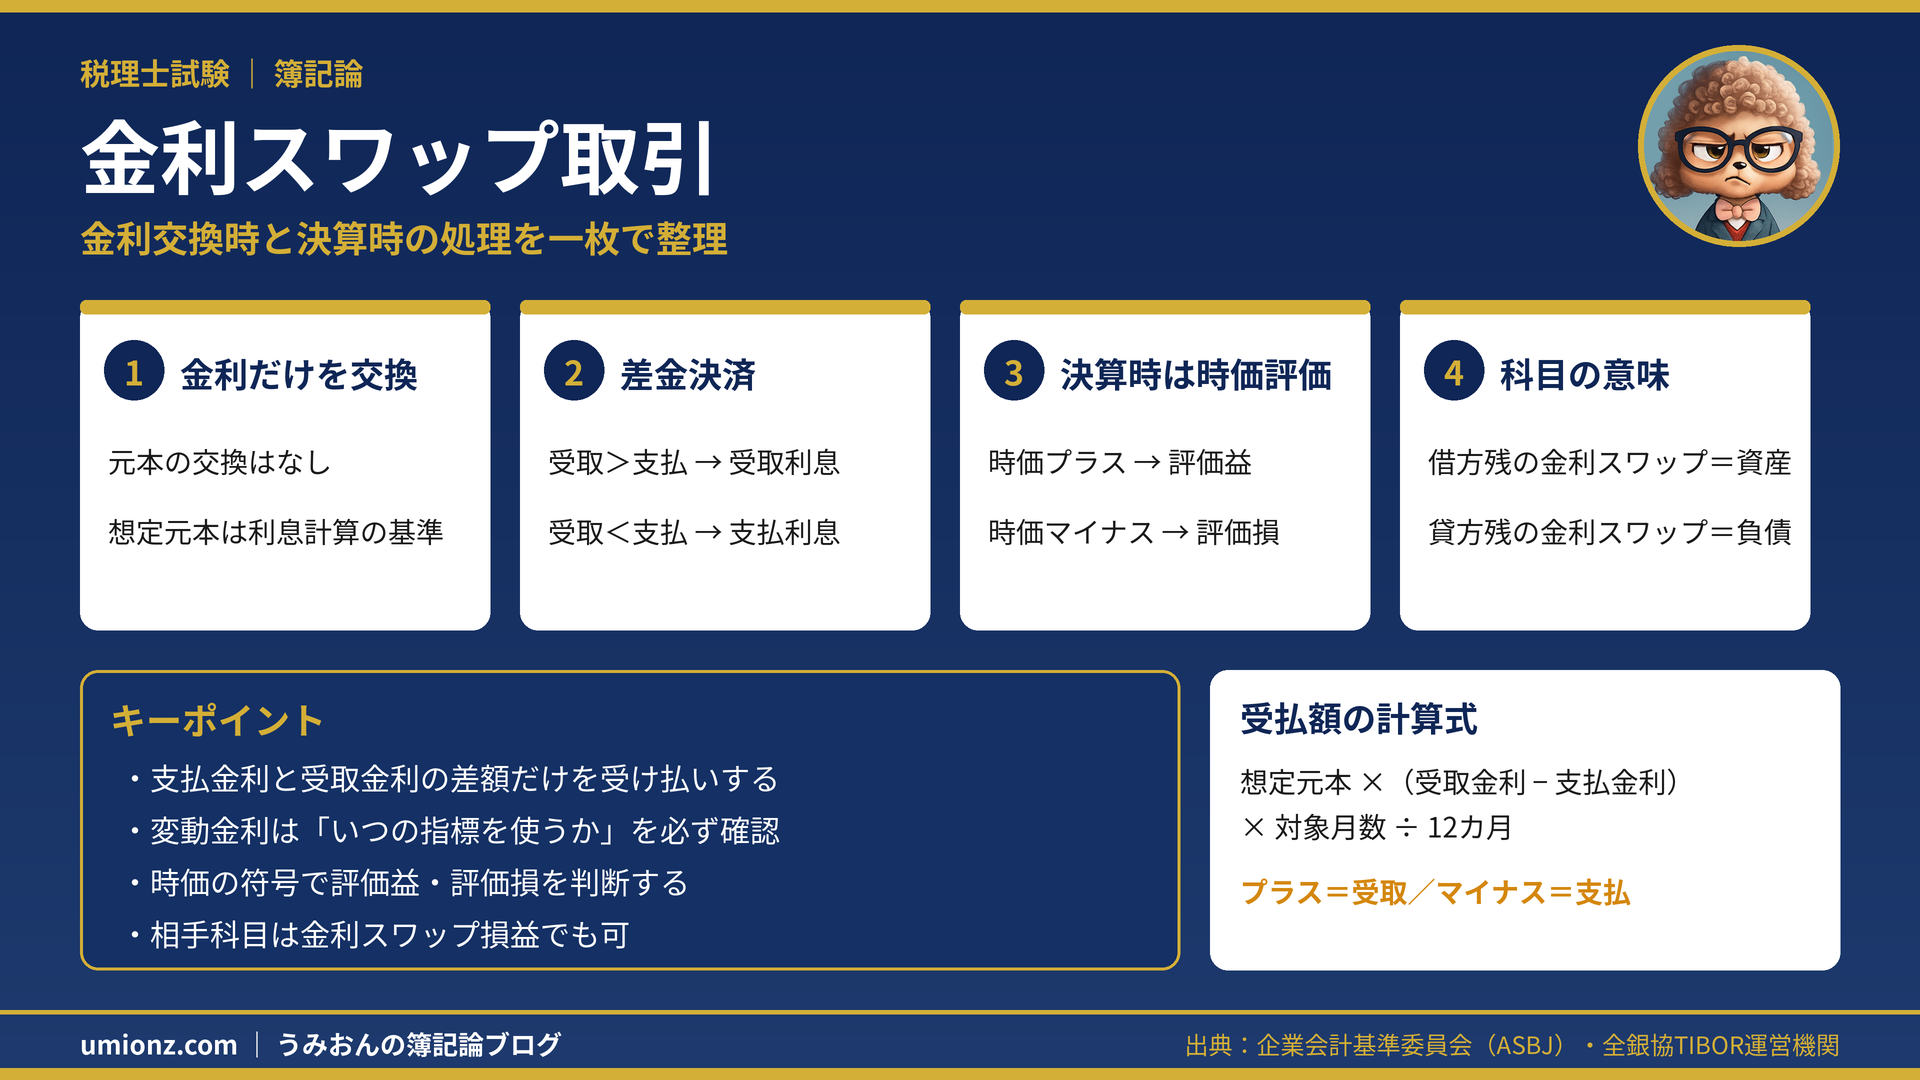
- 金利スワップは「金利だけ」を交換する取引で、元本の交換はない
- 金利交換は差額だけをやり取りする差金決済で行われる
- 差額を受け取れば受取利息、支払えば支払利息(金利スワップ損益でも可)
- 決算時は時価評価し、プラスなら評価益・マイナスなら評価損
1. 金利スワップってどんな取引?🤔
1-1. 交換するのは「金利」だけ
スワップとは「交換」という意味です。スワップ取引にはいくつか種類がありますが、簿記論の学習で押さえておけばよいのは金利スワップです。
金利スワップでは、固定金利と変動金利のように、異なる条件の金利どうしを交換します。
ポイントは、元本そのものは一切やり取りしないことです💡 契約上の元本は「想定元本」と呼ばれ、利息を計算するための基準にすぎません。
1-2. 反対の予想をする相手がいるから成立する
たとえば、固定金利で借り入れているA社が「この先、金利は下がりそう」と予想したとします。
A社は「固定金利を受け取り、変動金利を支払う」スワップを組めば、借入の固定金利と受取分が打ち消し合います。結果として、実質的に変動金利だけを負担する形になります。
一方、相手の銀行が「金利は上がりそう」と予想していれば、条件がかみ合って取引が成立します。逆向きの予想をする人がいるからこそ成り立つ取引なんですね🔄
1-3. 変動金利の指標と契約で決めること
変動金利には、銀行間の貸し借りの平均的な利率である指標(TIBORなど)がよく使われます。かつてはLIBORもありましたが、公表は停止されています。
| 契約で決めること | 内容 |
|---|---|
| 想定元本 | 利息額を計算するための元本の額 |
| 交換する金利 | 受け取る金利・支払う金利の種類と利率 |
| 金利交換日 | お互いに金利を受け払いする日 |
うみおん😉
金利スワップは「元本は動かない」という点を最初に押さえておくと、仕訳がぐっとシンプルに見えてきます。まずはここを意識してみてください✨
2. 金利交換時の処理:差額だけをやり取り💴
2-1. 差金決済で受け払いする
金利交換日には、支払う金利と受け取る金利を相殺し、その差額だけを受け払いします。これが差金決済です。
| 金利の大小 | 差金決済 | 仕訳で使う科目 |
|---|---|---|
| 受取金利 > 支払金利 | 差額を受け取る | 受取利息(または金利スワップ損益) |
| 受取金利 < 支払金利 | 差額を支払う | 支払利息(または金利スワップ損益) |
もとになる借入金がある場合は、その借入金の支払利息に差額を加減する形で処理するのが基本です。
2-2. 計算例:想定元本120,000千円のケース
次の条件で、X1年4月1日に金利スワップ契約を結んだとします(決算日は3月31日)。
📝 設例の条件
- 想定元本:120,000千円
- 受取金利:変動金利(TIBOR+年1%)/支払金利:固定金利 年4%
- 金利交換日:毎年9月末と3月末
- TIBORは受払日の半年前の値を使う(4月1日は年4%、10月1日は年2%)
9月30日は、4月1日のTIBOR 4%を使います。受取金利は4%+1%=5%で、支払の4%を上回ります。
差額は 120,000千円×(5%−4%)×6カ月/12カ月=600千円の受取です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 600 | 受取利息 | 600 |
3月31日は、10月1日のTIBOR 2%を使います。受取金利は2%+1%=3%なので、今度は支払のほうが大きくなります。
差額は 120,000千円×(3%−4%)×6カ月/12カ月=△600千円、つまり600千円の支払です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支払利息 | 600 | 現金預金 | 600 |
うみおん📝
試験では「どの時点のTIBORを使うか」が本当によく狙われます。受払日の半年前の値を使う、という指示を見落とさないようにしてみてください💡
3. 決算時の処理:時価評価で損益を計上📊
3-1. 金利スワップの時価とは
決算日に契約期間が残っている金利スワップは、デリバティブの原則どおり時価で評価します。
金利スワップの時価は、将来受け払いする金利の差額(純受払額)を現在価値に割り引いて求めたものです。試験では時価の金額が与えられることがほとんどです🔍
3-2. 時価の符号で評価益・評価損を判断
| 決算時の時価 | 意味 | 仕訳 |
|---|---|---|
| プラス(例:100) | 評価益 | (借)金利スワップ/(貸)金利スワップ損益 |
| マイナス(例:△100) | 評価損 | (借)金利スワップ損益/(貸)金利スワップ |
借方残高の「金利スワップ」は一種の未収として資産を、貸方残高は一種の未払として負債を表します。「金利スワップ資産」「金利スワップ負債」という科目でも構いません。
3-3. 計算例:時価が△800千円の場合
先ほどの設例で、決算日の時価が△800千円だったとします。時価がマイナスなので評価損です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 金利スワップ損益 | 800 | 金利スワップ | 800 |
貸方の金利スワップは負債を意味します。符号さえ確認できれば、仕訳の向きで迷うことはなくなりますよ⭐
4. まとめ:金利スワップは「2つの場面」で整理🌟
| 場面 | 処理 | ポイント |
|---|---|---|
| 金利交換時 | 差額を受取利息・支払利息で処理 | 想定元本×金利差×月数/12 |
| 決算時 | 時価で評価し金利スワップ損益を計上 | プラスは評価益・マイナスは評価損 |
金利スワップは、元本が動かず「金利の差額」と「時価」だけを追えばよい取引です。
問題を解くときは、①受取と支払はどちらが変動か、②どの時点の指標を使うか、③時価の符号、の順に確認すると迷いにくくなります📝
うみおん😊
ここまでお疲れさまでした。金利スワップの仕訳が見えてくると、次に学ぶヘッジ会計の理解もぐっと楽になります。一緒にコツコツ積み上げていきましょう🐶
✨ 今日のキーポイント
- 金利スワップは金利だけを交換し、元本は動かない
- 金利交換は差額だけを受け払いする差金決済
- 変動金利はいつの指標を使うかを必ず確認
- 決算時は時価の符号で評価益・評価損を判断
今日も一歩前進ですね。次回はいよいよヘッジ会計に進みます。この調子で一緒に頑張りましょう💪
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください




コメント