こんにちは、うみおんです🐶
今日のテーマは【予定取引に係る為替予約】です。まだ取引していないのに為替予約だけ先に結ぶ、という状況って最初は本当にイメージしにくいですよね。
私も「取引がないのに何を仕訳するの?」と迷子になりました。今回は決算時の繰延ヘッジを3ステップで、一緒に整理していきましょう✨
📌 この記事の要点
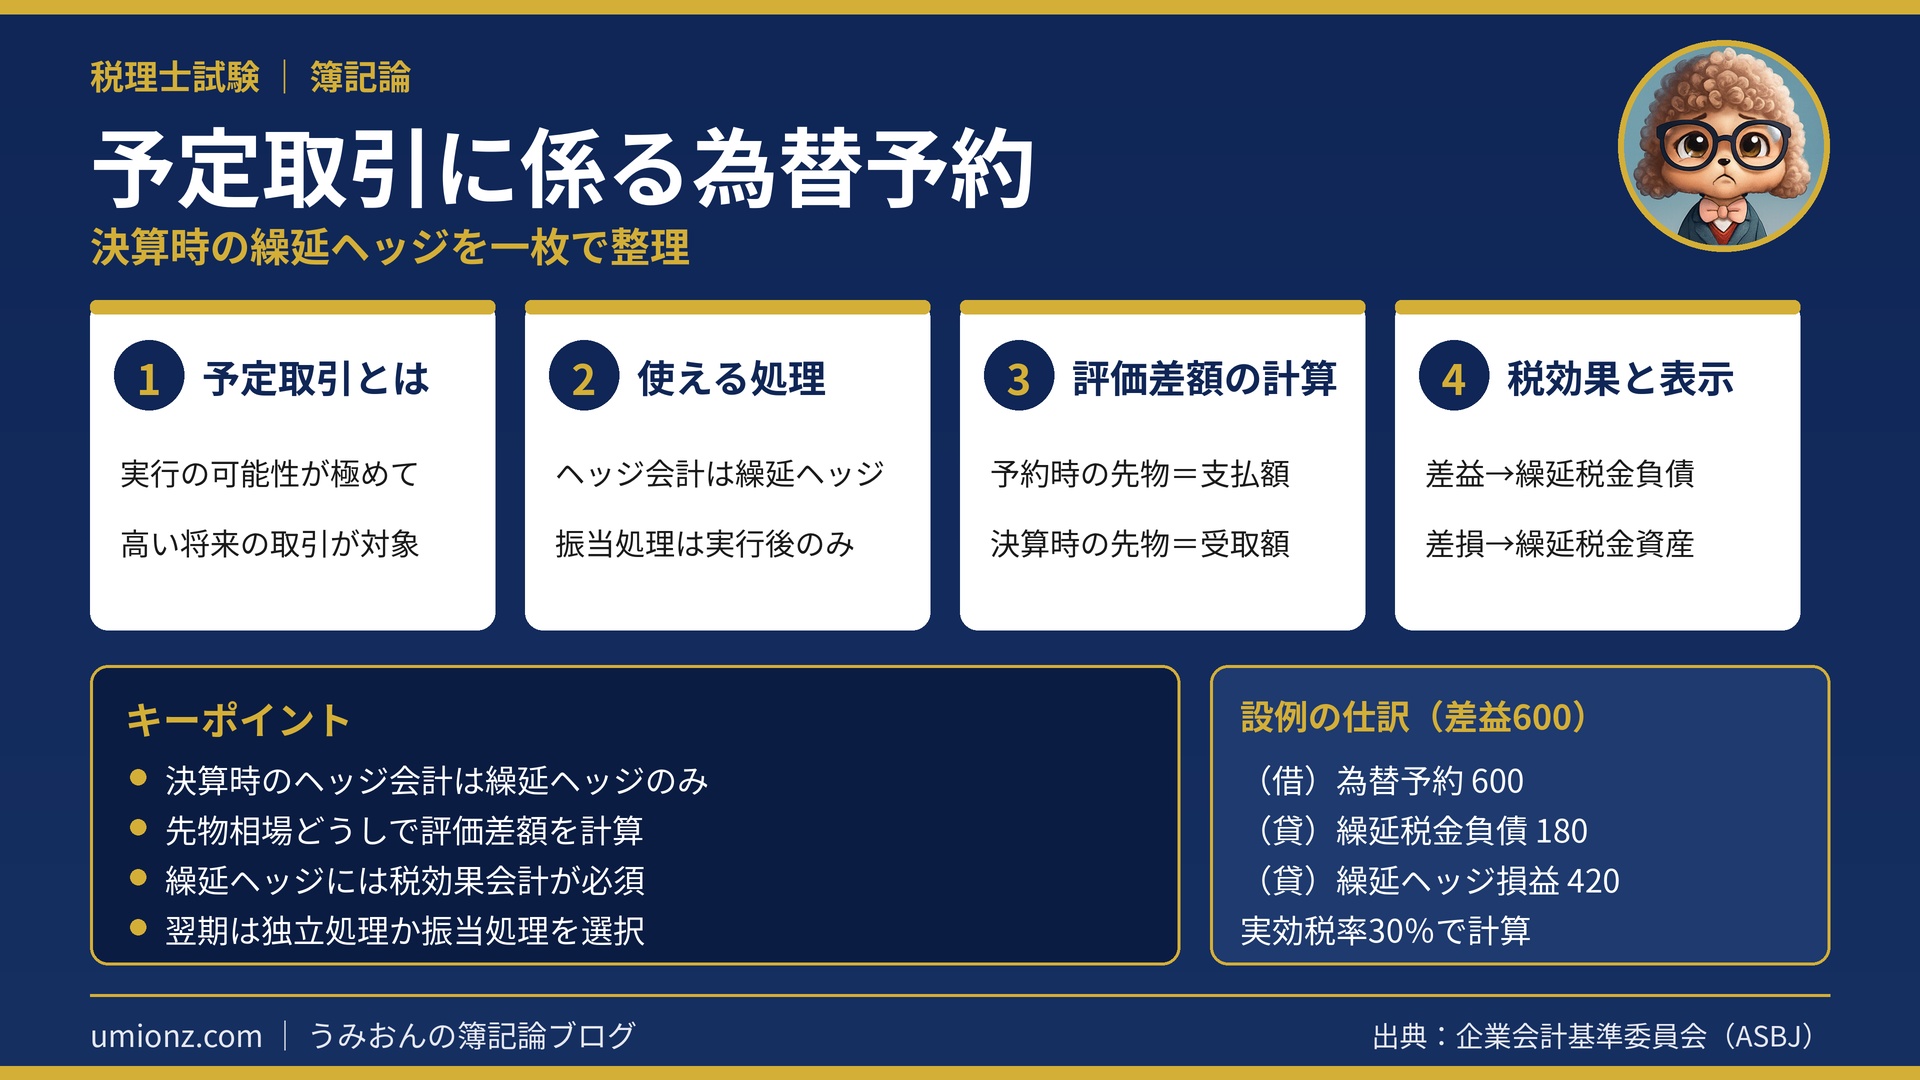
- 予定取引とは、契約前でも条件が合理的に予測でき、実行の可能性が極めて高い取引
- 予定取引に係る為替予約にヘッジ会計を使うなら、決算時は繰延ヘッジ一択
- 評価差額は「予約時の先物」と「決算時の先物」で計算し、税効果会計を適用
- 翌期の実行時は独立処理か振当処理を改めて選ぶ
1. 予定取引に係る為替予約とは🔍
1-1. 予定取引ってどんな取引?
予定取引とは、決算日後に行う予定の取引のことです。正式な契約がなくても、時期・物件・数量・価格などの主要な条件が合理的に予測できれば対象になり得ます。
ポイントは実行される可能性が極めて高いことです。「たぶんやるかも」程度では予定取引として扱えません。
たとえば翌期4月に商品をドル建てで輸入する予定があり、代金の円換算額を今のうちに固めたい。そこで決算日前の3月にドル買いの為替予約を結ぶ、というケースをイメージしてみてください📦
1-2. 決算時に使える処理は繰延ヘッジだけ
為替予約の処理方法は、独立処理・振当処理・繰延ヘッジの3つでしたね。予定取引の場合、決算時点で使えるかどうかを整理すると次のとおりです。
| 処理方法 | 決算時に使える? | 理由 |
|---|---|---|
| 独立処理 | 〇(ヘッジ会計ではない) | どんな為替予約にも適用できる原則的な方法 |
| 振当処理 | × | 取引が実行されていないので振り当てる相手がまだない |
| 繰延ヘッジ | 〇(ヘッジ会計) | 要件を満たせば評価差額を翌期以降に繰り延べられる |
つまり、ヘッジ会計を適用したいなら必然的に繰延ヘッジになるわけです。なお、要件を満たしていても適用は任意で、満たさない場合は独立処理になります💡
うみおん😉
ここがポイントなんですよね。「振当処理は取引が実行されてから」と覚えておけば、予定取引の決算では繰延ヘッジしか残らない理由がすっと理解できます✨
2. 決算時の繰延ヘッジ仕訳を3ステップで📝
設例で確認しましょう。翌期に200千ドルの商品を輸入する予定があり、決算日前に200千ドルのドル買い予約を結びました。
予約時の先物相場は105円、決算時の先物相場は108円、法定実効税率は30%とします。
2-1. ステップ1:評価差額を計算する
買い予約では、予約時の先物相場による換算額が「支払額」になります。決算時は反対売買を想定し、決算時の先物相場による換算額を「受取額」と考えます。
| 項目 | 計算 | 金額(千円) |
|---|---|---|
| 支払額(予約時の先物) | 200千ドル × 105円 | 21,000 |
| 受取額(決算時の先物) | 200千ドル × 108円 | 21,600 |
| 評価差額 | 受取21,600 − 支払21,000 | 600(評価差益) |
直物相場ではなく、先物相場同士で比べる点に注意してください⚠️
2-2. ステップ2:税効果会計を適用する
繰延ヘッジでは税効果会計の適用が必須です。差益なら将来加算一時差異となり繰延税金負債、差損なら将来減算一時差異となり繰延税金資産が出てきます。
今回は差益600なので、繰延税金負債は600×30%=180、残りの420が繰延ヘッジ損益になります。
2-3. ステップ3:仕訳と表示を確認する
(借)為替予約 600 (貸)繰延税金負債 180
繰延ヘッジ損益 420
もし決算時の先物が103円なら、受取20,600−支払21,000で400の評価差損です。この場合は貸借が逆になり、繰延税金資産120と繰延ヘッジ損益280が借方に来ます。
| 科目 | 貸借対照表の表示 |
|---|---|
| 繰延ヘッジ損益 | 純資産の部(評価・換算差額等) |
| 為替予約 | 一年基準で流動・固定を判定 |
| 繰延税金負債・資産 | 税効果会計のルールに従って表示 |
⚠️ 試験での注意
問題文で「税効果会計は考慮不要」と指示される場合もあります。そのときは評価差額の全額を繰延ヘッジ損益にします。指示を必ず確認してみてください。
うみおん📝
試験では「買い予約なのに受取額と支払額を逆にする」ミスが本当によく狙われます。予約時の先物=支払、決算時の先物=受取、と必ず手を動かして覚えてみてください💡
3. 翌期の予定取引実行時はどうなる?💡
ここからは発展的な内容です。余裕があるときや直前期の復習で、流れだけでも押さえておくと安心ですよ。
3-1. 独立処理を選ぶ場合
予定取引の実行時に独立処理を選ぶと、それまでの評価差額は取引の実行時まで繰り延べたままにしておきます。実行時に、その合計額を取引高に加減します。
| 予定取引の種類 | 繰延ヘッジ損益の行き先 |
|---|---|
| 売上などすぐ損益が出る取引 | 実行時に売上高などの損益科目へ振り替える |
| 商品や固定資産の取得 | 取得価額に加減し、売上原価や減価償却費として費用化 |
実行後の評価差額や決済差額は、もう繰り延べません。為替差損益として当期の損益にします。
3-2. 振当処理を選ぶ場合
振当処理なら、取引は予約レートで換算するだけです。前期末の繰延ヘッジ損益は期首に洗替えて取り消すのが通常の流れになります。
3-3. どちらでもトータルは予約レート換算と一致
先ほどの設例で、翌期に直物111円で輸入し、そのときの先物が110円、代金と予約の決済時の直物が112円だったとします。
| 独立処理の流れ | 仕入(千円) | 為替差損益(千円) |
|---|---|---|
| 実行時:直物で仕入計上 | 22,200 | − |
| 実行時:繰延分1,000を仕入から控除 | △1,000 | − |
| 決済時:為替予約の差益 | − | 差益400 |
| 決済時:買掛金の決済差損 | − | 差損200 |
| 合計 | 21,200 | 差益200 |
仕入21,200から差益200を差し引くと21,000です。これは200千ドル×予約レート105円と同じ金額になります🎯
うみおん😊
ここまでお疲れさまでした。「最終的には予約レートで換算したのと同じになる」と分かると、繰延ヘッジの意味がぐっとクリアになりますよね。一緒にコツコツ積み上げていきましょう🐶
4. まとめ:予定取引の為替予約は「繰延ヘッジ+税効果」🌟
予定取引に係る為替予約は、取引がまだないぶん抽象的に感じますが、決算時にやることはシンプルです。
先物相場同士で評価差額を出し、税効果を考えて繰延ヘッジ損益を純資産に計上する。この3ステップを押さえれば十分戦えます📚
✨ 今日のキーポイント
- 予定取引は実行の可能性が極めて高い将来の取引
- 決算時のヘッジ会計は繰延ヘッジのみ(振当処理は不可)
- 評価差額は予約時の先物と決算時の先物で計算
- 税効果を適用し、繰延ヘッジ損益は評価・換算差額等へ
今日も一歩前進ですね。外貨とヘッジ会計の総仕上げまであと少し、一緒にがんばりましょう🌸
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください



コメント