こんにちは、うみおんです🐶
今日のテーマは【外貨建満期保有目的の債券と外貨建有価証券の減損処理】です。
償却額はAR、期末はCR、減損の判定は外貨ベース…と、使うレートが場面ごとに変わるので混乱しやすいんですよね。
私も最初は「どこでどのレートを使うの?」と手が止まっていました😅 今回は2つの計算例で、一緒に整理していきましょう✨
📌 この記事の要点
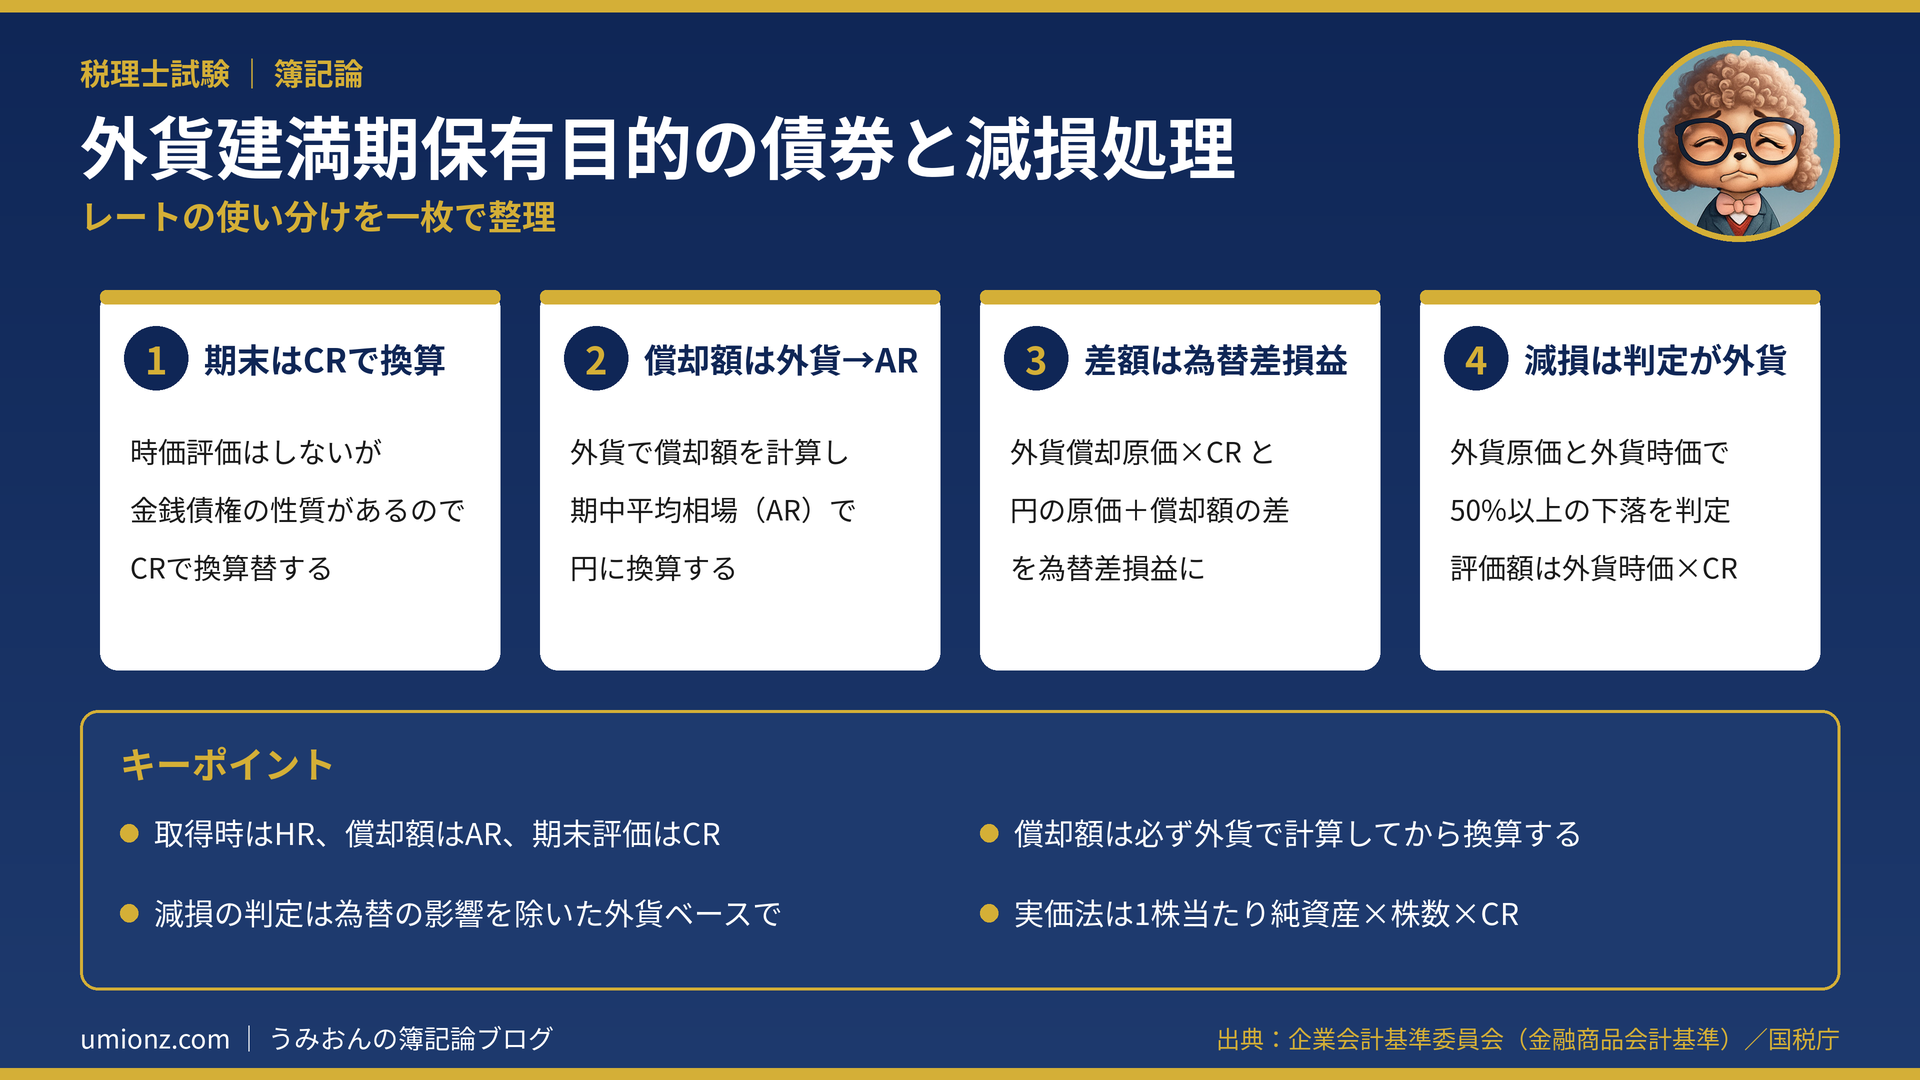
- 満期保有目的の債券は時価評価しないが、貨幣項目の性質があるので期末はCRで換算する
- 償却原価法は外貨ベースで償却額を計算 → ARで換算の順番
- CR換算による差額は為替差損益として処理する
- 減損の「著しい下落」の判定は外貨ベースで行い、為替の影響は除外する
- 減損する場合の評価額は外貨時価(または実質価額)×CR
1. 外貨建満期保有目的の債券の基本🌏
1-1. 時価評価はしないのに換算替はする
満期保有目的の債券は、満期まで持ち続ける前提なので、原則として時価評価はしません。
ただし債券は、将来お金で返ってくる「金銭債権」に近い性質を持っています。
そのため期末にはCR(決算時の為替相場)で換算替を行い、差額を為替差損益として計上します。
1-2. 償却原価法を「使う・使わない」で分けて考える
外貨建満期保有目的の債券は、まず償却原価法を適用するかどうかで整理するとスッキリします。
| 区分 | 期末の評価額 | 差額の処理 |
|---|---|---|
| 償却原価法なし | 外貨取得原価 × CR | 為替差損益 |
| 償却原価法あり | 外貨償却原価 × CR | 償却額は有価証券利息、残りは為替差損益 |
どちらのパターンでも、最後にCRを掛けるという点は共通です💡
うみおん😉
ここがポイントなんですよね。満期保有目的でも「時価評価しない=換算もしない」ではありません。期末はCRで換算替、と最初に押さえておきましょう✨
2. 償却原価法を適用する場合の3ステップ📝
2-1. ステップ1:外貨ベースで償却額を出す
償却額は、外貨の額面金額と外貨の取得原価の差額を、償還期間で配分して求めます。
ここで先に円換算してしまうのは典型的なミスです。まずはドルなど外貨のままで計算しましょう。
2-2. ステップ2:償却額はARで換算する
償却額は一定期間にわたって発生する利息の配分額なので、期中平均相場(AR)で円に換算します。
試験では問題文に与えられた平均相場をそのまま使えばOKです。自分で平均を計算する必要はありません。
2-3. ステップ3:期末評価額との差額が為替差損益
期末評価額は「外貨取得原価+外貨償却額」をCRで換算した金額です。
この期末評価額と「円の取得原価+円の償却額」との差額を、為替差損益として処理します。
2-4. 計算例で確認してみましょう🧮
【設例】X1年4月1日、額面200千ドルの社債を190千ドルで取得(満期保有目的・償還まで5年・定額法)。
取得時HR110円、当期AR105円、期末CR100円とします(単位:千円)。
| 項目 | 計算 | 金額 |
|---|---|---|
| 取得原価 | 190千ドル × 110円 | 20,900 |
| 外貨償却額 | (200 − 190)千ドル ÷ 5年 | 2千ドル |
| 円の償却額 | 2千ドル × 105円(AR) | 210 |
| 期末評価額 | (190 + 2)千ドル × 100円(CR) | 19,200 |
| 為替差損益 | 19,200 − (20,900 + 210) | △1,910 |
(借)投資有価証券 210 /(貸)有価証券利息 210
(借)為替差損益 1,910 /(貸)投資有価証券 1,910
2年目以降は、前期末の評価額と外貨償却原価が計算の出発点になる点も忘れないでください。
ちなみに償却原価法を使わない場合は、外貨取得原価×CRと円の取得原価との差額がそのまま為替差損益になります。
うみおん📝
試験では「償却額を先に円換算してしまう」ミスが本当によく狙われます。外貨で計算→ARで換算→CRで期末評価、の順番を必ず手を動かして覚えてみてください💡
3. 外貨建有価証券の減損処理⚠️
3-1. 「著しい下落」の判定は外貨ベースで
売買目的有価証券以外の外貨建有価証券は、時価(または実質価額)が著しく下落した場合に減損処理を検討します。
このとき、外貨ベースの取得原価と外貨ベースの時価を比べて判定します。為替相場の影響は除外するのがルールです。
目安は「50%以上の下落」です。円換算後の金額で判定してしまうと、為替の変動に結論が左右されてしまいます。
3-2. 評価額は「外貨時価×CR」
減損処理を行う場合、期末の評価額は外貨ベースの時価にCRを掛けて求めます。
取得原価(円)との差額は、為替の影響も含めてまるごと評価損として処理する点がポイントです。
3-3. 計算例で確認してみましょう🔍
【設例】関連会社株式30株(1株15千ドル)を取得、取得時HR120円。期末時価1株7千ドル(回復見込み不明)、CR110円。
| 手順 | 計算 | 結果 |
|---|---|---|
| ① 判定(外貨) | 15千ドル × 50% = 7.5千ドル > 7千ドル | 減損処理する |
| ② 取得原価 | 15千ドル × 30株 × 120円 | 54,000 |
| ③ 期末評価額 | 7千ドル × 30株 × 110円(CR) | 23,100 |
| ④ 評価損 | 23,100 − 54,000 | △30,900 |
(借)関係会社株式評価損 30,900 /(貸)関係会社株式 30,900
3-4. 市場価格のない株式は実価法
市場価格のない株式では、1株当たり純資産額に保有株数を掛けた「実質価額」で判定・評価します。
外貨建の場合は、この実質価額をさらにCRで換算して評価額を求めます。判定はやはり外貨ベースです。
うみおん😊
ここまでお疲れさまでした。「判定は外貨、評価はCR」と覚えておけば、減損の問題も落ち着いて解けるはずです。一緒にコツコツ積み上げていきましょう🐶
4. まとめ:レートの使い分けを一覧で整理✅
| 場面 | 使うレート | 差額の科目 |
|---|---|---|
| 取得時 | HR(取得時の相場) | ― |
| 償却額の換算 | AR(期中平均相場) | 有価証券利息 |
| 満期保有の期末評価 | CR(決算時の相場) | 為替差損益 |
| 減損の判定 | レートを使わず外貨で比較 | ― |
| 減損時の評価額 | CR(決算時の相場) | 評価損 |
場面ごとにレートを1つずつ決めていけば、複雑に見える問題もきちんと解きほぐせます📚
🌟 今日のキーポイント
- 満期保有目的の債券は時価評価しないが、期末はCRで換算替する
- 償却額は外貨で計算してからARで換算する
- CR換算の差額は為替差損益として処理する
- 減損の判定は外貨ベース、評価額は外貨時価×CR
今日も一歩前進ですね。一緒にコツコツ積み上げていきましょう🐶
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください



コメント