
こんにちは、うみおんです🐶
今日のテーマは【為替予約の振当処理】です。
「予約レート」「直々差額」「直先差額」と似た言葉が続くので、最初は本当にとっつきにくいですよね。
私も最初は、どの差額をいつ損益にするのか混乱していました😅 今回は3つの仕訳パターンで、一緒に整理していきましょう✨
📌 この記事の要点
- 為替予約は、将来の決済に使うレートを今のうちに契約で固定する取引
- 振当処理では、外貨建金銭債権債務を予約レートで換算し、決算時の換算替は不要
- 非資金取引(掛取引)を取引時に予約したら、取引全体を予約レートで換算
- 資金取引や取引後の予約では、差額を直々差額と直先差額に分けて考える
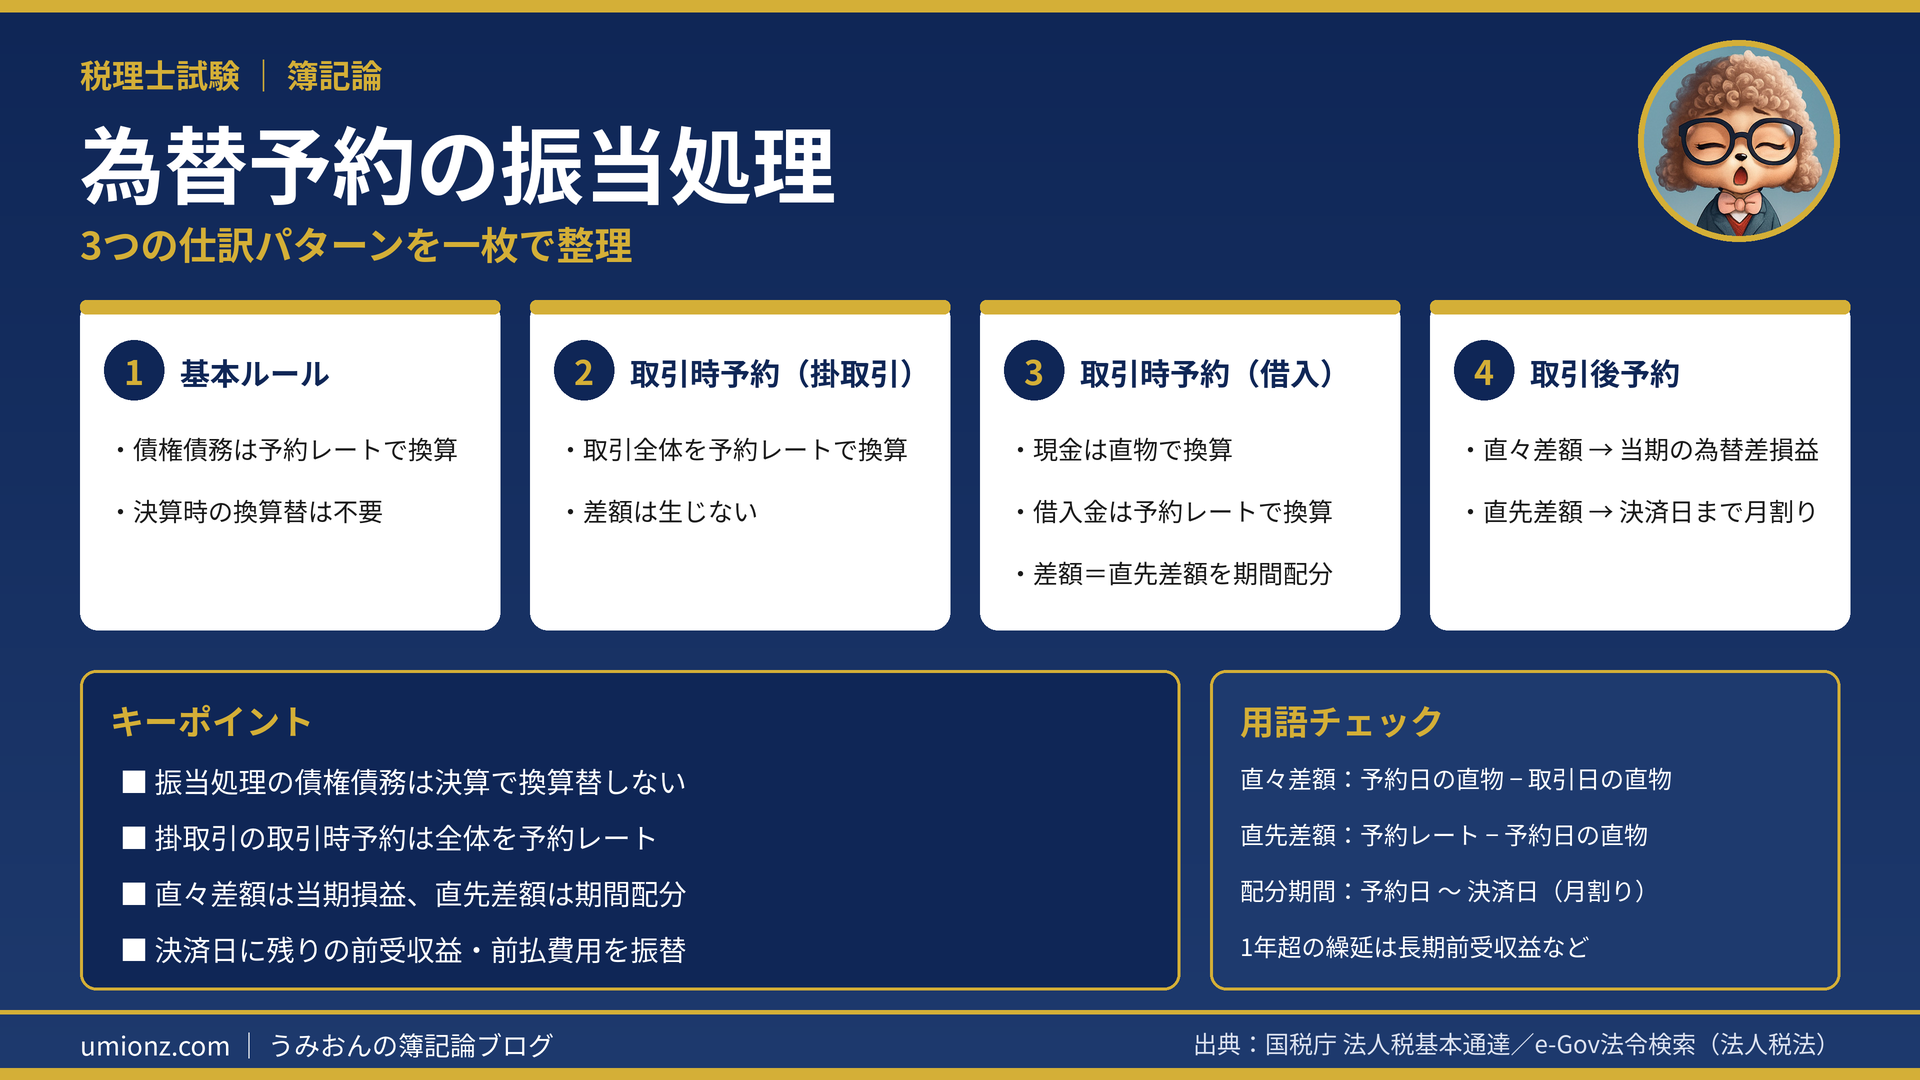
- 直々差額は当期の為替差損益、直先差額は予約日から決済日まで月割りで配分
1. 為替予約とは?まずは目的を押さえよう🌏
1-1. 将来のレートを「今」決めてしまう契約
外貨建の買掛金や借入金は、決済日までに為替相場が動くと、円で支払う金額が変わってしまいます。
たとえば外貨建債務なら、円安になるほど支払う円が増えて為替差損が出ます。この不確実さを「為替変動リスク」と呼びます。
そこで、決済日に使うレートを前もって金融機関と契約しておくのが為替予約です。
予約に使うのは、その日に提示される「先物為替相場(FR)」です。予約をすると、将来の円の金額が確定します💡
1-2. 買い予約と売り予約
| 種類 | 使う場面 | 固定されるもの |
|---|---|---|
| ドル買い予約 | 外貨建債務(買掛金・借入金)を将来支払う | 円の支払額 |
| ドル売り予約 | 外貨建債権(売掛金・貸付金)を将来回収する | 円の入金額 |
予約をしても必ず得をするわけではありません。ポイントは「将来の円貨額が確定して安心できる」という点なんですよね。
1-3. 振当処理ってどんな処理?
為替予約の処理方法には独立処理と振当処理があり、簿記論の総合問題では振当処理がよく出題されます。
振当処理は、予約を外貨建取引にひもづけて、債権債務そのものを予約レートで換算する方法です。
予約レートで固定された債権債務は、決算日に換算替をしません。ここは最初に押さえておきたいルールです📝
うみおん😉
振当処理をした債権債務は「もうレートが決まっているもの」と考えるのがコツなんですよね。決算日にCRで換算し直す必要はないので、まずここを押さえておきましょう✨
2. 取引時に予約するパターン📘
2-1. 掛仕入(非資金取引)は全体を予約レートで
掛取引は、取引の時点ではお金が動かない「非資金取引」です。
取引と同時に予約をした場合は、仕入も買掛金も予約レート(FR)で換算します。差額は生じません。
例:3/1に商品100ドルを掛で仕入れ、同時にドル買い予約。直物レート110円、先物レート108円とします。
▼ 3/1 仕入時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 10,800 | 買掛金 | 10,800 |
決算日は仕訳不要です。決済日も予約レートで支払うので、決済差額は出ません。
▼ 決済日
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 10,800 | 現金預金 | 10,800 |
2-2. 現金借入(資金取引)は直先差額が出る
借入れは、借りた時点で外貨が入ってくる「資金取引」です。入ってきた外貨は、その日の直物レートで円に交換されます。
一方で借入金は予約レートで換算するため、両者の間に差額が生まれます。これが「直先差額」です。
例:4/1に1,000ドルを借り入れ、同時に2年後返済のドル買い予約。直物120円、先物117円とします。
▼ 4/1 借入時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 120,000 | 借入金 | 117,000 |
| 前受収益 | 3,000 |
返済額が減る方向なので、貸方差額3,000円を前受収益としていったん繰り延べます🔍
▼ 決算日(12カ月/24カ月分)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 前受収益 | 1,500 | 為替差損益 | 1,500 |
返済日には借入金117,000円を予約レートどおり支払い、残りの前受収益1,500円も為替差損益に振り替えます。
うみおん📝
資金取引では、入ってくるお金は直物レート、借入金は予約レートです。この「ズレ」が直先差額になります。決済日の振替を忘れやすいので、必ず手を動かして確認してみてください💡
3. 取引後に予約するパターン🔁
3-1. 差額を「直々差額」と「直先差額」に分ける
取引の数日後に予約した場合は、取引日から予約日までの間に直物レートが動いています。
そのため差額を2つに分解して処理します。ここが本日いちばんの山場です⛰️
| 差額 | 計算方法 | 処理 |
|---|---|---|
| 直々差額 | 予約日の直物 − 取引日の直物 | 当期の為替差損益 |
| 直先差額 | 予約レート(先物)− 予約日の直物 | 予約日〜決済日で期間配分 |
3-2. 数値例で仕訳を確認
例:1/10に商品200ドルを掛で仕入れ(直物112円)、2/1にドル買い予約(直物108円、先物106円)。決済は5/31、決算は3/31とします。
▼ 1/10 仕入時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 22,400 | 買掛金 | 22,400 |
予約日には、200ドル×108円=21,600円と、200ドル×106円=21,200円を使って差額を出します。
▼ 2/1 予約時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 800 | 為替差損益 | 800 |
| 買掛金 | 400 | 前受収益 | 400 |
直々差額800円は当期の損益、直先差額400円は2/1〜5/31の4カ月に配分します。
▼ 3/31 決算時(2カ月分)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 前受収益 | 200 | 為替差損益 | 200 |
▼ 5/31 決済時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 21,200 | 現金預金 | 21,200 |
| 前受収益 | 200 | 為替差損益 | 200 |
買掛金の残高は22,400−800−400=21,200円となり、予約レートで換算した額と一致します✅
3-3. 貸借対照表での表示の注意
直先差額の繰延額は、決算日の翌日から決済日までが1年を超えると「長期前受収益(長期前払費用)」になります。
問題文で勘定科目の指示があるときは、その指示に従うのが大前提です。
4. まとめ:3つのパターンを比較しよう🗂️
| パターン | 債権債務の換算 | 差額の処理 |
|---|---|---|
| 取引時予約(非資金) | 全体を予約レート | 差額なし |
| 取引時予約(資金) | 予約レート | 直先差額を期間配分 |
| 取引後予約 | 予約レートに付け替え | 直々差額は当期損益、直先差額は期間配分 |
迷ったら「債権債務は最終的に予約レートの金額になる」というゴールから逆算すると、仕訳がきれいにそろいます📚
うみおん😊
ここまでお疲れさまでした。為替予約は外貨換算会計の中でも得点差がつきやすい論点です。一緒にコツコツ積み上げていきましょう🐶
🌟 今日のキーポイント
- 振当処理の債権債務は予約レートで換算し、決算時の換算替はしない
- 掛取引を取引時に予約したら、取引全体を予約レートで換算
- 直々差額は当期の為替差損益、直先差額は月割りで期間配分
- 決済日には残りの前受収益・前払費用の振替を忘れない
今日も一歩前進ですね。次回もいっしょに外貨換算会計を仕上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください




コメント