こんにちは、うみおんです🐶
今日から新しいテーマ【特殊商品売買】に入ります。未着品・試用・委託・割賦と、名前が並ぶだけで少し身構えてしまいますよね。
私も最初は「どこが特殊なの?」と混乱しました。今回は全体像をつかむ回なので、細かい仕訳の前に地図を広げるつもりで一緒に整理していきましょう✨
📌 この記事の要点
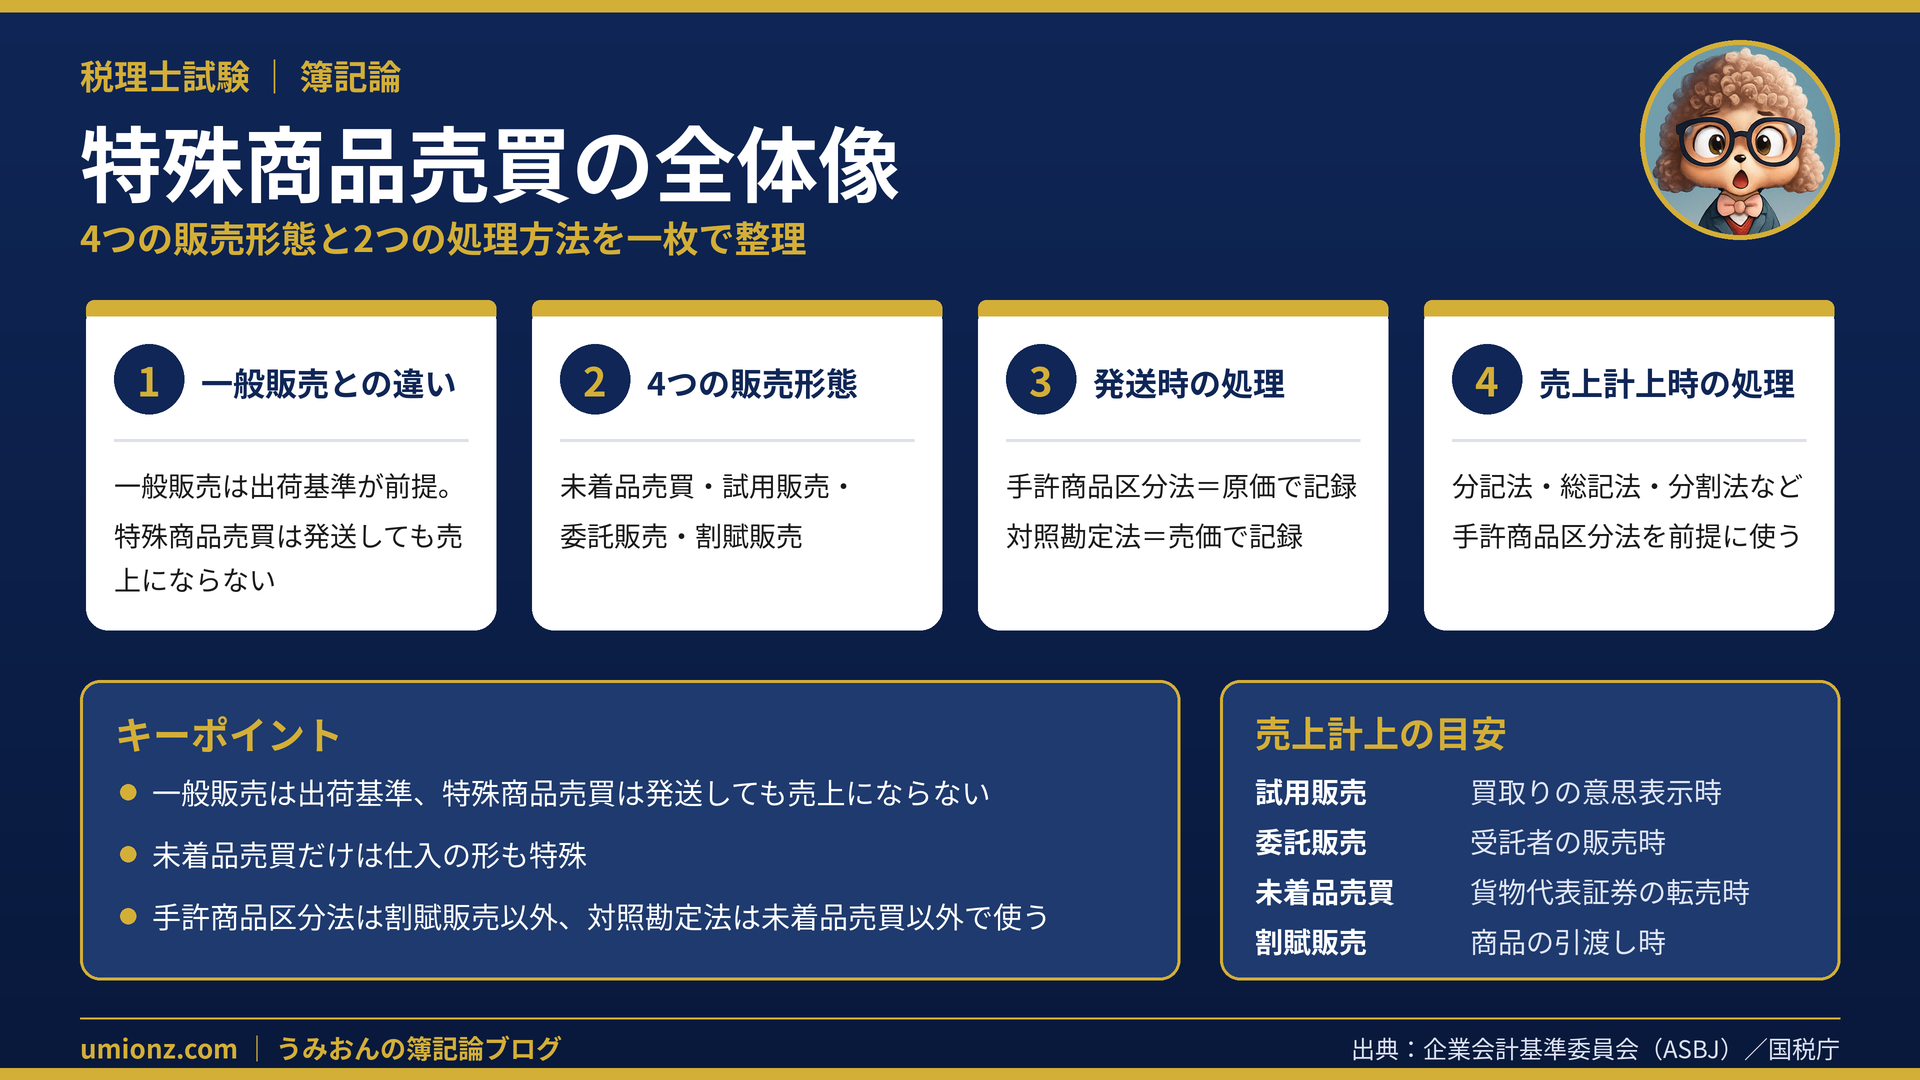
- 比較の基準となる一般商品売買は、売上を出荷基準(発送基準)で計上すると考える
- 特殊商品売買は発送しただけでは売上を計上できない点が最大の特徴
- 発送時の処理は手許商品区分法(原価)と対照勘定法(売価)の2つ
- 分記法・総記法などは手許商品区分法を採用したときに使う方法
1. 一般商品売買と特殊商品売買の違い🔍
1-1. 「一般」とは通常の仕入・通常の販売のこと
特殊商品売買とは、仕入や販売の場面で、会計上ふつうとは違う取扱いが必要になる売買のことです。
まずは比べる相手である「一般商品売買」の前提をはっきりさせておきましょう。
一般商品売買では、仕入は商品が届いたとき、売上は商品を発送したときに計上すると考えます。
この「出荷したら売上」という前提が、特殊商品売買を理解する物差しになります📏
| 区分 | 代表的な計上基準 | 別の呼び方 |
|---|---|---|
| 仕入の計上 | 入荷基準 | 到着基準・着荷基準 |
| 売上の計上 | 出荷基準 | 発送基準 |
| 売上の計上 | 引渡基準 | 着荷基準 |
| 仕入・売上の両方 | 検収基準 | 検査に合格した時点で計上 |
名前は違っても中身がほぼ同じ基準が多いので、名称に振り回されないことが大切です。
1-2. 検収基準と実現主義の関係
検収基準は、届いた商品の品質や数量を確かめ、合格した時点で計上する方法です。特注品でよく使われます。
実現主義の考え方からすると、本来は引渡しや検収の時点で売上を計上するのが筋です。
ただ、国内のように発送から数日で届く取引なら、出荷基準による計上も認められています。
試験では「一般販売=出荷基準が前提」と割り切って読み進めるとスムーズです💡
うみおん😉
ここがポイントなんですよね。特殊商品売買の問題は「一般販売なら出荷時に売上」という前提との比較で作られています。最初に押さえておきましょう✨
2. 代表的な4つの特殊商品売買📦
2-1. 学習する主な販売形態
今後この単元で扱う形態は、大きく次の4つです。まずは名前とイメージだけ頭に入れておけば十分です。
| 形態 | ざっくりイメージ | 特殊な部分 |
|---|---|---|
| 未着品売買 | 輸送中の商品の権利(貨物代表証券)を売買する | 仕入・販売の両方 |
| 試用販売 | お客さんに試しに使ってもらい、買取りの意思表示を待つ | 販売のみ |
| 委託販売 | 他店(受託者)に商品を預けて売ってもらう | 販売のみ |
| 割賦販売 | 代金を分割で回収する約束で販売する | 販売のみ |
2-2. 仕入はふつう、販売が特殊
見落としやすいのが、未着品売買だけは仕入の形も特殊という点です。
試用販売・委託販売・割賦販売は、仕入そのものは通常の仕入と変わりません。特殊なのは販売の場面だけです。
どの形態でも共通するのは「商品を発送した時点では、まだ売上を計上できない」ということです。
2-3. 売上を計上するタイミングの目安
各論に入る前に、それぞれの形態で「いつ売上になるのか」をざっくり並べておきます⏰
| 形態 | 売上計上のタイミング(目安) |
|---|---|
| 試用販売 | お客さんから買取りの意思表示を受けたとき |
| 委託販売 | 受託者が商品を販売したとき |
| 未着品売買 | 貨物代表証券を転売したとき |
| 割賦販売 | 商品を引き渡したとき |
こうして並べると、どれも「出荷の瞬間」とは別のタイミングで売上が立っていることがわかりますね。
うみおん📝
試験ではこの「発送=売上ではない」という感覚が本当によく問われます。形態ごとに「いつ売上になるのか」を意識しながら次回以降に進んでみてください💡
3. 処理方法は「発送時」と「売上計上時」の2段構え🧭
3-1. 発送時:手許商品区分法と対照勘定法
売上がまだ立たない商品を発送したとき、その事実をどう記録するかで方法が分かれます。
| 方法 | 発送の記録 | 主に使う形態 |
|---|---|---|
| 手許商品区分法(手許区分法) | 原価で記録 | 割賦販売以外 |
| 対照勘定法 | 売価で記録 | 未着品売買以外 |
覚え方はシンプルに「手許=原価」「対照=売価」です🔑
どちらも、発送してもまだ売上にできない取引を前提とした方法だという点は共通しています。
例えば、原価800円・売価1,000円の商品を試用品として発送したとします。
手許商品区分法なら「試用品800/仕入800」と原価で振り替えます。
対照勘定法なら「試用販売契約1,000/試用仮売上1,000」と売価で備忘記録を残します。
同じ発送でも、記録する金額が原価か売価かで仕訳の形がまったく変わる点に注目してください👀
3-2. 売上計上時:分記法・総記法など
手許商品区分法を採用した場合、売上を計上するときには分記法・総記法・売上原価対立法・分割法などが使えます。
これらは一般商品売買の単元で学んだ方法がそのまま再登場するイメージです。復習しておくと後がぐっと楽になります📚
3-3. 理解度チェック
✅ 確認してみましょう
- Q1. 発送分を原価で記録するのは? → 手許商品区分法(対照勘定法は売価)
- Q2. 分記法・総記法などを使う前提となる発送時の方法は? → 手許商品区分法
- Q3. 仕入の形も特殊になる販売形態は? → 未着品売買
4. まとめ:特殊商品売買の地図を手に入れよう🗺️
今回は細かい仕訳に入る前の全体像の回でした。ここで地図を持っておくと、各論で迷子になりにくくなります。
次回以降は試用販売から、具体的な処理を一つずつ見ていきます。
学習のコツは、各形態で「発送時にどう記録するか」「売上はいつ立つか」の2点を必ずセットで確認することです。
この2つさえぶれなければ、問題文の資料が長くなっても落ち着いて仕訳を組み立てられるようになりますよ🙌
🌟 今日のキーポイント
- 一般商品売買は出荷基準が前提、特殊商品売買は発送しても売上にならない
- 主な形態は未着品売買・試用販売・委託販売・割賦販売の4つ
- 発送時は手許商品区分法(原価)か対照勘定法(売価)
- 分記法・総記法などは手許商品区分法とセットで使う
うみおん😊
ここまでお疲れさまでした。新しい単元のスタートは誰でも不安になるものです。一緒にコツコツ積み上げていきましょう🐶
今日も一歩前進ですね。次回の試用販売もぜひ一緒に読み進めてみてください🌸
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください



コメント