こんにちは、うみおんです🐶
今日のテーマは【試用販売】です。前回の特殊商品売買の全体像に続いて、いよいよ個別の販売形態に入っていきます✨
「商品を送ったのに、まだ売上じゃないの?」と最初は戸惑いますよね。私も学習し始めの頃は、試送と売上の区別で何度も手が止まりました。
今回は試用販売の考え方と、手許商品区分法の仕訳を3ステップで一緒に整理していきましょう。
📌 この記事の要点
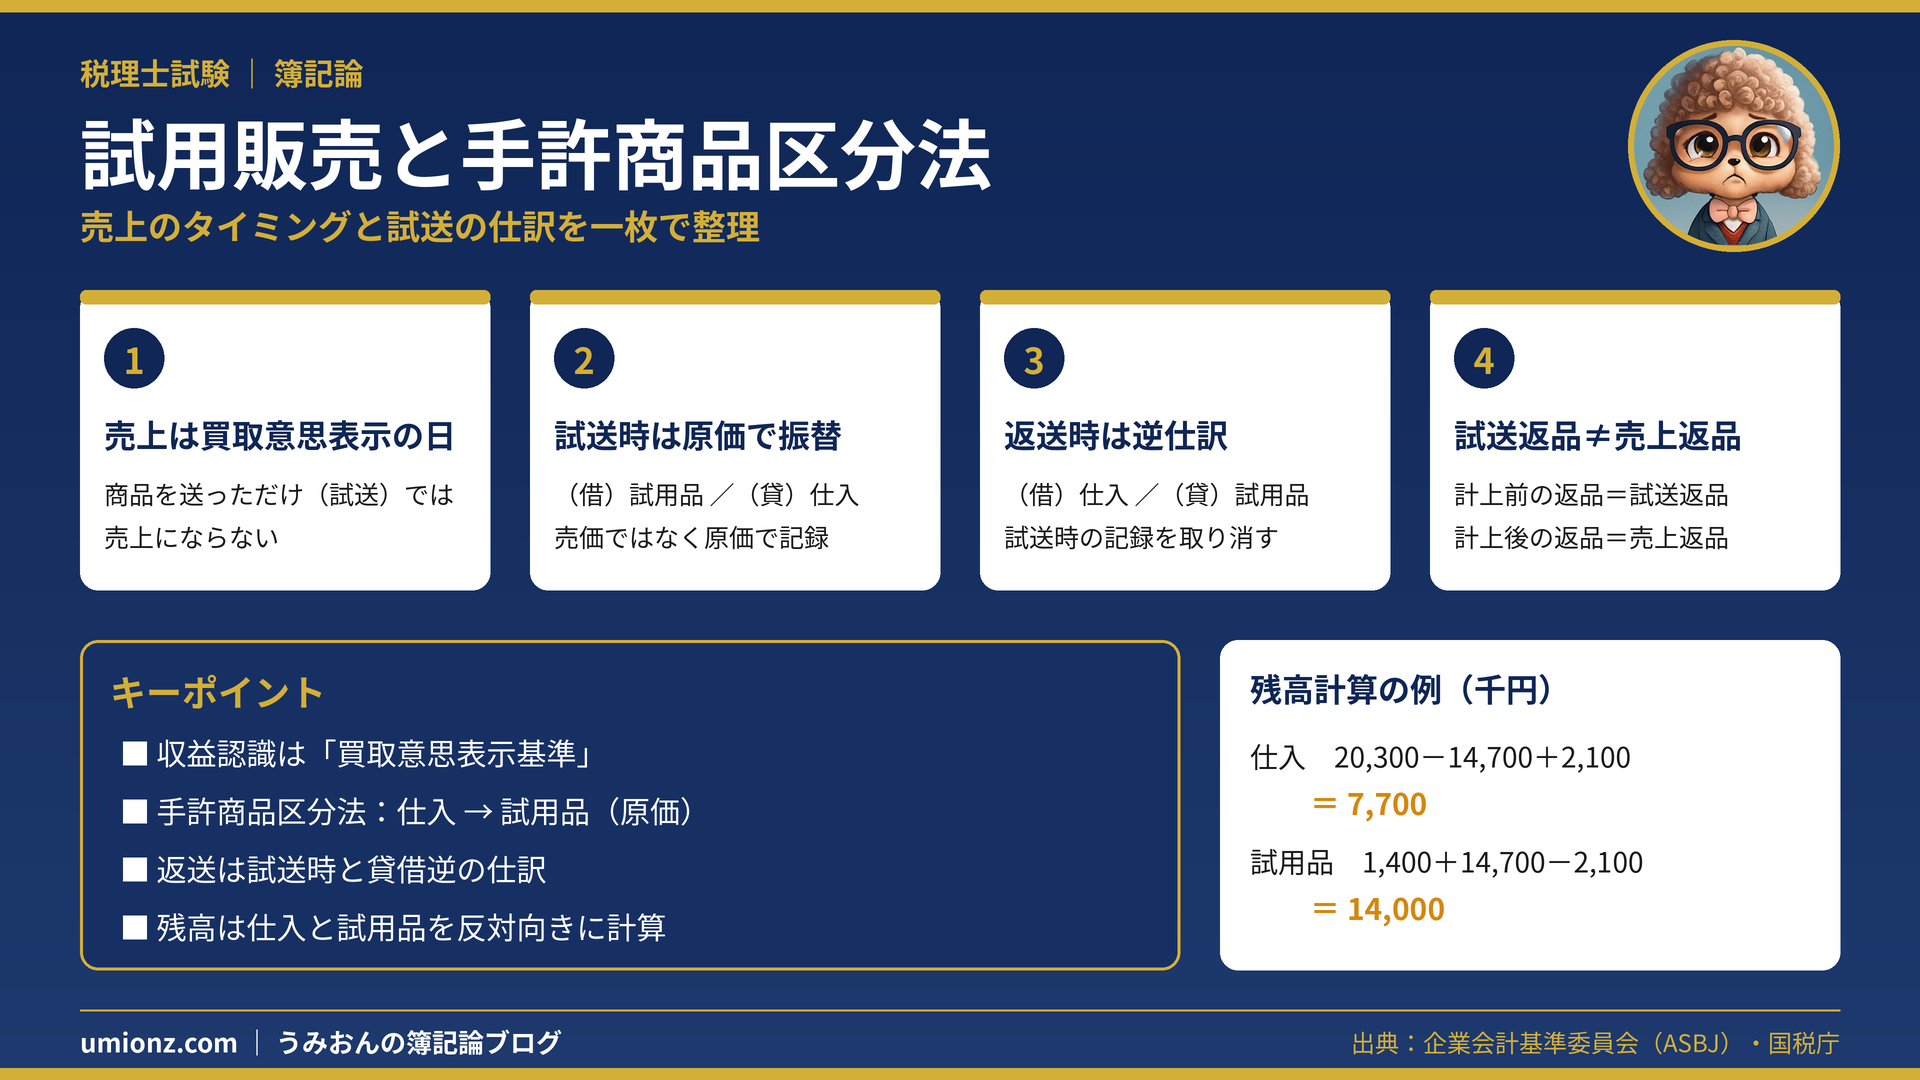
- 試用販売は、得意先から買取の意思表示を受けた日に売上を計上する
- 商品を送っただけ(試送)の段階では、まだ売上にならない
- 手許商品区分法では、試送時に原価で「仕入」→「試用品」へ振り替える
- 試送品が戻ってきたら、試送時と貸借逆の仕訳で取り消す
1. 試用販売とは?売上のタイミングを押さえよう📦
1-1. 「お試し」してから買うかを決める販売形態
試用販売は、得意先に一定期間商品を使ってもらい、その後で買うかどうかを決めてもらう販売方法です。
通信販売の「お試しセット」をイメージすると分かりやすいですね。商品の仕入れ方は、一般の商品売買と何も変わりません🙆
特殊なのは「いつ売上を計上するか」という一点です。ここが試用販売を理解するカギになります🔑
1-2. 試送しただけでは売上にならない
試用してもらうために商品を発送することを「試送(しそう)」と呼びます。試送中の商品は「試用品」や「試送品」と表現されます。
試送の時点では、得意先はまだ買うと決めていません。だから、商品を送っただけでは売上は立たないんですよね。
1-3. 収益認識は「買取意思表示基準」
試用販売の収益は、原則どおり販売基準で認識します。販売が成立したといえるのは、得意先から「買います」と意思表示を受けた時点です。
これを「買取意思表示基準」と呼ぶことがあります。穴埋め問題でもそのまま問われる用語なので、ぜひ覚えておきましょう📝
| タイミング | 起きていること | 売上計上 |
|---|---|---|
| ① 仕入 | 一般の仕入と同じ | — |
| ② 試送 | 得意先へお試しで発送 | まだ計上しない |
| ③ 買取の意思表示 | 得意先が「買います」と回答 | ここで計上 |
| ③’ 返送 | 得意先が買わずに返品 | 試送の記録を取り消す |
うみおん😉
売上を立てるのは「送ったとき」ではなく「買うと言われたとき」。ここがポイントなんですよね。最初にしっかり押さえておきましょう✨
2. 手許商品区分法の考え方🏬
2-1. 倉庫の商品と送り出した商品を分けて記録する
倉庫に残っている商品を「手許商品(てもとしょうひん)」と呼ぶことがあります。
手許商品区分法は、手許の商品と、試送で倉庫から出ていった商品を区別するために、出ていった分を原価で別の勘定に移しておく方法です。
試送品は売上がまだ立っていないので、そのままだと在庫の行方が帳簿から見えなくなってしまいます。それを防ぐための記録なんですね💡
2-2. もう一つの方法「対照勘定法」との位置づけ
試送の事実を記録する方法には、手許商品区分法のほかに「対照勘定法」もあります。この2つは、試用販売以外の特殊商品売買でも繰り返し登場する考え方です。
今回はまず手許商品区分法を固めて、対照勘定法は次回以降で比較していく流れになります🌱
| 比較項目 | 手許商品区分法 | 対照勘定法 |
|---|---|---|
| 記録する金額 | 原価 | 売価(が一般的) |
| 使う勘定 | 試用品(試送品)勘定 | 対照勘定(備忘記録) |
| 今回の扱い | 詳しく解説 | 次回以降で解説 |
なお、一般販売で発送した商品は、すぐに売上が計上されます。わざわざ手許商品区分法で区別する必要はありません。
3. 3ステップで仕訳をマスターしよう✍️
3-1. ステップ①:仕入れたとき(一般販売と同じ)
三分法を前提にすると、仕入れたときはいつもどおり仕入勘定で処理します。ここは特別なことはありません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 7,000 | 買掛金 | 7,000 |
3-2. ステップ②:試送したとき(仕入→試用品へ振替)
商品を試送したら、その原価を仕入勘定から試用品勘定へ振り替えます。売価ではない点に注意してください⚠️
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 試用品 | 5,600 | 仕入 | 5,600 |
問題文の期首試算表に「試用品」があれば試用品勘定、「試送品」があれば試送品勘定を使う、と判断できます。
3-3. ステップ③:返送されたとき(試送時の逆仕訳)
得意先が買い取らずに商品を戻してきたら、試送時の仕訳と貸借を逆にして取り消します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 1,400 | 試用品 | 1,400 |
⚠️ 試送返品と売上返品は別物
- 試送返品:売上計上前の返品 → 試送時の振替を取り消す
- 売上返品:売上計上後の返品 → 一般の売上返品として処理
- 試用販売でも、買取後に戻ってきたものは売上返品になる
3-4. 決算整理前残高試算表を作ってみよう
最後に、残高を求める練習です。期首の試用品1,400、仕入20,300、試送14,700、返送2,100という例で考えてみましょう🧮
| 勘定 | 計算 | 残高 |
|---|---|---|
| 仕入 | 20,300 − 14,700 + 2,100 | 7,700 |
| 試用品 | 1,400 + 14,700 − 2,100 | 14,000 |
仕入勘定から出ていった分と戻ってきた分を、試用品勘定とちょうど反対向きに動かすのがコツです。
勘定の動きを図で書くと、期首の試用品を足し忘れるミスも防げますよ。
うみおん📝
試験では「原価か売価か」「試送返品か売上返品か」がよく狙われます。仕訳は必ず手を動かして書いて覚えてみてください💡
4. まとめ:試用販売は「意思表示」と「原価振替」がカギ🎯
試用販売の基本は、売上のタイミングと試送の記録方法の2つに集約されます。
売上は買取の意思表示を受けた日に計上し、それまでは手許商品区分法で試送品を原価のまま区別しておく、という流れです。
次回は、試用販売の具体的な記帳方法(分記法・総記法)に進みます。今日の振替のイメージがあると、ぐっと理解しやすくなりますよ😊
🌟 今日のキーポイント
- 試用販売の売上は買取の意思表示を受けた日に計上
- 手許商品区分法:試送時に原価で 仕入 → 試用品
- 試送返品は試送時の逆仕訳(売上返品とは区別)
- 残高は 仕入と試用品を反対向きに動かして計算
うみおん😊
ここまでお疲れさまでした。特殊商品売買は積み重ねの単元です。一緒にコツコツ積み上げていきましょう🐶
今日も一歩前進ですね。小さな仕訳の積み重ねが、本試験での得点力になります🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント