こんにちは、うみおんです🐶
前回は本支店会計の全体像と、支店勘定・本店勘定の基本を確認しました。今日はいよいよ本支店間の取引です。
「どっちの店の仕訳?」と混乱しがちな論点ですが、取引パターンごとに見ると意外とすっきりするんですよね。
7つの取引の計算例と振替価格の考え方まで、一緒に整理していきましょう✨
📌 この記事の要点
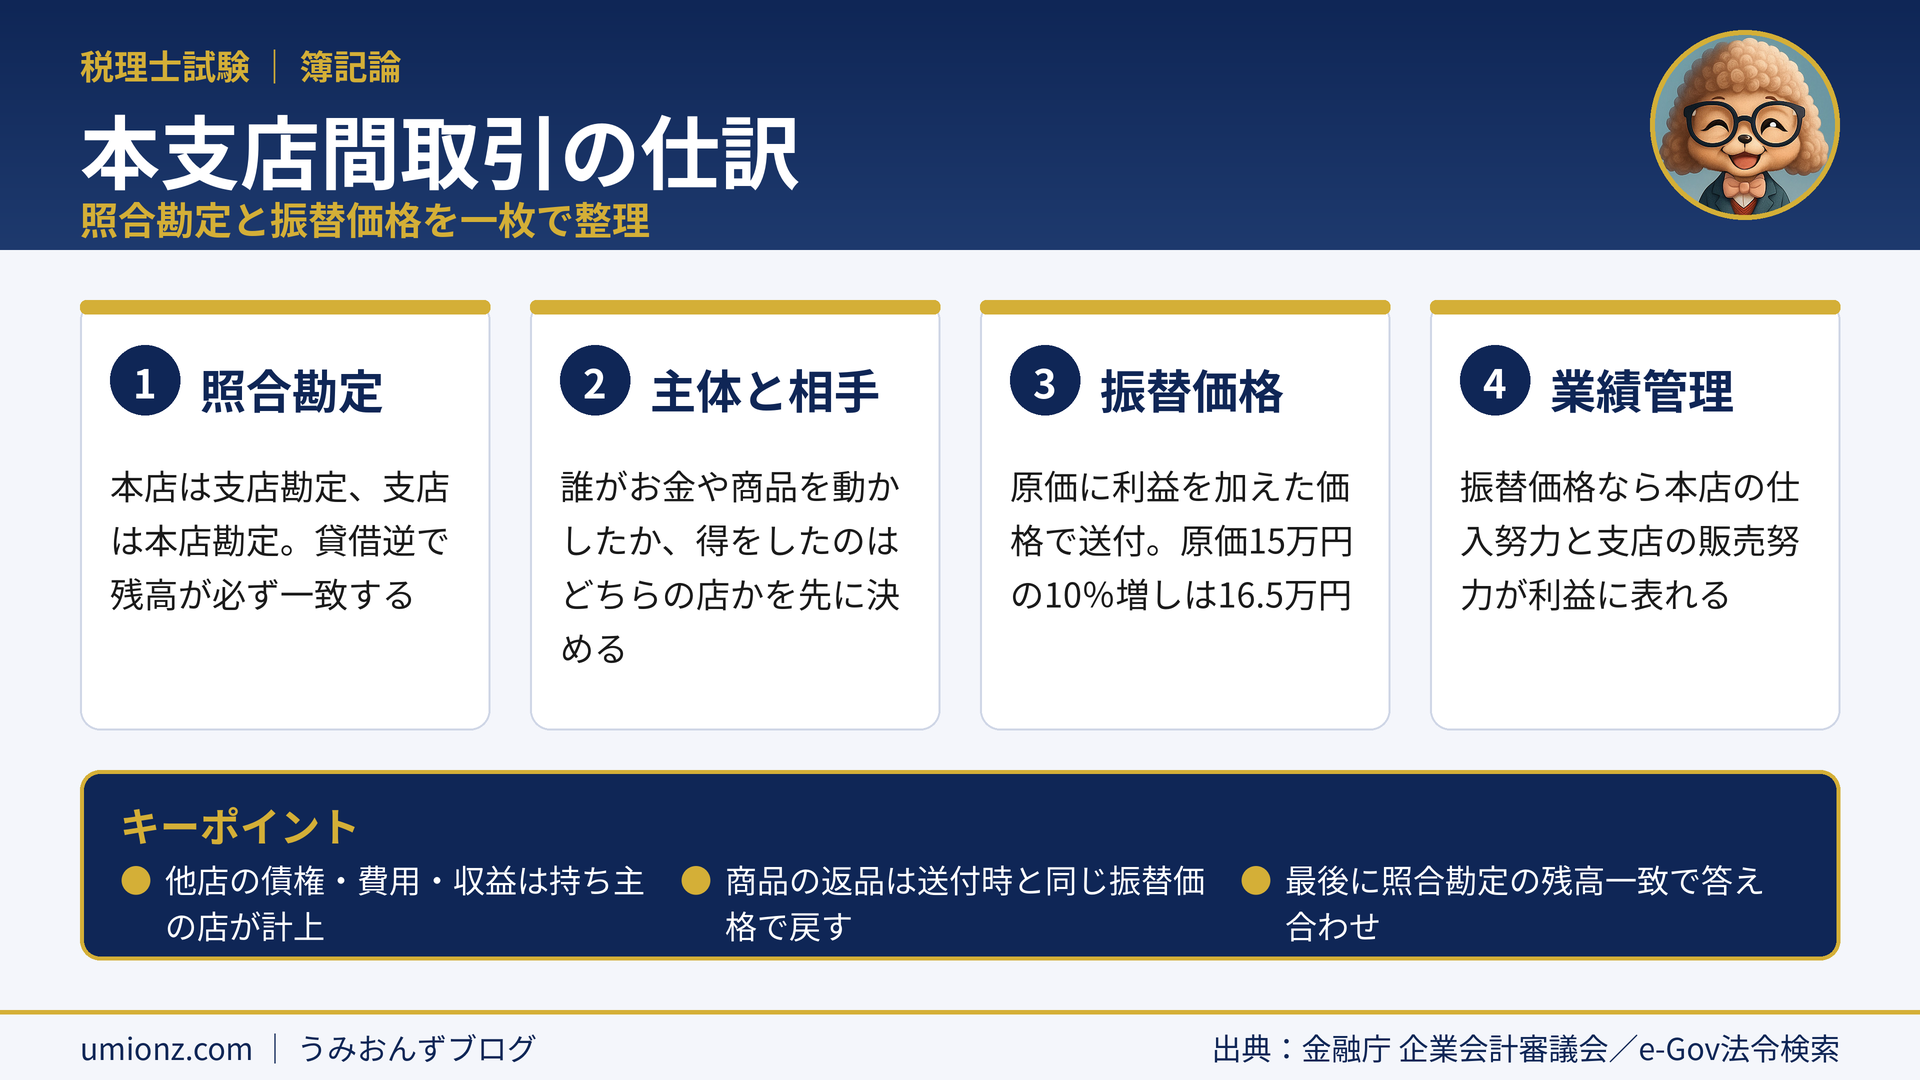
- 支店勘定と本店勘定は貸借逆で一致する「照合勘定」
- 仕訳は「取引の主体」と「相手の店」を先に決める
- 振替価格は原価に利益を加えた本支店間の価格
- 原価振替より振替価格のほうが本店・支店の業績を測りやすい
1. 本支店間取引の基本:照合勘定とは🔗
本店と支店の間で取引があると、両方の帳簿に記録が残ります。ここで使うのが支店勘定と本店勘定です。
1-1. 支店勘定と本店勘定は「照合勘定」
本店の帳簿には支店勘定、支店の帳簿には本店勘定を置きます。この2つをまとめて照合勘定と呼びます。
1つの取引を両店が貸借逆に記録するので、残高も貸借逆で必ず一致します。答え合わせに使えるのが便利なところです📝
| 項目 | 本店の帳簿 | 支店の帳簿 |
|---|---|---|
| 使う勘定 | 支店勘定 | 本店勘定 |
| 通常の残高 | 借方残高 | 貸方残高 |
| 金額の関係 | 同じ金額 | 同じ金額 |
1-2. 取引の主体と相手を先に決める
仕訳で迷う原因の多くは、誰が何をしたのかを読み飛ばすことです。
まず「実際にお金や商品を動かしたのはどちらの店か」、次に「その取引で得をした(借りを作った)のはどちらの店か」を確認しましょう💡
うみおん😉
相手の店の勘定を「貸し借りメモ」と考えると楽になります。立て替えてあげた側は相手への貸し、立て替えてもらった側は相手への借りですね。
2. 本支店間取引の7パターンを仕訳で整理✍️
ここからは計算例で確認します。前提は次のとおりです。支店独立会計制度を採用し、金額の単位は円です。
| 番号 | 取引の内容 |
|---|---|
| ⑴ | 本店が支店へ商品を送付(原価150,000円、振替価格は原価の10%増し) |
| ⑵ | 本店が支店の営業費20,000円を小切手で立替払い |
| ⑶ | 支店が本店の得意先から売掛金42,000円を現金で回収 |
| ⑷ | 本店が現金100,000円を支店の当座預金口座へ送金 |
| ⑸ | 支店が本店の取引先から手数料12,000円を現金で受取 |
| ⑹ | 支店が本店の仕入先への買掛金88,000円を現金で立替払い |
| ⑺ | 支店が本店から仕入れた商品(原価25,000円、振替価格は原価の10%増し)を本店へ返品 |
2-1. 送金・他店の債権債務・費用・収益
まずは⑵〜⑹の5つです。どれも「動いた資産」と「相手の店の勘定」の組み合わせになっています。
| 番号 | 本店の仕訳 | 支店の仕訳 |
|---|---|---|
| ⑵ | 支店 20,000/当座預金 20,000 | 営業費 20,000/本店 20,000 |
| ⑶ | 支店 42,000/売掛金 42,000 | 現金 42,000/本店 42,000 |
| ⑷ | 支店 100,000/現金 100,000 | 当座預金 100,000/本店 100,000 |
| ⑸ | 支店 12,000/受取手数料 12,000 | 現金 12,000/本店 12,000 |
| ⑹ | 買掛金 88,000/支店 88,000 | 本店 88,000/現金 88,000 |
⑶では売掛金を減らすのは債権を持つ本店です。支店は現金を受け取っただけなので、相手は本店勘定になります。
⚠️ ひっかけ注意
⑸の手数料は本店の取引先からの収益です。お金を受け取ったのは支店でも、収益を計上するのは本店側なんですよね。
2-2. 商品の送付と返品は振替価格で
⑴と⑺は商品の受け渡しです。外部との仕入・売上と区別するため、「支店へ売上」「本店より仕入」という内部取引用の科目を使います。
振替価格は⑴が150,000円×1.1=165,000円、⑺が25,000円×1.1=27,500円です。
| 番号 | 本店の仕訳 | 支店の仕訳 |
|---|---|---|
| ⑴ | 支店 165,000/支店へ売上 165,000 | 本店より仕入 165,000/本店 165,000 |
| ⑺ | 支店へ売上 27,500/支店 27,500 | 本店 27,500/本店より仕入 27,500 |
返品は送付時の仕訳を貸借逆にするだけです。送ったときと同じ振替価格を使う点を押さえましょう。
✅ 照合勘定で答え合わせ
支店勘定の借方は165,000+20,000+42,000+100,000+12,000=339,000円、貸方は88,000+27,500=115,500円です。
差引223,500円の借方残高となり、本店勘定の貸方残高223,500円と一致します。
3. 原価振替と振替価格:業績管理の視点📊
商品の送り方には、原価のまま送る原価振替と、利益を加えた振替価格で送る方法があります。
3-1. 原価振替だと本店は「ただ働き」に見える
例えば本店が外部から100円で仕入れた商品を、原価100円のまま支店へ送り、支店が外部に150円で売ったとします。
このとき利益50円はすべて支店に計上され、本店の利益はゼロです。仕入れを頑張った本店の成果が見えないんですよね。
3-2. 振替価格なら両店の努力が見える
同じ例で振替価格を110円にすると、本店の利益は10円、支店の利益は40円に分かれます。
| 項目 | 原価振替(100円) | 振替価格(110円) |
|---|---|---|
| 本店の利益 | 0円 | 10円 |
| 支店の利益 | 50円 | 40円 |
| 会社全体の利益 | 50円 | 50円 |
振替価格を固定すると、本店は安く仕入れるほど、支店は高く売るほど利益が増えます。会社全体の利益は変わらず、各店の成果を測りやすくなるのがポイントです🎯
うみおん📝
試験では「原価の◯%増し」という一文を見落とすと、商品関係の金額がすべてずれます。問題文のこの指示には線を引く習慣をつけておきましょう。
4. よくある質問(FAQ)❓
Q. 支店勘定と本店勘定の残高はなぜ一致するのですか?
A. 1つの取引を本店と支店が貸借逆に記録するからです。支店勘定の借方残高と本店勘定の貸方残高は、未達などがなければ必ず同じ金額になります。
Q. 他店の売掛金を回収したとき、回収した側はどの勘定を使いますか?
A. 回収した側は現金などの資産を増やし、相手は本店(または支店)勘定にします。売掛金を減らすのは債権を持っている店の側です。
Q. 振替価格で送った商品を返品されたら、いくらで処理しますか?
A. 送ったときと同じ振替価格で処理します。この計算例では原価25,000円の10%増しの27,500円で、送付時の仕訳を貸借逆にします。
Q. 「支店へ売上」は損益計算書に表示されますか?
A. 表示されません。内部取引を記録するための科目なので、会社全体の財務諸表を作るときは「本店より仕入」と相殺して消去します。
Q. 原価振替と振替価格はどう見分ければいいですか?
A. 問題文に「原価の10%増し」など利益を加える指示があれば振替価格、特に指示がなければ原価で振り替えると読むのが基本です。
5. まとめ:本支店間取引は「主体」と「相手」の2ステップ📚
本支店間取引は、取引の主体と相手の店を決めれば、相手側は支店勘定か本店勘定になります。
商品は振替価格で送るのが基本で、返品も同じ価格で戻します。最後に照合勘定の残高が一致するかを確かめましょう。
📖 本支店会計シリーズの関連記事
うみおん😊
7つの取引は、記事の仕訳を隠して自分の手で書いてみてください。照合勘定の残高が一致したら合格です🌱
🌟 今日のキーポイント
- 支店勘定と本店勘定は貸借逆で一致する
- 他店の債権・費用は「持ち主」の店が計上
- 商品は振替価格で送付し、返品も同じ価格
- 振替価格で本店・支店の業績が見える
うみおんの一言:次回は本支店間取引の処理をさらに深掘りします。今日の7パターンが土台になりますよ🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント