こんにちは、うみおんです🐶
製造業の決算って、勘定がたくさん出てきて最初は本当にとっつきにくいですよね😅
でも実は、材料・製造・製品・売上原価の4つの勘定を順番に振り替えていくだけなんです。
今回は決算整理仕訳を4ステップで整理しますので、一緒に整理していきましょう✨ ぜひ最後まで読んでみてください。
📌 この記事の要点
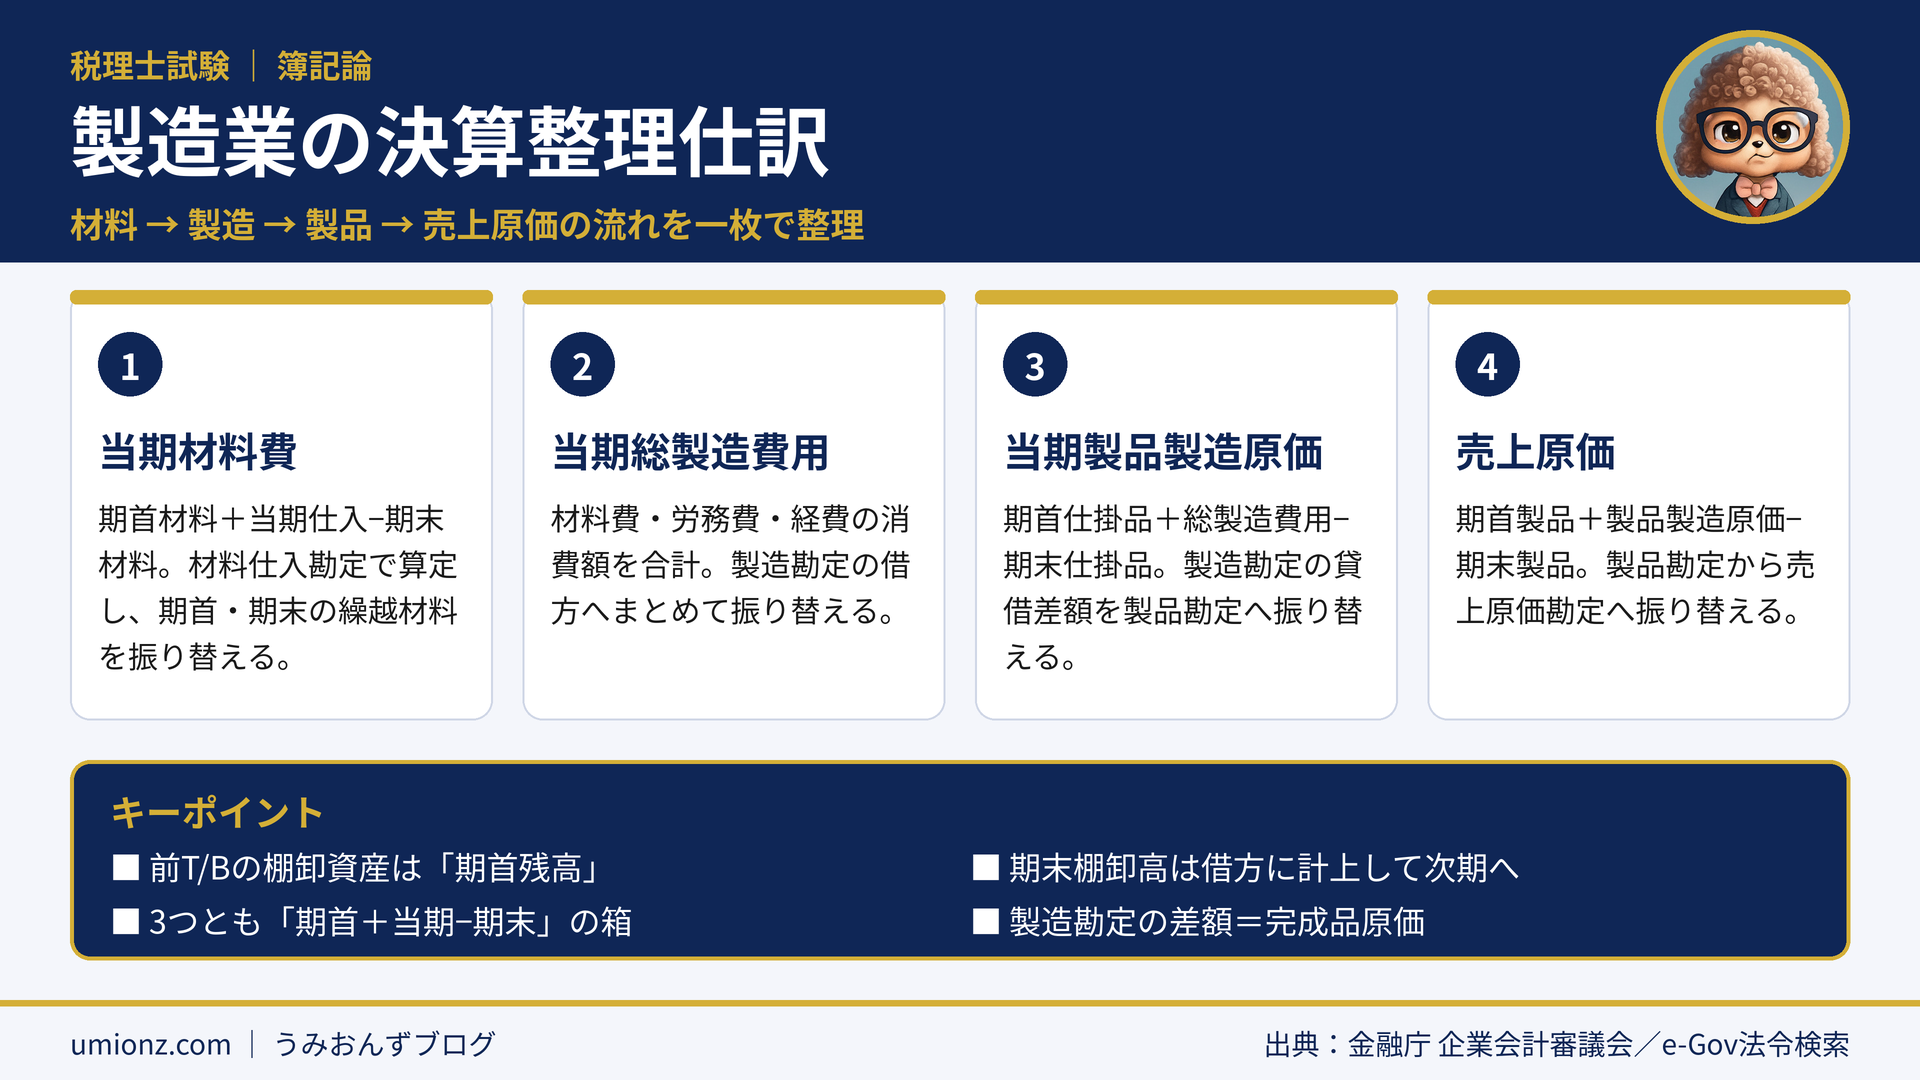
- 決算手続は「総製造費用 → 完成品原価 → 売上原価」の順に進む
- 前T/Bの材料・仕掛品・製品は期首残高と読む
- 製造勘定の貸借差額が当期製品製造原価になる
- 4つの計算はすべて「期首+当期−期末」の形
1. 製造業の決算は勘定連絡をなぞるだけ📦
1-1. 決算手続の3つの段階
製造業の決算整理は、原価の流れ(勘定連絡)に沿って進めます。
試験では次の順番を押さえておけば、仕訳の並びで迷わなくなりますよ。
| 段階 | 使う勘定 | 求める金額 |
|---|---|---|
| ① 消費額の集計 | 材料仕入・労務費・経費→製造 | 当期総製造費用 |
| ② 完成品の算定 | 仕掛品⇔製造→製品 | 当期製品製造原価 |
| ③ 販売分の算定 | 製品→売上原価 | 売上原価 |
問題文が「決算整理仕訳を示しなさい」の場合も、この3段階の順に答案用紙が並んでいることがほとんどです。
つまり段階ごとに「どの勘定からどの勘定へ移すのか」を意識すれば、答案の枠がそのままヒントになります🔍
1-2. 設例の前提(単位:千円)
ここからは、次の例で仕訳を確認していきます🧮
| 項目 | 期首(前T/B) | 当期 | 期末 |
|---|---|---|---|
| 材料 | 300 | 仕入 1,200 | 200 |
| 労務費・経費 | - | 800・400 | - |
| 仕掛品 | 500 | - | 600 |
| 製品 | 300 | - | 400 |
うみおん😉
前T/Bに出てくる「仕掛品」「製品」「繰越材料」は、まだ決算整理前なので期首の金額なんですよね。ここを期末と読み違えないのが第一歩です💡
2. 材料費・労務費・経費を製造勘定へ集める🧾
2-1. 材料仕入勘定で当期材料費を出す
まず期首材料を材料仕入勘定へ移し、期末材料を繰越材料勘定へ戻します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 材料仕入 | 300 | 繰越材料 | 300 |
| 繰越材料 | 200 | 材料仕入 | 200 |
これで材料仕入勘定の残高が 300+1,200−200=1,300 となり、当期材料費を表します。
期首材料は貸方の繰越材料から借方の材料仕入へ、期末材料はその逆向きです。商品売買の「しーくりくりしー」と同じ発想ですね。
2-2. 労務費・経費は前T/Bがそのまま消費額
未払や前払などの指示がなければ、労務費と経費は決算整理が不要です✅
前T/Bの金額がそのまま当期の消費額として製造勘定へ向かいます。
2-3. 3つの消費額を製造勘定へ振り替える
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 製造 | 2,500 | 材料仕入 | 1,300 |
| 労務費 | 800 | ||
| 経費 | 400 |
製造勘定の借方に集まった合計 2,500 が「当期総製造費用」です📊
3. 完成品原価と売上原価を算定する🏭
3-1. 期首・期末仕掛品を製造勘定とやり取りする
期首仕掛品は製造勘定の借方へ、期末仕掛品は製造勘定から仕掛品勘定へ戻します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 製造 | 500 | 仕掛品 | 500 |
| 仕掛品 | 600 | 製造 | 600 |
期首仕掛品は前期から引き継いだ作りかけの製品、期末仕掛品は当期末にまだ完成していない製品です。どちらも材料の振替と同じ向きになります。
3-2. 製造勘定の差額を製品勘定へ
製造勘定の貸借差額が当期製品製造原価です。500+2,500−600=2,400 を製品勘定へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 製品 | 2,400 | 製造 | 2,400 |
製造勘定は、借方に「期首仕掛品+当期総製造費用」、貸方に「期末仕掛品+完成品」が入る箱です。
貸方の完成品だけが空欄なので、差額で求めると覚えておくとスムーズですよ。
3-3. 製品勘定から売上原価へ
最後に、販売された分を製品勘定から売上原価勘定へ振り替えます🎯
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上原価 | 2,300 | 製品 | 2,300 |
売上原価は 300+2,400−400=2,300。製品勘定に残る 400 が期末製品として次期へ繰り越されます。
うみおん📝
4つの計算は、どれも「期首+当期−期末」の箱の形なんです。材料・仕掛品・製品のボックス図を横に並べて書くと、数字の流れが一目でつながりますよ📝
⚠️ ひっかけ注意ポイント
- 期末棚卸高を前T/Bの金額と取り違えない
- 期末仕掛品は製造勘定の「貸方」に記入する
- 総製造費用(2,500)と製品製造原価(2,400)を混同しない
4. よくある質問(FAQ)❓
Q. 前T/Bの仕掛品・製品・繰越材料の金額は期末残高ですか?
A. いいえ、決算整理前なので期首(前期末)残高です。期末棚卸高は決算整理事項で別に与えられます。
Q. 労務費や経費にも決算整理仕訳は必要ですか?
A. 未払・前払などの指示がなければ不要です。前T/Bの金額がそのまま当期の消費額となり、製造勘定へ振り替えます。
Q. 当期総製造費用と当期製品製造原価はどう違いますか?
A. 総製造費用は当期に投入した材料費・労務費・経費の合計で、製品製造原価はそれに仕掛品の期首・期末を加減した完成品の原価です。
Q. 製造勘定の残高はどうやって求めればいいですか?
A. 借方の期首仕掛品と当期総製造費用から、貸方の期末仕掛品を差し引いた差額が当期製品製造原価になります。
5. まとめ:材料→製造→製品→売上原価の順に振り替える
製造業の決算整理は、当期総製造費用、当期製品製造原価、売上原価の順に求めていきます。
前T/Bの棚卸資産を期首残高と読み、期末棚卸高を正しい勘定に戻せれば、あとは差額で金額が決まります😊
📖 製造業会計シリーズの関連記事
うみおん😊
仕訳の形を覚えるより、原価が左から右へ流れていくイメージを持つのが近道です。トレーニング問題で一度手を動かしてみてくださいね🌱
🌟 今日のキーポイント
前T/Bの棚卸資産は期首残高🔑 製造勘定の差額が完成品原価、製品勘定の差額が売上原価です。
うみおん一言:勘定連絡図をさらっと書けるようになると、製造業会計の総合問題がぐっと楽になりますよ💪
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント