こんにちは、うみおんです🐶
今日から新しいテーマ「本支店会計」に入ります。支店勘定と本店勘定、名前が似ていて最初は本当にとっつきにくいですよね。
この記事では、本支店会計の全体像と、支店を独立させるときの最初の仕訳を一緒に整理していきましょう✨
次回以降の本支店間取引の土台になるので、ぜひ最後まで読んでみてください。
📌 この記事の要点
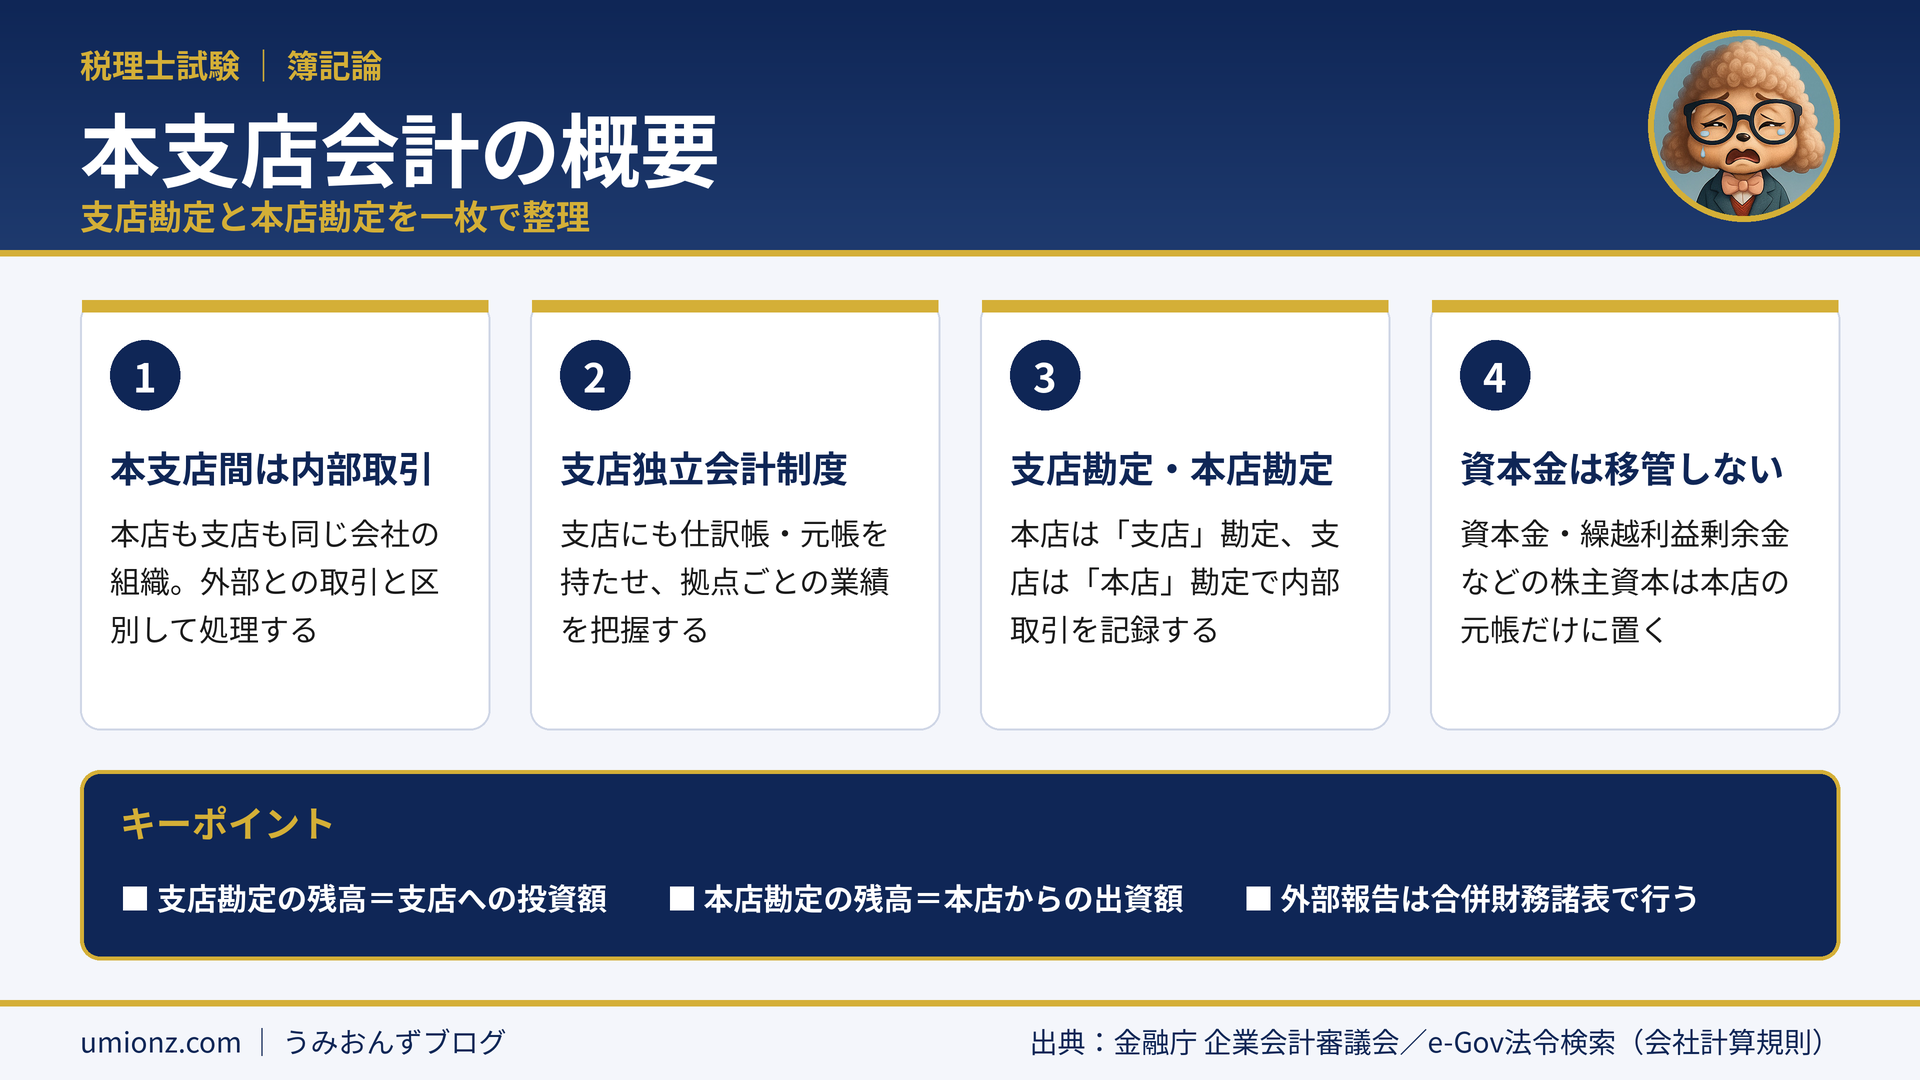
- 本支店間の取引は会社の中の「内部取引」
- 試験では支店にも主要簿を持たせる支店独立会計制度が前提
- 本店は「支店」勘定、支店は「本店」勘定を使う
- 資本金などの株主資本は支店に移さない
1. 本支店会計とは?内部取引の考え方🏢
会社が支店などの拠点を設けると、拠点の間でもお金や商品のやり取りが生まれます。
このやり取りをどう記録するかを学ぶのが本支店会計です。
1-1. 「本店・本社」「支店・支社」の呼び方は関係なし
問題文では「本社」「支社」と書かれることもあります。
呼び方が違うだけで、学習する内容は同じです。名称に惑わされず、本支店会計の論点として読みましょう📖
1-2. 本支店間の取引は「内部取引」
本店も支店も、1つの会社の中の組織にすぎません。支店が別の会社になるわけではないんですよね。
そのため、本支店間や支店同士の取引は外部との取引と区別して「内部取引」と呼ばれます。
| 項目 | 外部取引 | 内部取引 |
|---|---|---|
| 相手 | 取引先など別の会社 | 同じ会社の本店・支店 |
| 具体例 | 商品の仕入・販売 | 本店から支店への現金送付 |
| 会社全体で見ると | 財産が増減する | 会社の中で移動しただけ |
「会社全体で見ると移動しただけ」という感覚が、後の合併財務諸表につながります💡
うみおん😉
本店から支店へ現金を送っても、会社全体のお金は1円も増えていません。この感覚を持っておくと、内部取引の処理がすっと理解できますよ。
2. 支店会計の2つの方法と簿記一巡🔄
支店の帳簿をどこまで独立させるかで、方法は2つに分かれます。
2-1. 本店集中会計制度と支店独立会計制度
| 項目 | 本店集中会計制度 | 支店独立会計制度 |
|---|---|---|
| 支店の帳簿 | 補助簿のみ | 仕訳帳・元帳(主要簿)も持つ |
| 会計単位 | 本店でまとめて記帳 | 本店・各支店がそれぞれ独立 |
| 試験での扱い | 言葉を知っておく程度 | 本支店会計の前提 |
試験で「本支店会計」と言えば、通常は支店独立会計制度が前提です。
本店元帳と支店元帳を合わせたものが、会社全体の総勘定元帳になります。
2-2. 個別財務諸表と合併財務諸表
本店と支店がそれぞれ作る財務諸表を個別財務諸表といいます。
一方、会社全体をまとめたものが合併財務諸表です。外部への報告はこの合併財務諸表で行います。
本店と支店の違いは主に決算手続です。支店は自分の分だけ処理しますが、本店は会社全体をまとめる手続も担います📊
3. 支店会計独立の仕訳:支店勘定と本店勘定✍️
ここからが今日のメインです。支店を独立させる最初の仕訳を設例で確認しましょう。
3-1. 設例:現金200千円と備品50千円を移管
東京本店が、現金200千円と備品50千円を沖縄支店に移管して支店会計を独立させるケースです。
| 拠点 | 借方 | 貸方 |
|---|---|---|
| 本店 | 支店 250 | 現金 200/備品 50 |
| 支店 | 現金 200/備品 50 | 本店 250 |
本店では送った現金・備品が減り、その投資額を「支店」勘定に記録します。
支店では受け取った現金・備品が増え、出資を受けた額を「本店」勘定に記録します。
うみおん📝
本店の帳簿には「支店」、支店の帳簿には「本店」。相手の拠点の名前の勘定を使う、と覚えると逆にしにくくなります✅
3-2. 資本金などは支店に移さない
資本金や資本準備金、繰越利益剰余金は会社全体のものです。
株主資本を支店に分ける意味はないので、本店の元帳にだけ置けば十分です。
ただし、評価・換算差額等は支店がその他有価証券を持っていれば支店に計上されることもあります⚠️
3-3. 支店勘定・本店勘定の残高が表すもの
2つの勘定は、出資額の記録からスタートし、その後は本支店間の債権債務を記録していきます。
🔍 残高の意味
- 支店勘定(本店側)の残高=本店から支店への投資額
- 本店勘定(支店側)の残高=支店にとっての本店からの出資額
- 両者は貸借が逆で、金額は一致する関係
4. よくある質問(FAQ)❓
Q. 本店集中会計制度と支店独立会計制度は何が違いますか?
A. 支店が主要簿を持つかどうかが違います。支店にも仕訳帳と元帳を持たせるのが支店独立会計制度で、試験の本支店会計は通常こちらを前提にします。
Q. 本店の元帳に設定するのは支店勘定と本店勘定のどちらですか?
A. 本店の元帳には支店勘定、支店の元帳には本店勘定を設定します。相手の拠点の名前の勘定を使うと覚えると混同しません。
Q. 支店会計を独立させるとき、資本金も支店に移しますか?
A. 移しません。資本金や繰越利益剰余金などの株主資本は会社全体のものなので、本店の元帳にだけ置きます。
Q. 支店勘定の残高は何を表していますか?
A. その時点での本店から支店への投資額を表します。支店側の本店勘定の残高は、支店から見た本店からの出資額です。
5. まとめ:本支店会計は「相手の名前の勘定」から📚
本支店会計は、会社の中の内部取引をどう記録するかを学ぶ論点です。試験では支店独立会計制度が前提になります。
本店は支店勘定、支店は本店勘定。この組み合わせと、資本金を移さないことを押さえれば、次の本支店間取引にスムーズに進めます。
うみおん😊
新しいテーマの1回目は、言葉と勘定の対応に慣れるだけで十分です。一緒に一歩ずつ進めていきましょう🌱
🌟 今日のキーポイント
- 本支店間の取引は内部取引
- 本店は「支店」勘定、支店は「本店」勘定
- 株主資本は本店の元帳だけに置く
うみおんの一言:次回は本支店間取引の概要です。今日の仕訳を一度ノートに書いてから読むと理解が深まります🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント