こんにちは、うみおんです🐶
今日から「本社工場会計」を勉強します。名前は難しそうですが、ここまで学んだ本支店会計の知識がほぼそのまま使えるので安心してくださいね😊
この記事では、本社と工場の役割分担から工場勘定・本社勘定の仕訳まで、全体像を一緒に整理していきましょう✨
📌 この記事の要点
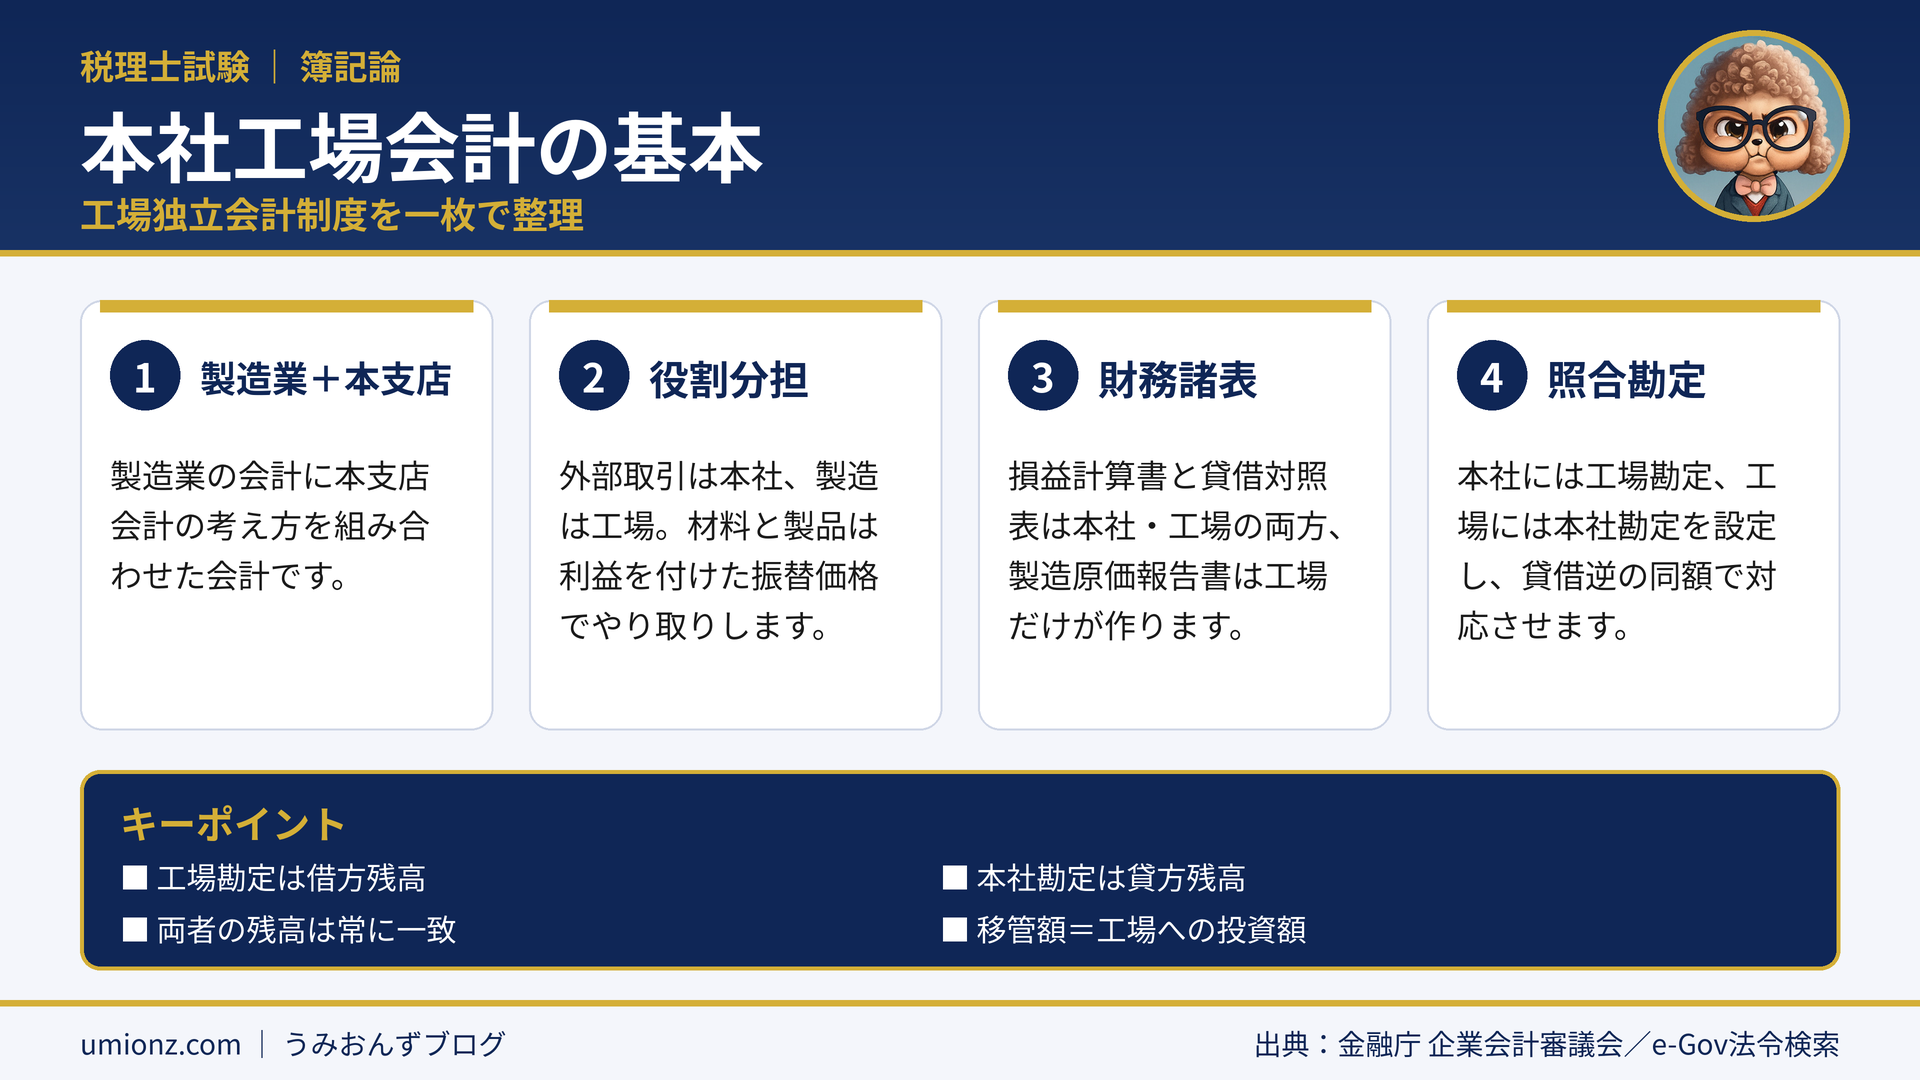
- 本社工場会計は製造業会計+本支店会計のイメージ
- 外部との取引は本社、製造は工場が担当する
- 製造原価報告書を作るのは工場だけ
- 本社には工場勘定、工場には本社勘定を設定する
1. 本社工場会計とは?まずは全体像をつかもう🏭
1-1. 工場独立会計制度のしくみ
本社工場会計は、製造業の会社で本社と工場をそれぞれ独立した会計単位とする場合の会計です。工場独立会計制度とも呼ばれます。
本社と工場の間の取引は、それぞれの立場で別々に仕訳します。考え方は本社工場会計=製造業会計+本支店会計です。
本支店会計の「支店」を「工場」に置き換え、そこに製造の流れが加わったものと考えるとスッと入ってきますよ。
1-2. 本社と工場の役割分担
典型的な形では、外部との取引は本社が担当し、工場は製造に専念します。材料と製品の流れを表で確認しましょう👇
| 流れ | 本社の役割 | 工場の役割 |
|---|---|---|
| 材料 | 外部から仕入れ、利益を付けて工場へ送る | 受け取った材料を加工する |
| 製品 | 工場から仕入れて外部へ販売する | 完成品を振替価格で本社へ送る |
材料も製品も、社内では一定の利益を付けた振替価格でやり取りされます。
この利益は社内で付けたものなので、後のテーマで学ぶ内部利益の論点につながっていきます。
うみおん😉
「支店=工場」に読み替えるだけで、仕訳の形の大部分は本支店会計と同じです。違うのは製造の流れが入る点だけですよ💡
2. 本社工場会計の簿記一巡を確認しよう🔄
2-1. 帳簿上の手続は本支店会計とほぼ同じ
帳簿上の手続の流れは、製造原価の集計を除けば本支店会計と基本的に同じです。
工場では材料費・労務費・経費を集計して製品の原価を計算し、本社はそれを仕入れて販売します。決算では本社と工場がそれぞれ損益を計算し、最後に合併財務諸表を作ります。
2-2. 個別財務諸表は誰が作る?
ここは試験でも問われやすいポイントです。表で整理しておきましょう📋
| 財務諸表 | 本社 | 工場 |
|---|---|---|
| 損益計算書 | 作成する | 作成する |
| 貸借対照表 | 作成する | 作成する |
| 製造原価報告書 | 作成しない | 作成する |
製品を製造するのは工場なので、製造原価報告書は工場だけが作成します。
損益計算書と貸借対照表は両方で作る点と、セットで覚えておくと安心です。
⚠️ 混同しやすいポイント
「個別財務諸表は全部両方で作る」と思い込むと誤答します。製造原価報告書だけは工場単独、と区別しておきましょう。
3. 工場会計の独立:工場勘定と本社勘定🔗
3-1. 2つの勘定の意味
工場会計を独立させるときは、本社元帳に
工場勘定、工場元帳に本社勘定を設定します。
本支店会計の支店勘定・本店勘定と同じ役割の照合勘定です。
| 勘定 | 設定する帳簿 | 表すもの | 残高 |
|---|---|---|---|
| 工場勘定 | 本社元帳 | 工場に対する投資額 | 借方残高 |
| 本社勘定 | 工場元帳 | 本社からの出資額 | 貸方残高 |
3-2. 計算例:資産を移管して工場を独立させる
次の前提で、本社と工場の仕訳を考えてみましょう✍️
| 前提 | 内容 |
|---|---|
| 取引 | 東京本社が静岡工場の会計を独立させる |
| 移管する現金 | 200千円 |
| 移管する備品 | 50千円 |
本社は資産を手放し、その分を工場への投資として工場勘定に記録します。工場は資産を受け入れ、相手を本社勘定とします。
| 帳簿 | 借方 | 貸方 |
|---|---|---|
| 本社 | 工場 250 | 現金 200/備品 50 |
| 工場 | 現金 200/備品 50 | 本社 250 |
工場勘定の借方250千円と本社勘定の貸方250千円が貸借逆の同額になっていますね。
3-3. 試験で間違えやすいところ
一番多いミスは、本社の帳簿に「本社勘定」を書いてしまう取り違えです。
自分の帳簿には相手の名前の勘定を置く、と覚えておくと迷いません。
うみおん📝
仕訳を書いたら、工場勘定と本社勘定が同額になっているかを必ず確認しましょう。ズレていたら記入ミスのサインです🔍
記事の仕訳を自分の手で書いてみてください。手を動かすと定着が早いですよ📒
4. よくある質問(FAQ)❓
Q. 本社工場会計と本支店会計の違いは何ですか?
A. 基本の仕組みは同じです。違いは工場が製造を担う点で、工場では材料や製造原価の集計が加わり、製造原価報告書も作成します。
Q. 本社元帳に設定するのは本社勘定と工場勘定のどちらですか?
A. 本社元帳には工場勘定、工場元帳には本社勘定を設定します。相手の名前の勘定を自分の帳簿に置く、と覚えると取り違えません。
Q. 工場勘定と本社勘定の残高はどういう関係ですか?
A. 工場勘定は借方残高、本社勘定は貸方残高で、未達取引がなければ金額は一致します。合併財務諸表を作るときに相殺して消去します。
Q. 製造原価報告書は本社でも作成しますか?
A. いいえ、作成するのは工場だけです。損益計算書と貸借対照表は本社と工場の両方で作成します。
5. まとめ:本社工場会計は「支店を工場に読み替える」🎯
本社工場会計は製造業会計と本支店会計の組み合わせです。外部取引は本社、製造は工場が担い、材料と製品は振替価格でやり取りします。
工場会計の独立では、本社に工場勘定、工場に本社勘定を設定し、両者は貸借逆の同額になります。ここを土台に次のテーマへ進みましょう🚀
うみおん😊
新シリーズのスタートです。今日の全体像が頭に入っていれば、この先の論点もぐっと楽になりますよ。最後まで読んでくださってありがとうございます🙌
🌟 今日のキーポイント
本社には工場勘定、工場には本社勘定。製造原価報告書は工場だけ。この2つを押さえれば土台は完成です。
うみおん一言:本支店会計の復習もかねて、支店勘定と工場勘定を並べて見比べてみてください🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント