こんにちは、うみおんです🐶
本支店会計の締めくくりは「在外支店」です。ドル建ての試算表を円に直すだけ…と思いきや、科目ごとに使う為替相場が違うので最初は本当に混乱しますよね😅
この記事では、4つの為替相場の使い分けと、為替差損益が生まれる理由を計算例つきで一緒に整理していきましょう✨
📌 この記事の要点
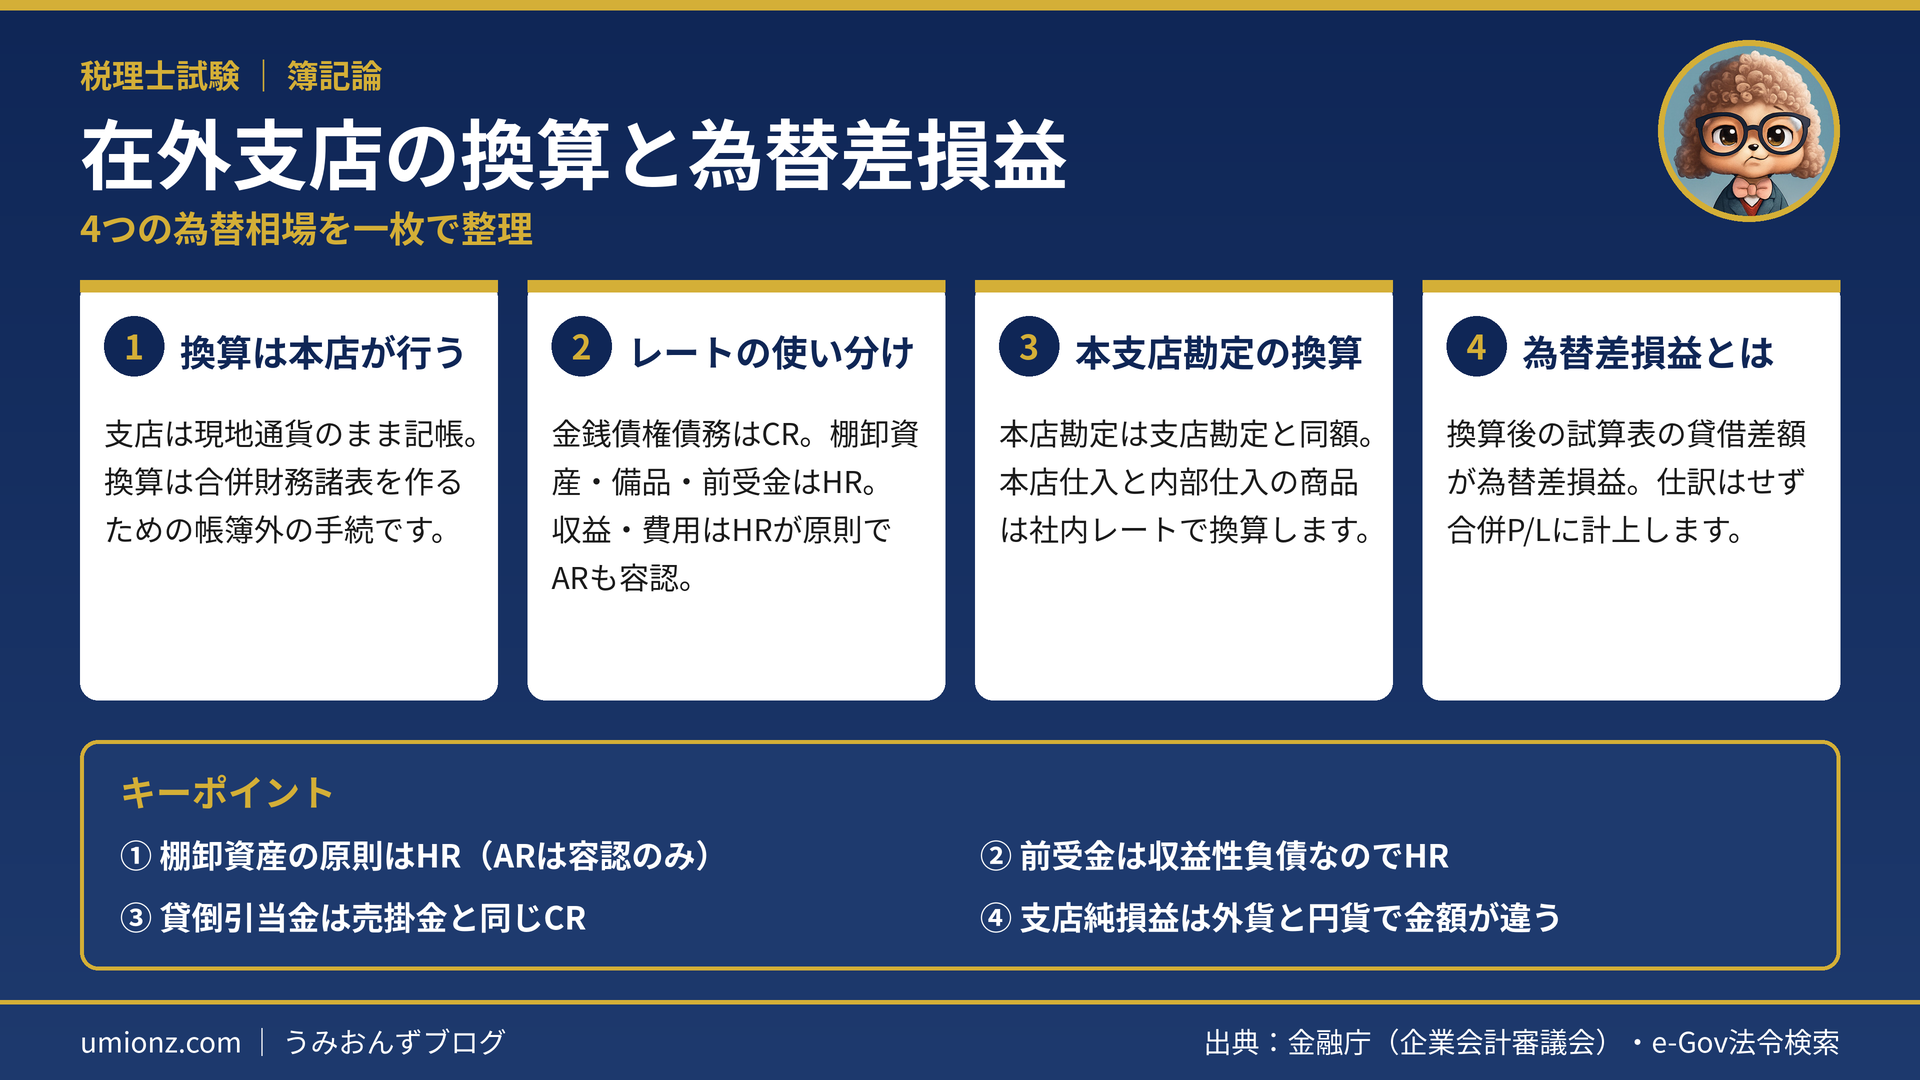
- 在外支店の換算は本店が帳簿外で行う
- 金銭債権債務はCR、棚卸資産・固定資産・前受金はHR
- 収益・費用はHRが原則で、ARでの換算も容認
- 換算後の試算表の貸借差額が為替差損益になる
1. 在外支店とは?換算は「本店が帳簿外で」行う🌏
1-1. 本支店会計+外貨換算の組み合わせ
支店が外国にある場合、その支店を「在外支店」と呼びます。
考え方はシンプルで、本支店会計+外貨換算=在外支店のある本支店会計です。これまで学んだ未達整理や内部利益の処理はそのまま使えます。
1-2. 支店は現地通貨のまま、換算は本店の仕事
支店の帳簿はドルなどの現地通貨で記帳されたままです。合併財務諸表を作るために、本店が支店の試算表を円に換算します。
| 項目 | 支店 | 本店 |
|---|---|---|
| 記帳する通貨 | 現地通貨(外貨) | 円貨 |
| 換算の手続 | 一切関与しない | すべて行う |
| 為替差損益の仕訳 | しない | しない(帳簿外) |
換算は帳簿外の手続なので、生じた為替差損益も仕訳はしません。合併損益計算書と、本店側の支店純損益に反映されるだけです。
うみおん😉
「支店は何もしない、本店が全部やる」と覚えておくと、○×問題で迷わなくなりますよ👍
2. どの科目にどのレート?テンポラル法の基本📏
2-1. 押さえておきたい4つの為替相場
在外支店の換算は、評価額が測定された時点の相場を使う「テンポラル法」が基本です。取得原価の項目はHR、時価の項目はCRで換算します。
| 略称 | 意味 | 計算例の値 |
|---|---|---|
| CR | 決算時の為替相場 | 130円 |
| HR | 取引発生時の為替相場 | 備品120円・前受129円 |
| AR | 期中平均相場 | 当期128円・前期122円 |
| 社内レート | 本支店間取引に使う一定の相場 | 123円 |
2-2. 科目別の適用レート一覧
| 科目 | 適用レート |
|---|---|
| 現金預金・売掛金・買掛金・借入金 | CR |
| 貸倒引当金・繰入額 | CR(売掛金と同じ) |
| 備品・減価償却費・累計額 | HR(取得時) |
| 前受金(収益性負債) | HR(受取時) |
| 収益・費用 | HRが原則、AR容認 |
| 営業費の見越計上 | CR(決算日の取引) |
| 本店仕入・内部仕入の商品 | 社内レート |
| 本店勘定 | 支店勘定と同額 |
2-3. ひっかけやすい3つのポイント
⚠️ 要注意
- 棚卸資産の原則はHR。ARが原則の項目は1つもありません
- 前受金は負債でもCRではなくHRです
- 営業費は期中支払額(AR)と見越計上(CR)で相場が分かれます
3. 計算例で確認:換算と為替差損益💱
3-1. 前提:支店の決算整理後残高試算表
在外支店の決算整理後残高試算表(単位:千ドル)を円に換算します。本店の支店勘定の残高は1,993,000千円です。
収益・費用と外部仕入分の商品はARで換算する指示があるものとします。
| 借方科目 | 千ドル | レート | 千円 |
|---|---|---|---|
| 現金預金 | 7,880 | 130 | 1,024,400 |
| 売掛金 | 4,500 | 130 | 585,000 |
| 繰越商品 | 6,550 | ※1 | 813,650 |
| 備品 | 2,800 | 120 | 336,000 |
| 仕入 | 8,600 | ※2 | 1,091,800 |
| 本店仕入 | 22,660 | ※3 | 2,787,180 |
| 営業費 | 8,306 | ※4 | 1,063,180 |
| 貸倒引当金繰入額 | 90 | 130 | 11,700 |
| 減価償却費 | 560 | 120 | 67,200 |
| 支払利息 | 20 | 128 | 2,560 |
| 借方合計 | 61,966 | 7,782,670 |
| 貸方科目 | 千ドル | レート | 千円 |
|---|---|---|---|
| 買掛金 | 1,400 | 130 | 182,000 |
| 借入金 | 800 | 130 | 104,000 |
| 前受金 | 170 | 129 | 21,930 |
| 未払営業費 | 6 | 130 | 780 |
| 貸倒引当金 | 90 | 130 | 11,700 |
| 減価償却累計額 | 1,120 | 120 | 134,400 |
| 本店 | 16,840 | 支店勘定 | 1,993,000 |
| 売上 | 41,500 | 128 | 5,312,000 |
| 雑収入 | 40 | 128 | 5,120 |
| 為替差損益 | — | 差額 | 17,740 |
| 貸方合計 | 61,966 | 7,782,670 |
3-2. 売上原価と営業費の換算
売上原価は、期首商品・仕入高・期末商品をそれぞれの相場で換算してから計算します。
| 区分 | 期首商品 | 当期仕入 | 期末商品 | 売上原価 |
|---|---|---|---|---|
| ※2 外部仕入分 | 1,500×122 | 8,700×128 | 1,600×128 | 1,091,800 |
| ※3 内部仕入分 | 3,300×123 | 24,310×123 | 4,950×123 | 2,787,180 |
※1の繰越商品は、外部分204,800千円と内部分608,850千円の合計です。※4の営業費は8,300×128+6×130=1,063,180千円です。
3-3. 為替差損益と支店純損益
すべて換算すると借方7,782,670千円、貸方7,764,930千円となり、差額17,740千円が為替差益です。
うみおん📝
支店純損益は外貨で1,304千ドル、円貨で311,240千円です。円貨の方は為替差益17,740千円を含めて計算する点がポイントです💡
| 帳簿 | 借方 | 貸方 |
|---|---|---|
| 支店(千ドル) | 損益 1,304 | 本店 1,304 |
| 本店(千円) | 支店 311,240 | 総合損益 311,240 |
同じ取引でも単位が違うので、金額が一致しないのが正しい姿です。記事の仕訳を自分の手で書いてみてください✍️
4. よくある質問(FAQ)❓
Q. 在外支店の換算は、支店と本店のどちらが行いますか?
A. 本店が行います。支店は現地通貨のまま記帳し、換算は本支店合併財務諸表を作るための帳簿外の手続です。
Q. 換算後の試算表の貸借が一致しないのはなぜですか?
A. 科目ごとに異なる為替相場で換算するためです。その貸借差額を為替差損益として合併損益計算書に計上します。
Q. 棚卸資産はARで換算するのが原則ですか?
A. いいえ、原則はHR(取得時の相場)です。ARはHRが原則の項目に容認されているだけで、ARが原則の項目はありません。
Q. 前受金はCRとHRのどちらで換算しますか?
A. 前受金は収益性負債なのでHRで換算します。買掛金などの金銭債務と同じCRにしないよう注意しましょう。
Q. 本店勘定はどの為替相場で換算すればよいですか?
A. 本店の支店勘定の残高と同額を付します。この計算例では支店勘定1,993,000千円がそのまま本店勘定の換算額です。
5. まとめ:換算は「レートの使い分け」と「貸借差額」で決まる🎯
在外支店の換算は本店が帳簿外で行い、科目ごとにCR・HR・AR・社内レートを使い分けます。
その結果生じる貸借差額が為替差損益です。本店勘定は支店勘定と同額、という決まりも忘れずに押さえておきましょう📌
📖 本支店会計シリーズの関連記事
うみおん😊
本支店会計シリーズはこれでひと区切りです。最後まで読んでくださってありがとうございます🙌
🌟 今日のキーポイント
棚卸資産はHR、前受金もHR、貸倒引当金は売掛金と同じCR。迷ったら「その金額はいつ測ったか」を考えましょう。
うみおん一言:レート表を一度自分で書き出すと、本試験の総合問題でも手が止まりにくくなりますよ🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント