こんにちは、うみおんです🐶
支店が2つ以上になると、「支店どうしの取引を誰がどう仕訳するの?」と迷いますよね。私も最初は本店の仕訳で手が止まりました😅
この記事では、支店分散計算制度と本店集中計算制度の2つの視点で整理し、計算例まで一緒に仕訳していきます。ぜひ最後まで読んでみてください✨
📌 この記事の要点
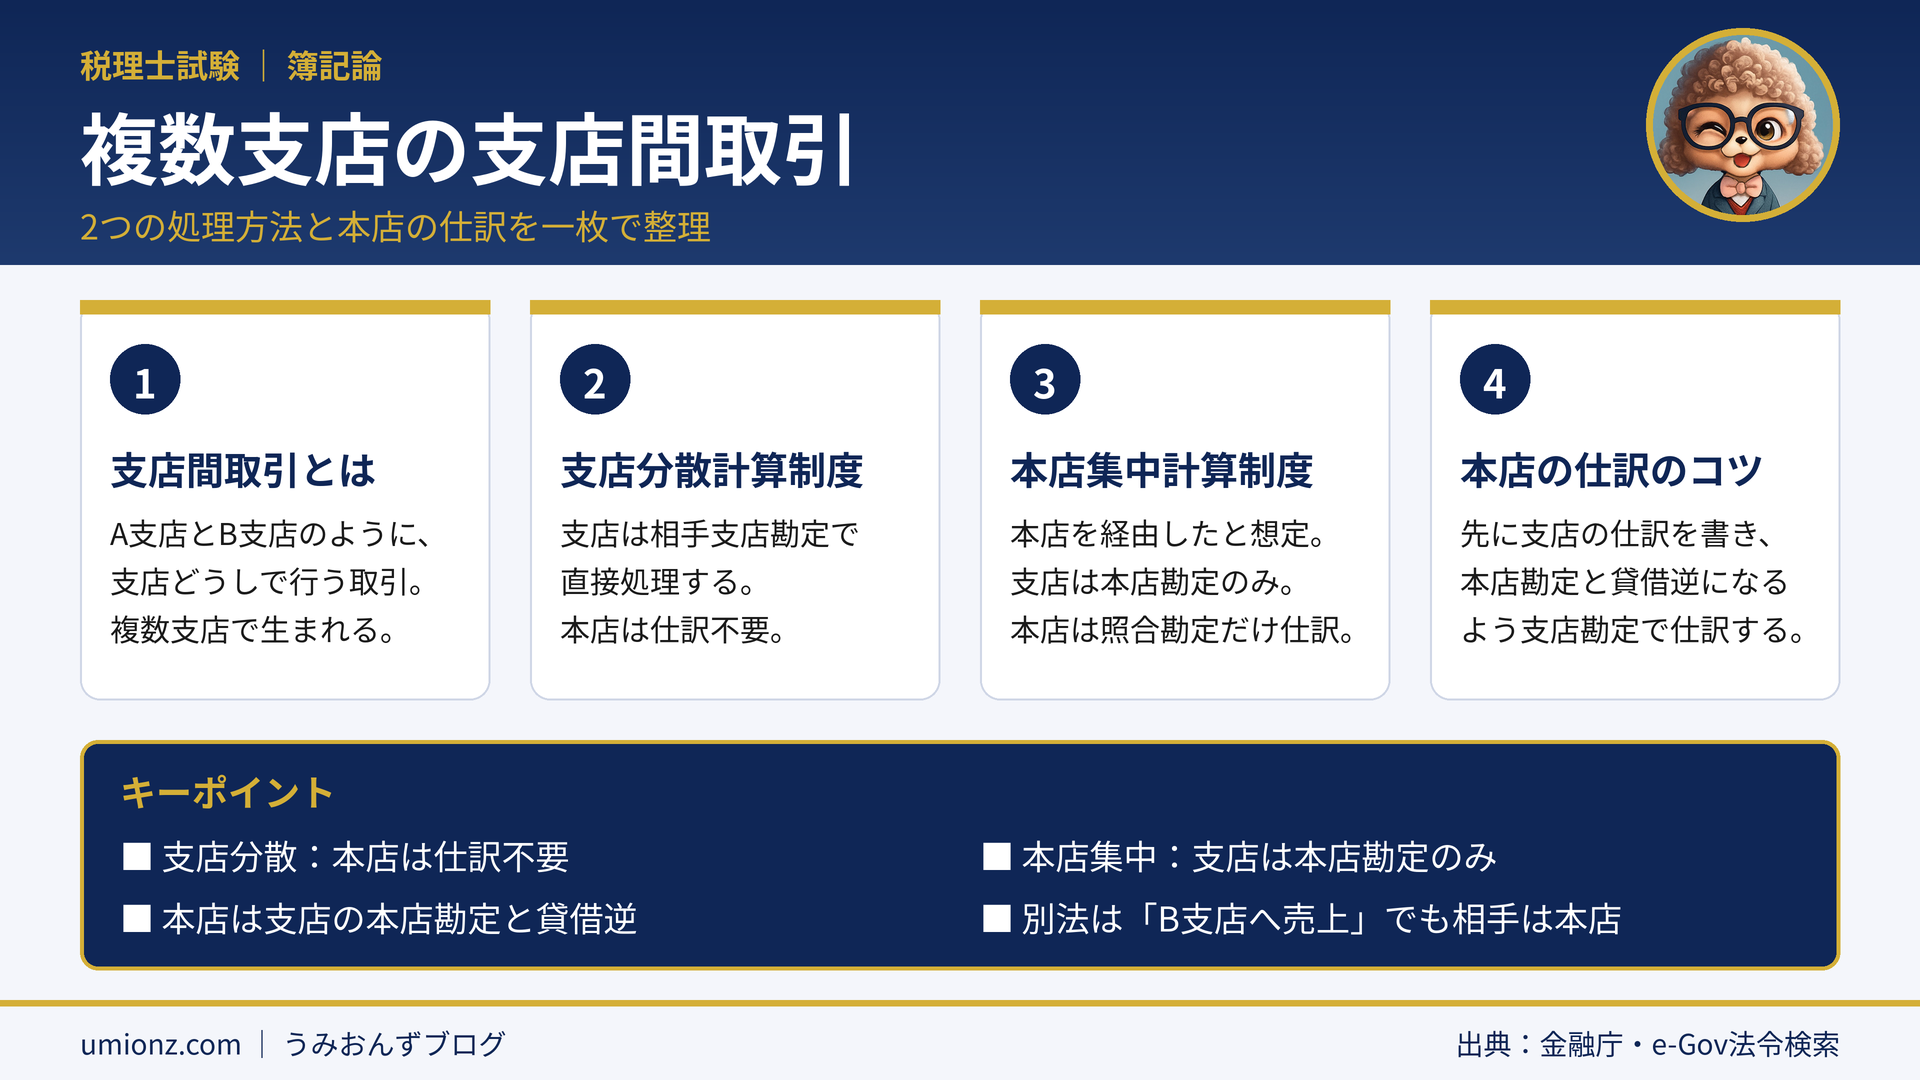
- 支店間取引の処理方法は支店分散計算制度と本店集中計算制度の2つです
- 支店分散では支店どうしが相手支店勘定で処理し、本店は仕訳不要です
- 本店集中では本店を経由したと想定し、本店も照合勘定だけを仕訳します
- 本店の仕訳は、各支店の本店勘定と貸借逆になるように作ります
1. 複数支店と支店間取引とは?🏬
1-1. 本支店間取引と支店間取引
支店が2つ以上ある本支店会計を「複数支店」といいます。
このとき、本店と支店の取引(本支店間取引)に加えて、A支店とB支店のような支店どうしの取引が生まれます。これが支店間取引です。
1-2. 処理方法は2つ
支店間取引の処理方法には2つあり、各店に必要な照合勘定が変わります。まずは全体像を表で押さえましょう👇
| 項目 | 支店分散計算制度 | 本店集中計算制度 |
|---|---|---|
| A支店の照合勘定 | 本店勘定+B支店勘定 | 本店勘定のみ |
| B支店の照合勘定 | 本店勘定+A支店勘定 | 本店勘定のみ |
| 本店の照合勘定 | A支店勘定・B支店勘定 | A支店勘定・B支店勘定 |
| 支店間取引での本店の仕訳 | 不要 | 必要(照合勘定のみ) |
| 特徴 | 処理がシンプル | 本店が支店間取引を常に把握できる |
うみおん😉
支店分散は「支店どうしで完結」、本店集中は「本店を経由したことにする」。この一言のイメージだけで、仕訳の向きがかなり決めやすくなりますよ!
2. 本店集中計算制度は「3ステップ」で仕訳する🧭
2-1. 仕訳の3ステップ
本店集中計算制度の仕訳は、次の順番で考えると迷いません。
- 各支店は、相手を本店とみなして仕訳する
- 本店は、各支店の仕訳に出た本店勘定と貸借逆になるよう、支店勘定で仕訳する
- 本店の借方・貸方の金額が一致しているか確認する
本店は実際の取引に関与していません。そのため、現金や売掛金は動かさず、照合勘定の増減だけを記録するのがポイントです。
2-2. 典型的な4つのパターン
支店間取引でよく出る4つの形を、本店集中計算制度で仕訳すると次のとおりです📝
| 取引 | A支店 | B支店 | 本店 |
|---|---|---|---|
| AがBへ現金250を送金 | 本店250/現金250 | 現金250/本店250 | B支店250/A支店250 |
| AがBの売掛金200を回収 | 現金200/本店200 | 本店200/売掛金200 | A支店200/B支店200 |
| AがBの買掛金300を支払 | 本店300/現金300 | 買掛金300/本店300 | B支店300/A支店300 |
| AがBへ商品を440で送付 | 本店440/本店へ売上440 | 本店より仕入440/本店440 | B支店440/A支店440 |
どのパターンでも、支店で本店勘定が借方なら、本店ではその支店勘定が貸方になります。
2-3. 「別法」にも注意
商品の受払いでは、A支店が「B支店へ売上」、B支店が「A支店より仕入」と処理する別法もあります。
別法でも相手勘定は本店勘定のままです。指示がなければ通常の処理によります。
⚠️ 試算表で見分ける
試算表に「本店へ売上・本店より仕入」があれば通常の処理、「B支店へ売上・A支店より仕入」と本店勘定のみなら別法と判断できます。
うみおん📝
本店の仕訳は、いきなり考えずに「支店の仕訳を先に書く」のがコツです。支店の本店勘定をひっくり返すだけで、本店の仕訳が自然に決まりますよ。
3. 計算例:同じ取引を2つの制度で仕訳する✍️
次の3つの取引を、2つの制度でそれぞれ仕訳してみます。支店独立会計制度を前提とします。
| 番号 | 取引内容 |
|---|---|
| ⑴ | A支店はB支店に商品(原価85,000円、振替価格は原価の10%増し)を送付した |
| ⑵ | A支店は現金25,000円をB支店の当座預金口座へ送金した |
| ⑶ | B支店はA支店の得意先から売掛金31,000円を現金で回収した |
⑴の振替価格は、85,000円×1.1=93,500円です。
3-1. 支店分散計算制度の場合
| 番号 | A支店 | B支店 | 本店 |
|---|---|---|---|
| ⑴ | B支店93,500/B支店へ売上93,500 | A支店より仕入93,500/A支店93,500 | 仕訳不要 |
| ⑵ | B支店25,000/現金25,000 | 当座預金25,000/A支店25,000 | 仕訳不要 |
| ⑶ | B支店31,000/売掛金31,000 | 現金31,000/A支店31,000 | 仕訳不要 |
3-2. 本店集中計算制度の場合
| 番号 | A支店 | B支店 | 本店 |
|---|---|---|---|
| ⑴ | 本店93,500/本店へ売上93,500 | 本店より仕入93,500/本店93,500 | B支店93,500/A支店93,500 |
| ⑵ | 本店25,000/現金25,000 | 当座預金25,000/本店25,000 | B支店25,000/A支店25,000 |
| ⑶ | 本店31,000/売掛金31,000 | 現金31,000/本店31,000 | B支店31,000/A支店31,000 |
2つを見比べると、支店勘定が本店勘定に置き換わり、本店に照合勘定の仕訳が加わっただけだとわかります💡
3-3. 支店が多いときの支店損益勘定
支店の数が多い場合は、各支店の純損益をいったん「支店損益勘定」に集計し、その合計を総合損益勘定へ振り替える方法もあります。
4. よくある質問(FAQ)❓
Q. 支店分散計算制度では、本店は支店間取引の仕訳をしますか?
A. しません。支店分散計算制度では支店どうしが相手支店勘定で直接処理するため、本店は仕訳不要です。
Q. 本店集中計算制度で、本店の仕訳はどうやって決めればいいですか?
A. 先に各支店の仕訳を考え、各支店に出てきた本店勘定と貸借が逆になるように、本店で各支店勘定を使って仕訳します。
Q. 本店集中計算制度でも、本店は現金や売掛金の仕訳をしますか?
A. しません。本店は実際の取引に関与していないので、A支店勘定・B支店勘定という照合勘定の増減だけを記録します。
Q. 「B支店へ売上」「A支店より仕入」という科目が出てきたら、どちらの制度ですか?
A. 支店分散計算制度か、本店集中計算制度の別法です。相手勘定が本店なら別法、相手支店勘定なら支店分散と判断します。
5. まとめ:支店の仕訳を先に、本店は貸借逆🎯
支店間取引は、支店分散なら支店どうしで完結し、本店集中なら本店を経由したと想定して処理します。
本店集中の本店仕訳は、支店の本店勘定を貸借逆にするだけです。この順番を守れば、本試験の総合問題で支店間取引が混ざっても落ち着いて対応できます💪
📖 本支店会計シリーズの関連記事
うみおん😊
記事の計算例を、表を見ずに自分の手で仕訳してみてください。2つの制度の違いが、ぐっと身につきますよ!
🌟 今日のキーポイント
- 支店分散:相手支店勘定で処理し、本店は仕訳不要
- 本店集中:本店経由と想定し、支店は本店勘定のみ
- 本店の仕訳は支店の本店勘定と貸借逆
うみおん一言:「支店が先、本店はひっくり返す」と唱えてから仕訳すると、ミスがぐっと減りますよ🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント