こんにちは、うみおんです🐶
今日のテーマは【会計上の見積りの変更】です。「これって遡及するんだっけ、しないんだっけ」と毎回迷ってしまう論点なんですよね。
私も最初は会計方針の変更とごちゃ混ぜになっていました。今回は3ステップに分けて、一緒に整理していきましょう✨
📌 この記事の要点
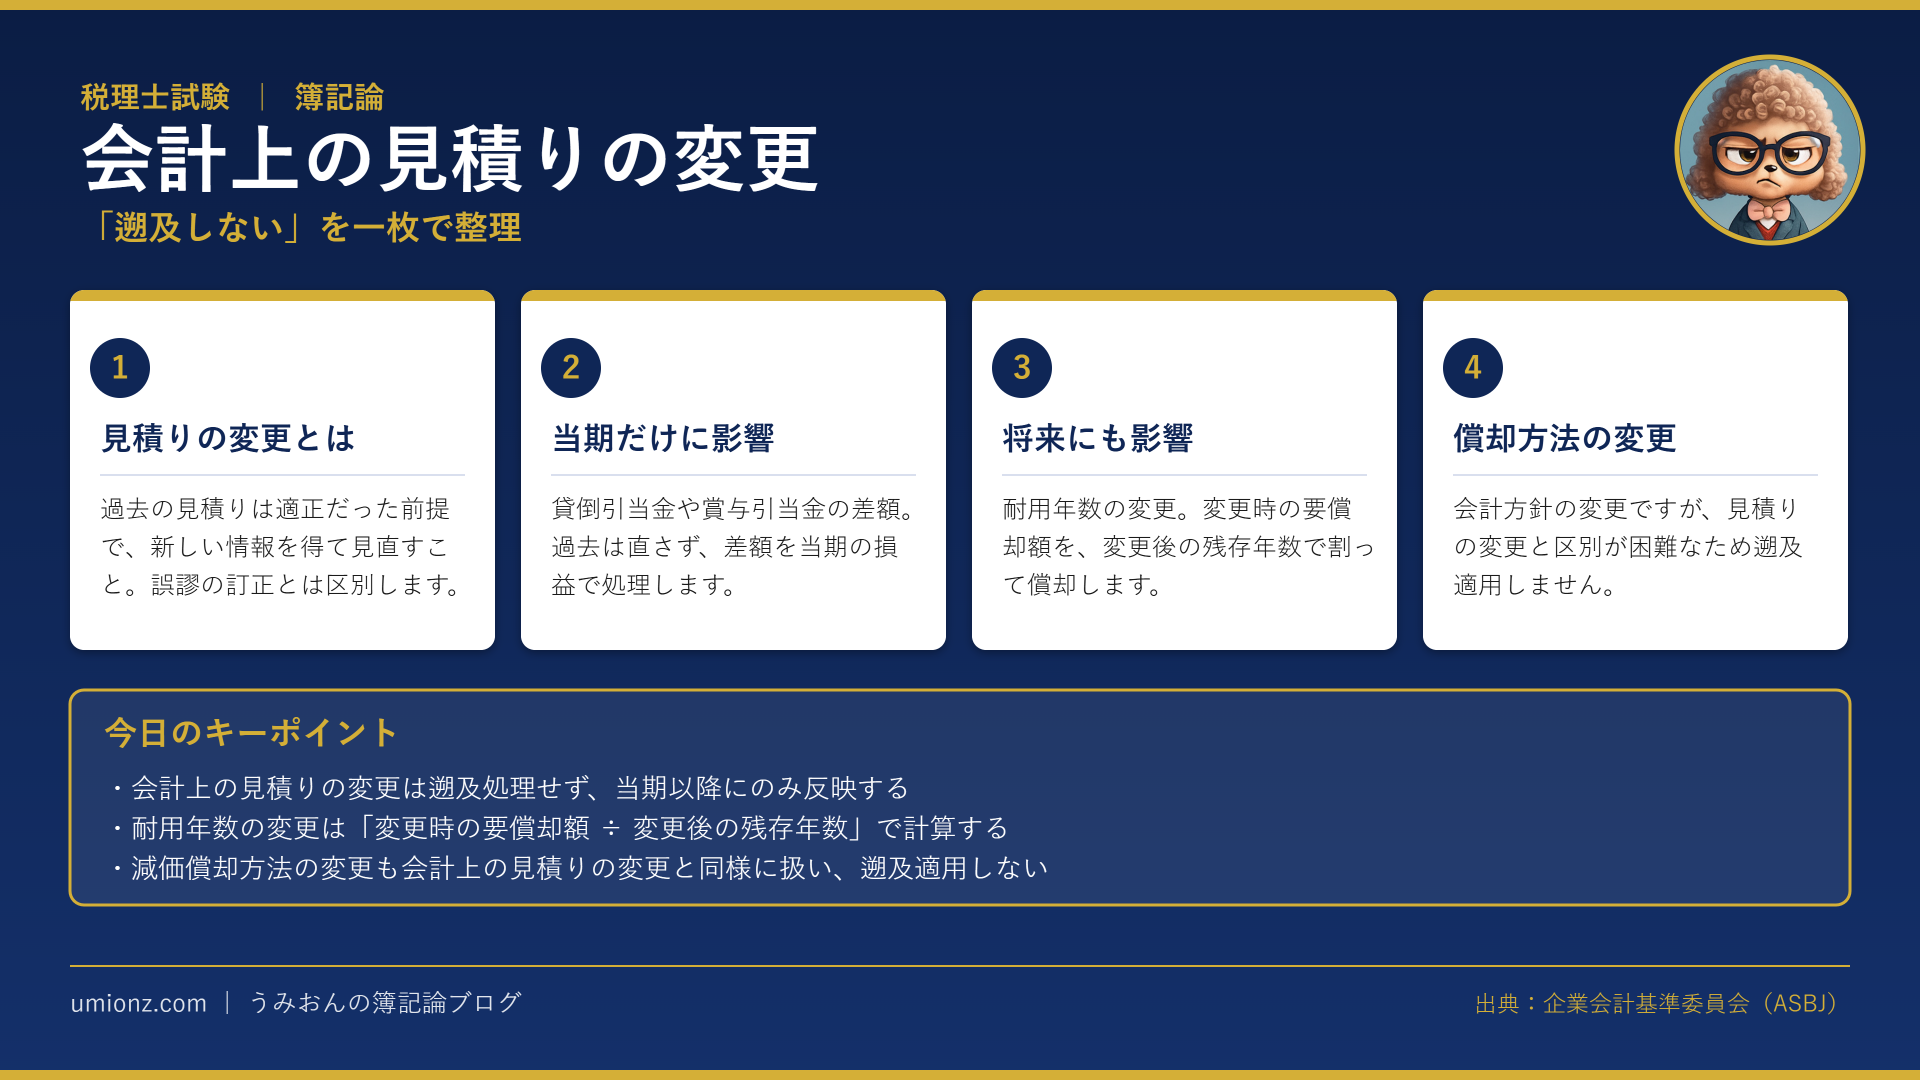
- 会計上の見積りの変更は、過去に遡及せず当期以降にのみ反映します🔁
- 影響の出方は「当期だけ」と「将来にも及ぶ」の2パターンに分かれます🔍
- 耐用年数の変更は要償却額 ÷ 変更後の残存年数で計算します🧮
- 減価償却方法の変更も、見積りの変更と同様に遡及適用しません✅
1. 会計上の見積りの変更とは?まずは全体像から🔍
1-1. 見積りは「最新・最善の情報」で行うもの
減価償却の耐用年数や残存価額、引当金の計上額。これらはすべて経営者の見積りによって決まります。
見積りは、その時点で手に入る最新かつ最善の情報をもとに行うことが求められています。
逆にいえば、見積った時点で入手できなかった情報まで考慮することはできません。ここが出発点になります💡
なお、重要性の乏しい変更まで必ず反映する必要はありません。見積額が10,000円から10,001円になるようなケースですね。
1-2. 過去の誤謬の訂正とはまったくの別物です
「そもそも当時の見積りが間違っていた」という場合は、見積りの変更にはあたりません。
それは過去の誤謬の訂正という別の論点になります。試験でもここを混同させる問題が出題されます。
会計上の見積りの変更は、あくまで「当時の見積りに問題はなかった」ことが大前提なんですよね。
1-3. 会計方針の変更と何が違うのか
| 項目 | 会計方針の変更 | 会計上の見積りの変更 |
|---|---|---|
| 性質 | 原則として継続適用 | 適宜見直すもの |
| 変更の要件 | 正当な理由が必要 | 新情報があれば変更する |
| 過去の扱い | 遡及適用する | 遡及しない |
会計方針は期間比較性を守るために継続適用するもの。一方で見積りは、状況が変われば見直すのが当然のものです。
この性質の違いが、遡及するかしないかの分かれ道になっています。理由から押さえると忘れにくいですよ😊
うみおん😉
ここが最初の分かれ道なんですよね。まずは「当時の見積りは正しかったか?」を必ず確認してみてください✨
2. 3ステップで整理する会計上の見積りの変更🧭
2-1. ステップ1:当期だけに影響するケース
前期末に設定した貸倒引当金や賞与引当金と、実際に確定した金額がずれることがあります。
この場合、前期の数字には手を付けません。差額を当期の損益として処理するだけです。
たとえば前期末に一般債権へ分類していた売掛金8,000千円が、当期に貸し倒れたとしましょう。
引当金が7,000千円設定されていれば、差額の1,000千円を貸倒損失として処理します。
前期末の見積りが最善のものだったなら、修正は不要。とてもシンプルな結論なんですよね😌
2-2. ステップ2:将来にわたって影響するケース
耐用年数の変更のように、変更後の期間にずっと影響が続くパターンもあります。
このときも過去には戻りません。取得時からの減価償却費を計算し直す必要はないんですね。
変更の効果は、当期から残りの耐用年数にわたって少しずつ反映されていきます。
2-3. ステップ3:計算の型を覚えてしまう🧮
計算の型はとてもシンプルです。変更時の要償却額 ÷ 変更後の残存年数、これだけ。
要償却額は「取得原価×0.9-期首減価償却累計額」で求めます。実際に当てはめてみましょう。
取得原価42,000千円、残存価額10%、耐用年数8年。2年経過後に耐用年数を5年へ短縮したケースです。
| 項目 | 計算式 | 金額 |
|---|---|---|
| 期首減価償却累計額 | 42,000×0.9÷8年×2年 | 9,450千円 |
| 当期以降の要償却額 | 42,000×0.9-9,450 | 28,350千円 |
| 当期以降の残存年数 | 5年-2年 | 3年 |
| 当期の減価償却費 | 28,350÷3年 | 9,450千円 |
経過年数を差し引いて残存年数を出すところが、いちばんのつまずきポイントです。
うみおん📝
試験ではこの計算パターンが本当によく狙われます。経過年数の引き忘れに気をつけて、手を動かして確認してみてください💡
3. 減価償却方法の変更も「見積りの変更」と同じ扱い⚖️
3-1. 会計方針の変更なのに遡及適用しない理由
定率法から定額法への変更は、会計方針の変更に該当します。ここはまず押さえておきたいところです。
ところが、この変更は会計上の見積りの変更と区別することが困難だと考えられています。
償却方法の選択には、資産の使われ方に対する見積りの要素が含まれているからなんですね。
そのため会計上の見積りの変更と同様に扱い、遡及適用は行わないという結論になります📖
なお、会計方針の変更であること自体は変わらないため、財務諸表では注記が必要になります。
3-2. 定率法から定額法に変更した場合の計算
取得原価38,400千円、残存価額10%、耐用年数8年(定率法償却率0.250)。2年経過後に定額法へ変更したケースです。
まず期首減価償却累計額を求めます。1年目は38,400×0.250=9,600千円です。
2年目は(38,400-9,600)×0.250=7,200千円。合計で16,800千円になります。
| 項目 | 計算式 | 金額 |
|---|---|---|
| 期首減価償却累計額 | 9,600+7,200 | 16,800千円 |
| 当期以降の要償却額 | 38,400×0.9-16,800 | 17,760千円 |
| 当期以降の残存年数 | 8年-2年 | 6年 |
| 当期の減価償却費 | 17,760÷6年 | 2,960千円 |
耐用年数の変更と型はまったく同じ。要償却額を残存年数で割るだけなんですよね。
やり方が共通しているとわかれば、覚える量はぐっと減らせます。ぜひ2つの計算表を見比べてみてください🔎
うみおん😊
ここまでお疲れさまでした。「遡及するか、しないか」を軸に整理すると、迷いにくくなりますよ🐶
4. まとめ:今日のポイントを整理しましょう🎯
4-1. 判断のフローはこの順番で
まず「当時の見積りに問題はなかったか」を確認します。問題があれば誤謬の訂正へ進みます。
問題がなければ見積りの変更。次に、影響が当期だけか将来にも及ぶかを判断していきます。
当期だけなら差額を損益処理、将来にも及ぶなら要償却額を残存年数で割る。この2択です。
4-2. 試験で問われやすいポイント
計算問題では、経過年数を引いた残存年数を使えるかどうかが勝負どころになります。
理論では、遡及適用しない理由を説明できるかが問われます。性質の違いから答えられるようにしておきましょう📚
💎 今日のキーポイント
- 会計上の見積りの変更は遡及処理せず、当期以降にのみ反映する
- 当時の見積りに誤りがあった場合は「過去の誤謬の訂正」になる
- 耐用年数の変更は「要償却額 ÷ 変更後の残存年数」で計算する
- 減価償却方法の変更も見積りの変更と同様に扱い、遡及適用しない
今日も一歩前進ですね。焦らず、一緒にコツコツ積み上げていきましょう🐶
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント