こんにちは、うみおんです🐶
今日のテーマは【過去の誤謬の訂正】です。会計上の変更等シリーズの締めくくりにあたる論点なんですよね。
「見積りの変更」と何が違うのか、どこまで遡って直すのか。私も最初は境目がぼんやりしていました。判断の分かれ道から仕訳まで、3つのパートで一緒に整理していきましょう✨
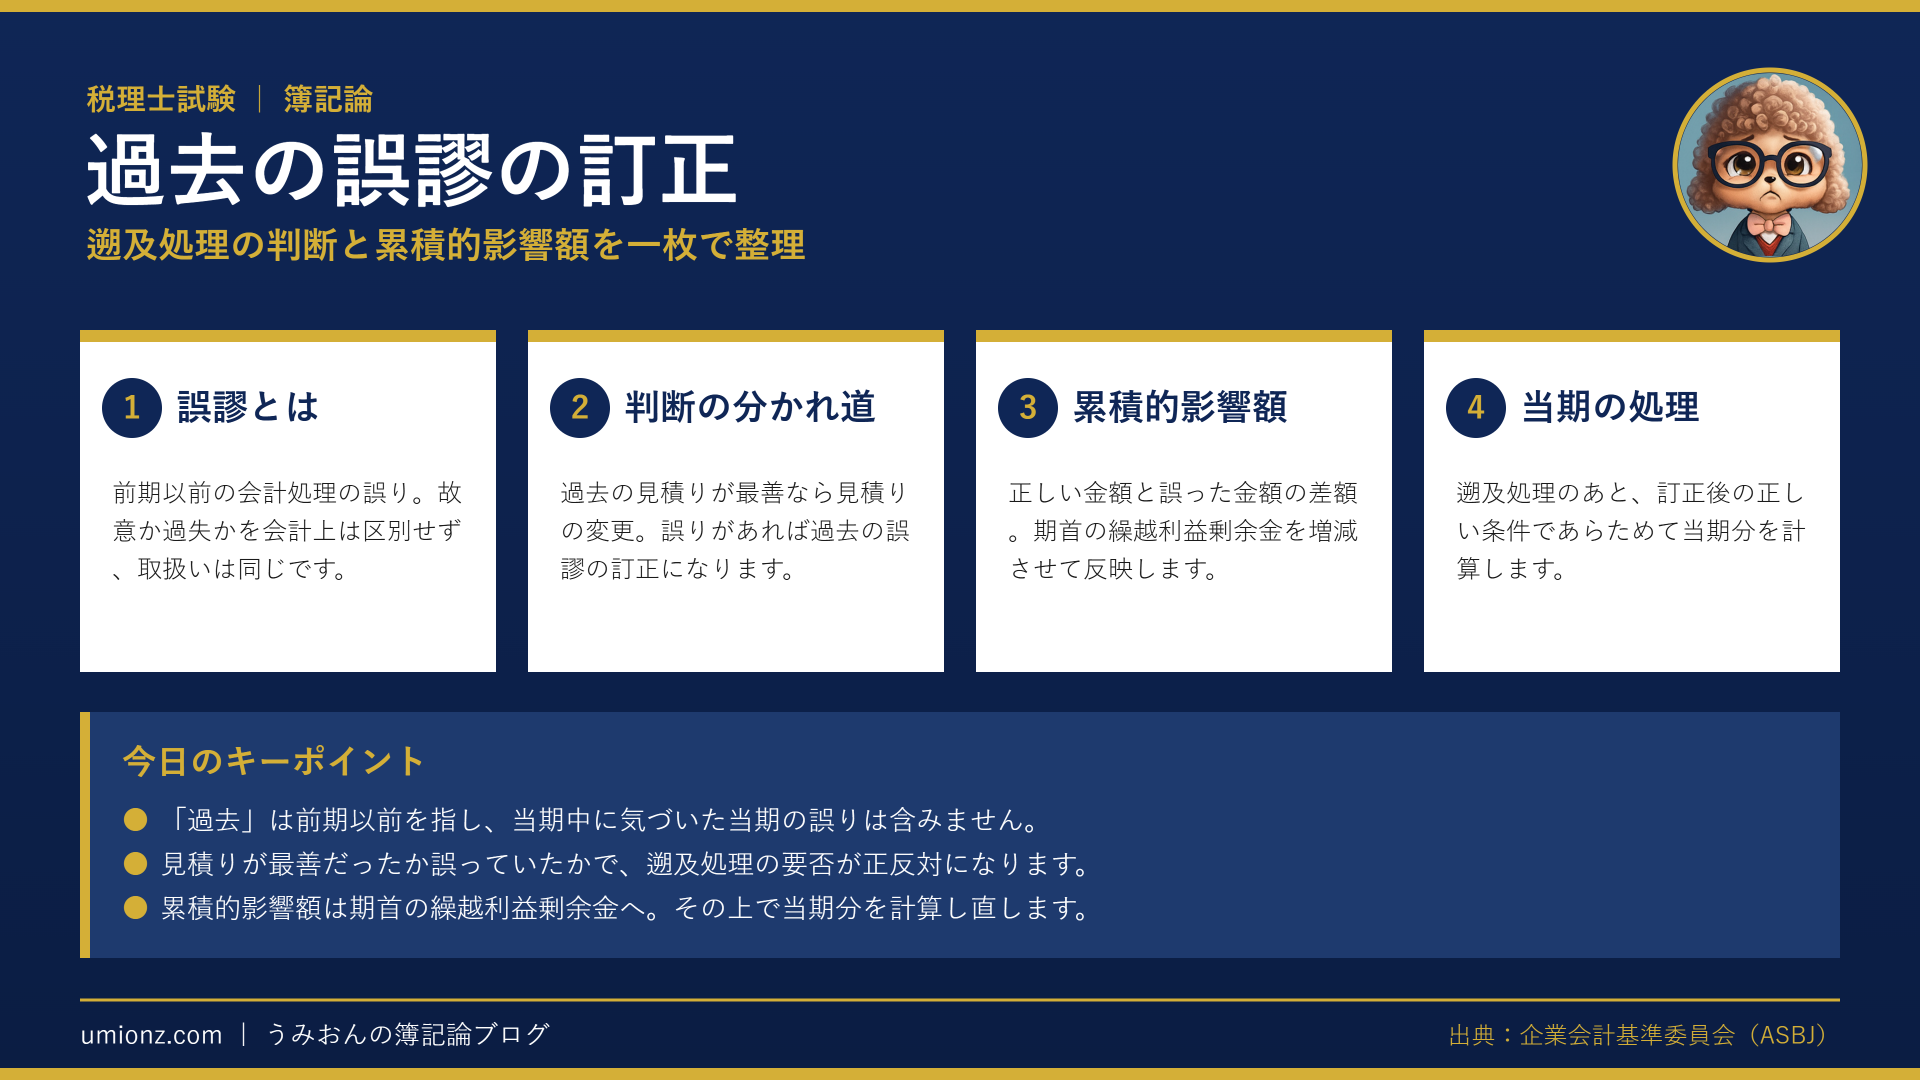
📌 この記事の要点
- 誤謬とは前期以前の会計処理の誤り。故意か過失かは区別しません🔍
- 過去の見積りが最善なら「見積りの変更」、誤りなら「誤謬の訂正」⚖️
- 累積的影響額は期首の繰越利益剰余金で調整します🧮
- 遡及処理のあと、正しい条件で当期分を計算し直します✏️
1. 過去の誤謬の訂正とは?🔍
1-1. 「過去」は前期以前を指します
誤謬の訂正でいう「過去」は、前期以前のことを指します。
当期中に気づいた当期の誤りは、ここには含まれません。まだ締めていない期間なら、その場で直せば足りるからです。
前期以前の数字を直すとなると、すでに確定した財務諸表に手を入れることになります。だからこそ遡及処理という特別な手続きが要るんですね。
たとえば3年前の減価償却費が誤っていた場合、その影響は毎期の利益に積み重なっています。この積み重なりをどう処理するかが、論点の中心になります。
1-2. 故意か過失かは問いません
会計上は、わざとの誤りもうっかりの誤りも同じ扱いになります。
どちらであっても、修正再表示という同じ処理を行います。
「修正再表示」と聞くと表示だけを直す話に思えますが、帳簿上の処理を伴うことがほとんどです。ここは誤解しやすいので気をつけてみてください💡
1-3. 修正再表示という直し方
修正再表示とは、過去の財務諸表を正しい金額に直して表示し直すことをいいます。
比較情報として並べる前期の数値も、訂正後の金額に置き換えます。
読み手から見れば「最初からこの金額だった」という状態に整えるわけですね。
うみおん😉
まずは「いつの誤りか」を確認するクセをつけておきましょう。前期以前かどうかが入口です✨
2. 見積りの変更との分かれ道⚖️
2-1. カギは「過去の見積りが最善だったか」
同じ「耐用年数を8年から5年へ変える」でも、扱いは正反対になります。
取得時の見積りが当時として最善だったなら、会計上の見積りの変更です。遡及処理は不要で、当期以降の期間に配分し直します。
一方、取得時の見積り自体が誤りだったなら、過去の誤謬の訂正です。過去に遡って直す必要があります📐
資料では「耐用年数を見直した」「誤りが判明した」といった形で示されます。ここを読み飛ばすと、計算が合っていても答えは合いません。
2-2. 表で並べて整理しましょう
| 区分 | 過去の見積り | 遡及処理 | 当期の計算 |
|---|---|---|---|
| 見積りの変更 | 当時として最善 | 不要 | 残存年数で配分し直す |
| 誤謬の訂正 | 誤りがあった | 必要 | 正しい条件で計算し直す |
問題文に「見直しを行った」とあるだけでは判断できません。「誤りであることが判明した」といった一言があるかどうかを必ず確認してみてください👀
2-3. なぜ扱いが分かれるのでしょう
見積りは、その時点で手に入る情報をもとに行う判断です。
あとから結果がずれても、当時の判断が妥当だったなら誤りとは言えません。だから過去には触れず、これからの期間で調整します。
反対に、当時の情報から見ても誤っていたと言えるなら話は別です。過去の数字そのものが違うので、遡って直すことになります。
うみおん📝
試験ではこの線引きが本当によく狙われます。資料の言い回しに線を引く練習をしてみてください💡
3. 累積的影響額の計算と仕訳🧮
3-1. まずは貸倒引当金のケース
前期末の貸倒引当金が7,000でしたが、正しくは8,000であるべきだったとします。
差額の1,000が累積的影響額です。
仕訳は「繰越利益剰余金 1,000/貸倒引当金 1,000」。過去の利益を1,000だけ減らす修正になります。
3-2. 耐用年数のケースで手を動かしましょう
取得原価42,000、残存価額は取得原価の10%、経過年数2年とします。耐用年数を誤って8年としていましたが、正しくは5年でした。
正しい期首累計額:42,000×0.9×2/5=15,120
誤った期首累計額:42,000×0.9×2/8=9,450
累積的影響額:15,120-9,450=5,670
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰越利益剰余金 | 5,670 | 減価償却累計額 | 5,670 |
| 減価償却費 | 7,560 | 減価償却累計額 | 7,560 |
当期の償却費は42,000×0.9÷5=7,560です。正しい耐用年数でまっすぐ計算します。
もしこれが見積りの変更なら、残存年数3年で28,350÷3=9,450。同じ資料でも答えが変わるのが怖いところなんですよね😳
3-3. 貸倒引当金のケースを仕訳で追う
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰越利益剰余金 | 1,000 | 貸倒引当金 | 1,000 |
| 貸倒引当金 | 8,000 | 売掛金 | 8,000 |
まず累積的影響額で引当金を正しい8,000に直し、そのうえで貸倒れの処理を行います。
見積りが適正だった場合は遡及せず「貸倒引当金 7,000・貸倒損失 1,000/売掛金 8,000」となります。並べて比べてみてください🔎
なお遡及処理で過去の資産・負債の額が動いても、税務上の金額は動きません。そのため差が生じ、税効果会計の適用が必要になる場合があります📌
うみおん😊
数字が動く論点は、一度自分の手で最後まで書くのが近道です。ここまでお疲れさまでした🐶
4. まとめ:判断→計算→当期処理の順で✏️
この論点は、いきなり計算に入ると迷子になります。
まず「見積りの変更か、誤謬の訂正か」を決める。次に累積的影響額を出す。最後に当期分を計算する。この順番を固定してしまうのがおすすめです。
4-1. 解答手順をチェックリストに
①いつの誤りか ②見積りの変更か誤謬の訂正か ③累積的影響額はいくらか ④当期分はいくらか。
この4つを順に埋めていけば、資料が複雑でも慌てずに処理できるようになります📝
✨ 今日のキーポイント
- 「過去」は前期以前。当期中に気づいた当期の誤りは含みません
- 見積りが最善だったか誤っていたかで、遡及処理の要否は正反対
- 累積的影響額は期首の繰越利益剰余金へ反映させます
- 遡及処理のあと、正しい条件で当期分を計算し直します
今日も一歩前進ですね。焦らず一緒にコツコツ積み上げていきましょう🐶✨
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント