こんにちは、うみおんです🐶
今日のテーマは【税効果会計】です。
「利益が出ているのに、税金の額がなんだかしっくりこない」——最初はそんなモヤモヤがありますよね。私も学習し始めの頃は、利益と所得の違いがつかめず何度も止まりました😅
今回は3つのステップに分けて、一緒に整理していきましょう✨
📌 この記事の要点
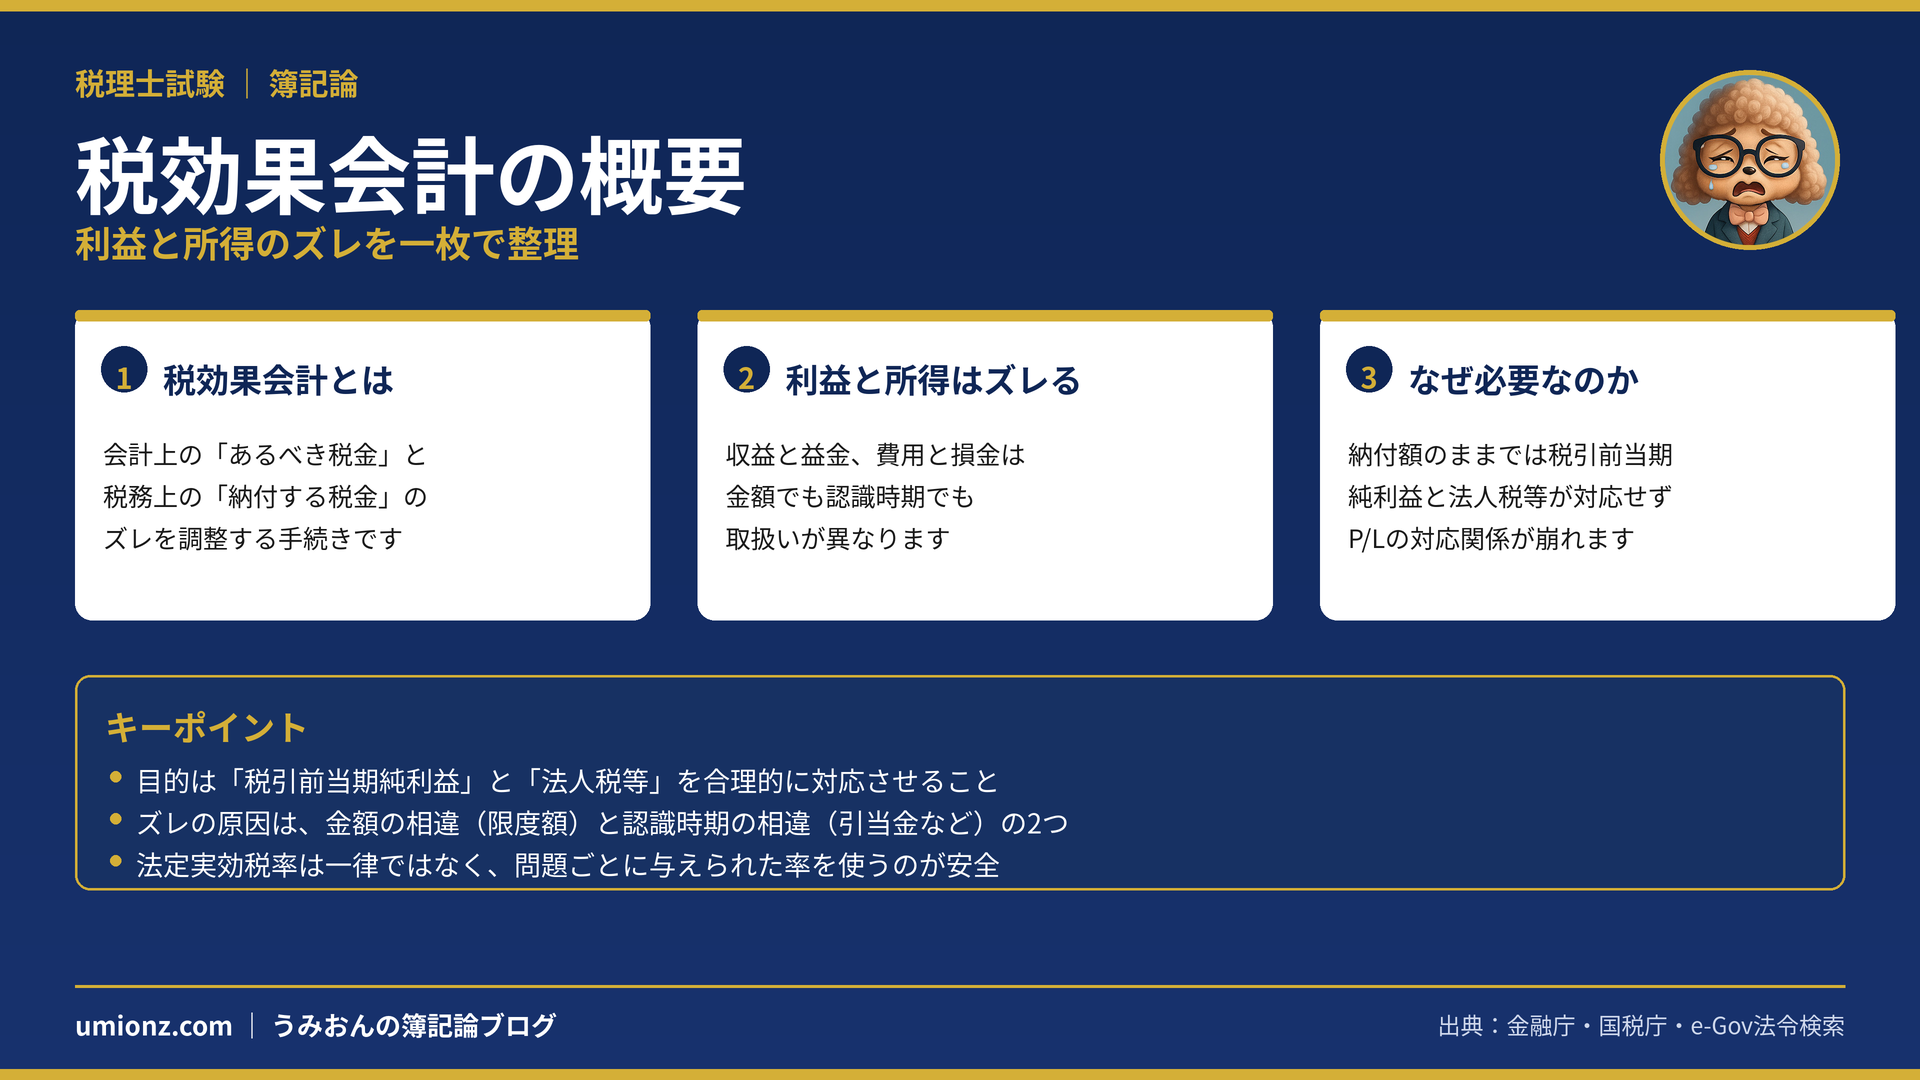
- 税効果会計は、会計上の「あるべき税金」と税務上の「納付する税金」のズレを調整する手続き✅
- 目的は、税引前当期純利益と法人税等を合理的に対応させること🎯
- ズレが生まれる原因は「金額の相違」と「認識時期の相違」の2つ🔍
- 法定実効税率は一律ではなく、問題ごとに与えられた率を使うのが安全💡
1. 税効果会計とは何かを押さえる📘
1-1. ひとことで言えば「税金のズレを調整する手続き」
会計のルールで計算した「本来こうあるべき税金の額」と、税法のルールで計算した「実際に納める税金の額」は、そもそも一致しません。
この食い違いを会計の側で調整してあげるのが、税効果会計です。
つまり、税金そのものを増やしたり減らしたりする手続きではありません。あくまで損益計算書の見え方を整える、会計側の調整だと考えてみてください😊
納税額そのものは税法が決めます。税効果会計はそこには手を触れません。
触れるのは、あくまで損益計算書に載せる費用としての法人税等の見せ方だけです。ここを混同しないだけでも、後々かなり楽になります。
1-2. 目的は「税引前当期純利益」と「法人税等」の対応
税効果会計の目的は、法人税等を差し引く前の当期純利益と、法人税等を合理的に対応させることにあります。
ここは言葉としてそのまま問われることがあるので、キーワードで覚えておくと安心です📝
具体例で見てみましょう。課税所得が400、税率が30%なら、納める法人税等は120になります。
一方で、税引前当期純利益が300なら、本来の税金は300×30%=90のはずですよね。
この90と120のギャップこそが、税効果会計が向き合う相手です。
うみおん😉
まずは「利益と税金の対応がズレている」という感覚だけつかめればOKです。ここが出発点なんですよね✨
2. 利益と所得はなぜ一致しないのか🔍
2-1. 収益と益金、費用と損金
会計で使う言葉は「収益」と「費用」、税法で使う言葉は「益金」と「損金」です。
名前が違うだけでなく、中身の範囲もぴったり重なりません。
もちろん、大部分は重なります。売上も仕入も、会計と税法で同じように扱われる項目がほとんどです。
問題になるのは、重ならない一部の項目です。そこだけが差異として残り、税効果会計の出番になります。
会計基準は民間主導で整備され、政策色をできるだけ抑えて考えられています。対して税法は国の政策判断が色濃く反映されます。出発点が違えば、結論がずれるのも自然なことなんですよね。
2-2. ズレの原因① 金額の相違
会計では、性質が費用であれば金額がいくらでも費用になります。
ところが税法では、政策的に損金へ算入できる上限が定められている項目があります。その枠を超えた部分は、損金として認められません。
2-3. ズレの原因② 認識時期の相違
もう一つが、計上するタイミングのズレです。
会計は原則として発生主義なので、発生した期に費用を計上します。一方で税法は、支出したときに損金算入とする項目があります。
賞与引当金や退職給付引当金が代表例です。引当金を積んだ時点では損金にならず、実際に支払った期に損金となります⏰
| 比較の視点 | 会計(収益・費用) | 税法(益金・損金) |
|---|---|---|
| 考え方の軸 | 適正な期間損益の計算 | 課税の公平と政策目的 |
| 金額 | 発生額をそのまま計上 | 限度額を超える分は不算入 |
| タイミング | 原則は発生主義 | 支出時とされる項目がある |
うみおん📝
試験では「金額のズレ」か「時期のズレ」かを見分けさせる問題がよく出ます。問題文を読むとき、必ずどちらなのか印を付けてみてください💡
3. なぜ税効果会計が必要とされるのか💭
3-1. 調整しないと損益計算書の対応が崩れる
先ほどの例に戻ります。会計上の費用700のうち100が損金として認められないとしましょう。
このとき損益計算書には、納付額である120がそのまま並びます。
税引前当期純利益は300なのに、その下に120の法人税等が置かれる。読み手からすると、利益と税負担の関係が読み取りにくい状態ですよね😥
そこで、あるべき税金の額へ修正する役割を税効果会計が担います。
先ほどの例なら、120から30を差し引いて90に近づけるイメージですね。
この30が、次の論点で学ぶ繰延税金資産や繰延税金負債につながっていきます。
⚠️ 法人税等も会計では費用の一種です。納付額は現金主義に近い金額なので、そのままでは発生額を示す他の費用と足並みがそろいません。この視点を持っておくと、後の論点がぐっと理解しやすくなります。
3-2. 法定実効税率は固定で覚えない
法定実効税率は、法人税率に住民税率や事業税率などを織り込んで計算されます。
地域や企業規模、年度によって変わるため、一律の数値ではありません。
学習上は30%・35%・40%あたりが使われますが、特定の率を丸暗記するのは危険です。与えられた率を素直に使う——この姿勢で十分なんですよね🙆
うみおん😊
ここまでお疲れさまでした。概要がつかめれば、次の一時差異の話がぐっと入りやすくなりますよ🐶
4. まとめ:3ステップで振り返る🎯
最後に、今日の流れをもう一度たどっておきましょう。
①ズレを調整する手続きだと知る。②ズレの原因は金額と時期の2つだと知る。③調整しないと利益と税金の対応が崩れると知る。
この3つがつながれば、税効果会計の入口は突破です👏
次のステップでは、差異を「一時差異」と「永久差異」に分ける話へ進みます。今日の整理がそのまま土台になりますよ。
✨ 今日のキーポイント
- 目的は税引前当期純利益と法人税等を合理的に対応させること
- 収益と益金、費用と損金は範囲もタイミングも一致しない
- ズレの正体は「金額の相違」と「認識時期の相違」
- 法定実効税率は与えられた率を使う
今日も一歩前進ですね。焦らず、一緒にコツコツ積み上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント