こんにちは、うみおんです🐶
今日のテーマは【将来減算一時差異の処理】です。税効果会計は、説明を聞いているときは分かった気になるのに、いざ問題を解くと手が止まりやすいところなんですよね。
私も最初は発生時の仕訳だけを覚えてしまい、「この差異っていつ解消するんだっけ」と毎回迷子になっていました。今回は商品評価損と減価償却費という2つの典型ケースで、発生から解消までを一緒に整理していきましょう✨
📌 この記事の要点
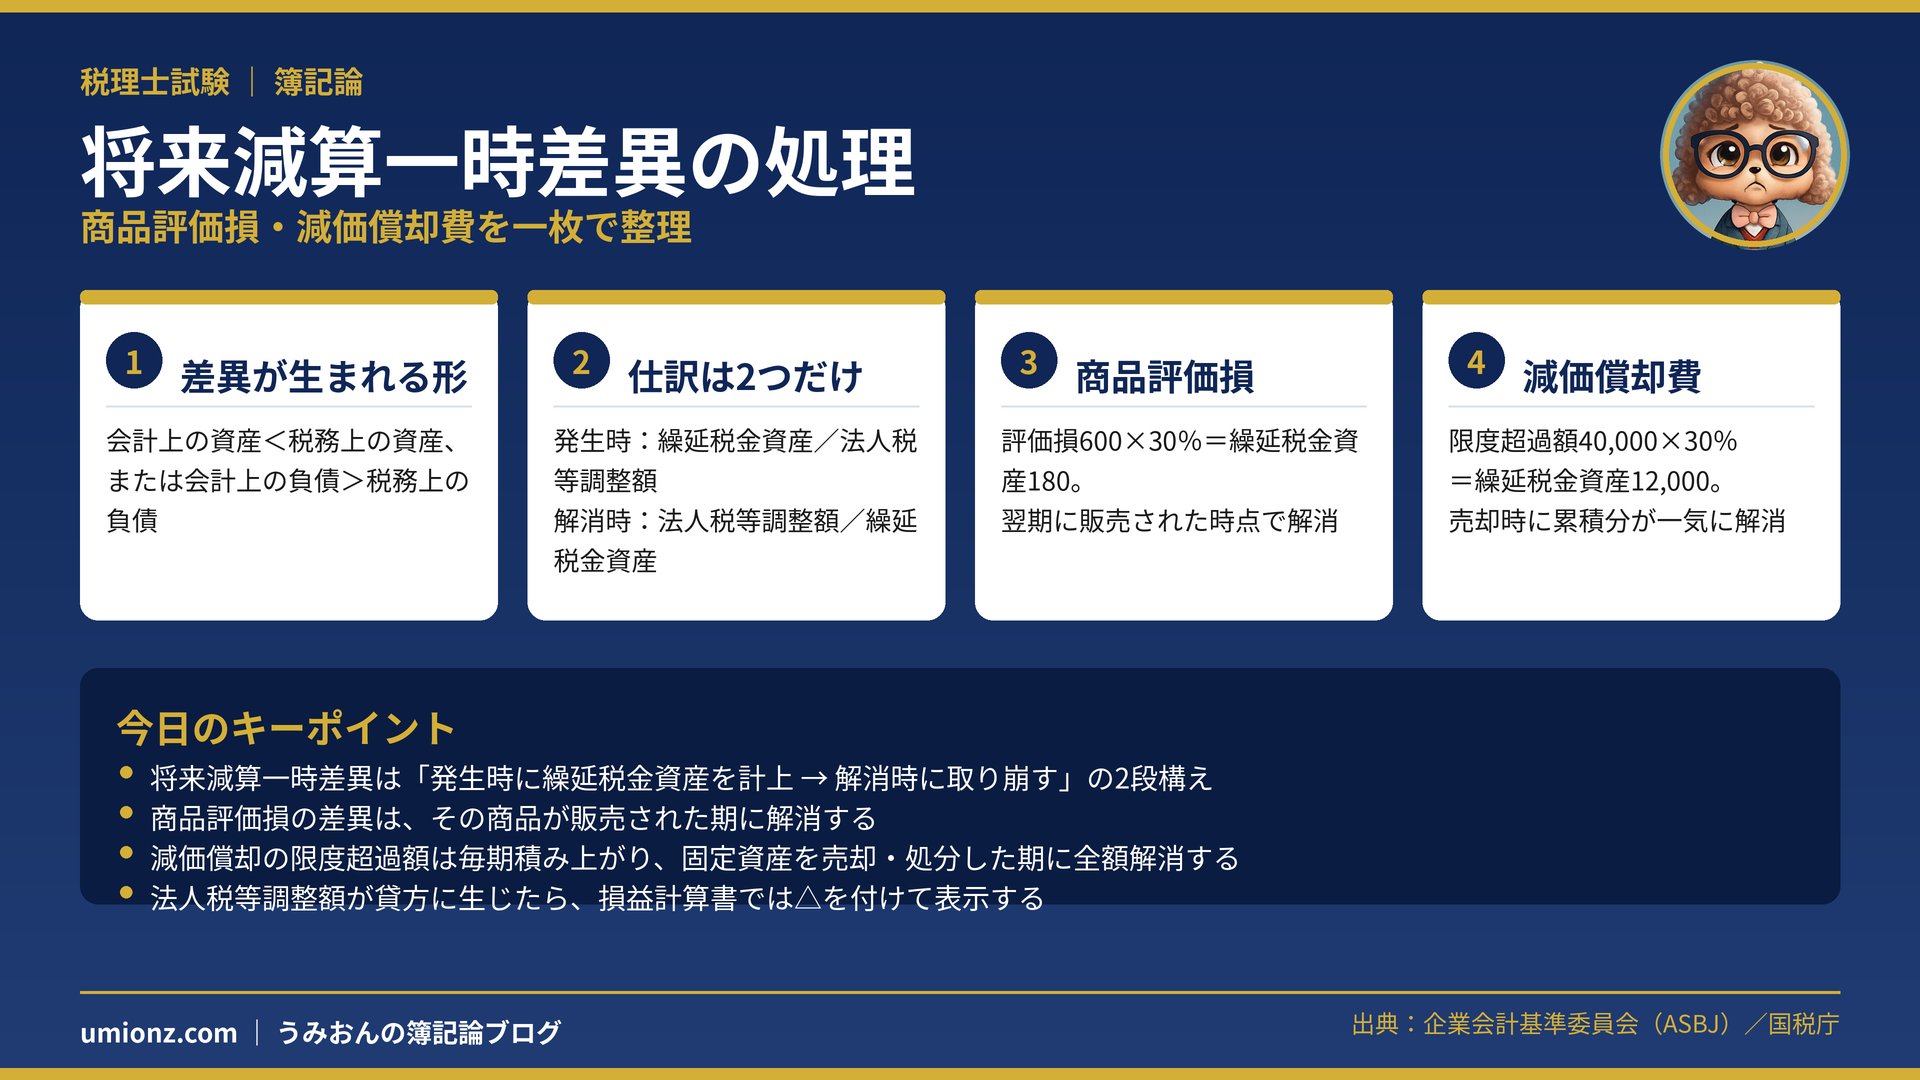
- 将来減算一時差異は「会計上の資産が小さい」または「会計上の負債が大きい」ときに生じます
- 税効果の仕訳は、発生時と解消時の2つしかありません
- 商品評価損に係る差異は、その商品が販売された期に解消します
- 減価償却の限度超過額は毎期積み上がり、売却・処分した期に一気に解消します
1. 将来減算一時差異はどこから生まれるのか🔍
1-1. 資産から生じるケースと負債から生じるケース
将来減算一時差異が生じるのは、会計上の資産が税務上の資産より小さいときか、会計上の負債が税務上の負債より大きいときです。
資産側の代表例は、商品評価損・減価償却の限度超過額・貸倒引当金の限度超過額・減損損失などです。負債側では、賞与引当金・退職給付引当金・未払事業税などが並びます。
ここで押さえておきたいのは、これらが必ず差異になるわけではない、という点です。あくまで差異が生じる可能性がある項目、という理解で十分です。
| 発生源 | 代表例 | 解消するタイミング |
|---|---|---|
| 資産から | 商品評価損/減価償却限度超過額/減損損失 | その資産が消滅・減少したとき(資産ごとに異なります) |
| 負債から | 賞与引当金/退職給付引当金/未払事業税 | 支出が行われたとき(共通しています) |
未払事業税が分かりやすい例です。事業税は税務上、支出したときに損金算入されます。会計上は期末に未払計上しても、損金になるのは翌期の支払時、というズレが生まれます。
1-2. 税効果を適用するかどうかは問題の指示で決まります📝
試験問題では、「適用する旨の指示がある項目にのみ適用する」「特に指示のない項目には適用しない」といった前提が置かれます。
つまり、一時差異のすべてに機械的に税効果を当てにいく必要はありません。指示された項目だけを処理すれば大丈夫です。
「税務上損金不算入」「税務上、支出時に損金算入される」という言い回しが出てきたら、そこに一時差異があるという合図です。この表現に反応できるようになると、解答のスピードが変わってきます。
うみおん😉
まずは差異の出どころを、資産側か負債側かで仕分けるクセをつけてみてください。ここが整理できると後が一気に楽になります✨
2. 商品評価損の税効果を追いかける📦
2-1. 発生時:否認された評価損が繰延税金資産になります
会計上は期末商品を、下落した正味売却価額まで切り下げます。ところが税務上は、取得原価のままとされるケースがあります。
この差額が、そのまま一時差異になります。たとえば帳簿棚卸原価が26,400円、正味売却価額が25,800円なら、商品評価損は600円です。
法定実効税率が30%であれば、600円×30%=180円。これを繰延税金資産として計上します。仕訳は(借)繰延税金資産180/(貸)法人税等調整額180となります。
2-2. 解消時:その商品が売れた期に取り崩します
翌期にその商品が販売されると、税務上は取得原価が売上原価として損金算入されます。このタイミングで一時差異が解消します。
そこで(借)法人税等調整額180/(貸)繰延税金資産180として、前期に計上した繰延税金資産を消していきます。
三分法の決算整理では、期首商品が売れたかどうかに関係なく、いったん全額を仕入へ振り替えますよね。売れ残った分は期末商品として改めて拾われるので、この流れと税効果の解消はセットで考えると迷いません。
うみおん📝
発生と解消で、繰延税金資産の貸借がひっくり返るだけ。そう見えてくると一気に軽くなりますよ💡
3. 減価償却費の税効果を追いかける🏭
3-1. 発生時:償却限度超過額が一時差異になります
会計上の耐用年数が税務上の法定耐用年数より短いと、会計上の減価償却費が税務上の償却限度額を超えます。この超過額が一時差異です。
取得原価300,000円、会計上の耐用年数3年(定額法・残存価額ゼロ)なら、減価償却費は100,000円になります。
一方で税務上の耐用年数が5年なら、償却限度額は60,000円。差額の40,000円が償却限度超過額です。
| 項目 | 会計上 | 税務上 |
|---|---|---|
| 耐用年数 | 3年 | 5年(法定耐用年数) |
| 各期の金額 | 減価償却費 100,000円 | 償却限度額 60,000円 |
| 差異と税効果 | 償却限度超過額 40,000円 | 繰延税金資産 12,000円(×30%) |
逆に、会計上の耐用年数が税務上より長い場合は、税務上とくに問題にならないため税効果は不要です。この非対称さも押さえておきたいところです。
3-2. 解消時:売却・処分で一気に解消します
耐用年数の相違による限度超過額は、耐用年数が到来するまで毎期生じます。定額法なら毎期同額なので、繰延税金資産の残高は年々増えていきます。
そして、その固定資産を売却したり処分したりすると、それまで積み上がった差異がまとめて解消します。
先ほどの例で、X3年度の期首に売却したとしましょう。12,000円が2期分たまっているので、24,000円をまとめて取り崩すことになります。
⚠️ ここは間違えやすいポイント
法人税等調整額が仕訳の貸方に生じた場合、損益計算書ではその金額に△を付けて表示します。借方に生じたときは+を付ける必要はありません。△の付け忘れは失点に直結するので、書いた直後に見返すクセをつけてみてください。
4. まとめ:発生と解消をセットで押さえましょう🌱
将来減算一時差異の税効果の仕訳は、繰延税金資産が借方に来る発生時と、貸方に来る解消時の2つだけです。
だからこそ、仕訳そのものより「いくら発生して、いくら解消したのか」という金額の計算が学習の中心になります。
商品評価損は商品が販売された期に、減価償却の限度超過額は固定資産を売却・処分した期に解消する。この対応関係が頭に入ると、問題文の読み方が変わってきます。
うみおん😊
ここまでお疲れさまでした。2つのケースを実際に手で書いて追うと、驚くほど定着しますよ😊
💡 今日のキーポイント
- 将来減算一時差異は、会計上の資産が小さい/会計上の負債が大きいときに生じます
- 仕訳は発生時と解消時の2つだけ。勝負は金額の計算です
- 商品評価損は販売時、減価償却の限度超過額は売却・処分時に解消します
- 法人税等調整額が貸方なら、損益計算書では△を付けて表示します
発生と解消の往復が見えてきたら、税効果はもう味方です。今日も一歩前進ですね。一緒にコツコツ積み上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント