こんにちは、うみおんです🐶
今日のテーマは【一時差異と永久差異】です。税効果会計を学び始めると、まずここでつまずきますよね。
私も最初は「そもそもどの差異を調整するの?」と迷子になっていました。今回は3ステップで一緒に整理していきましょう✨
📌 この記事の要点
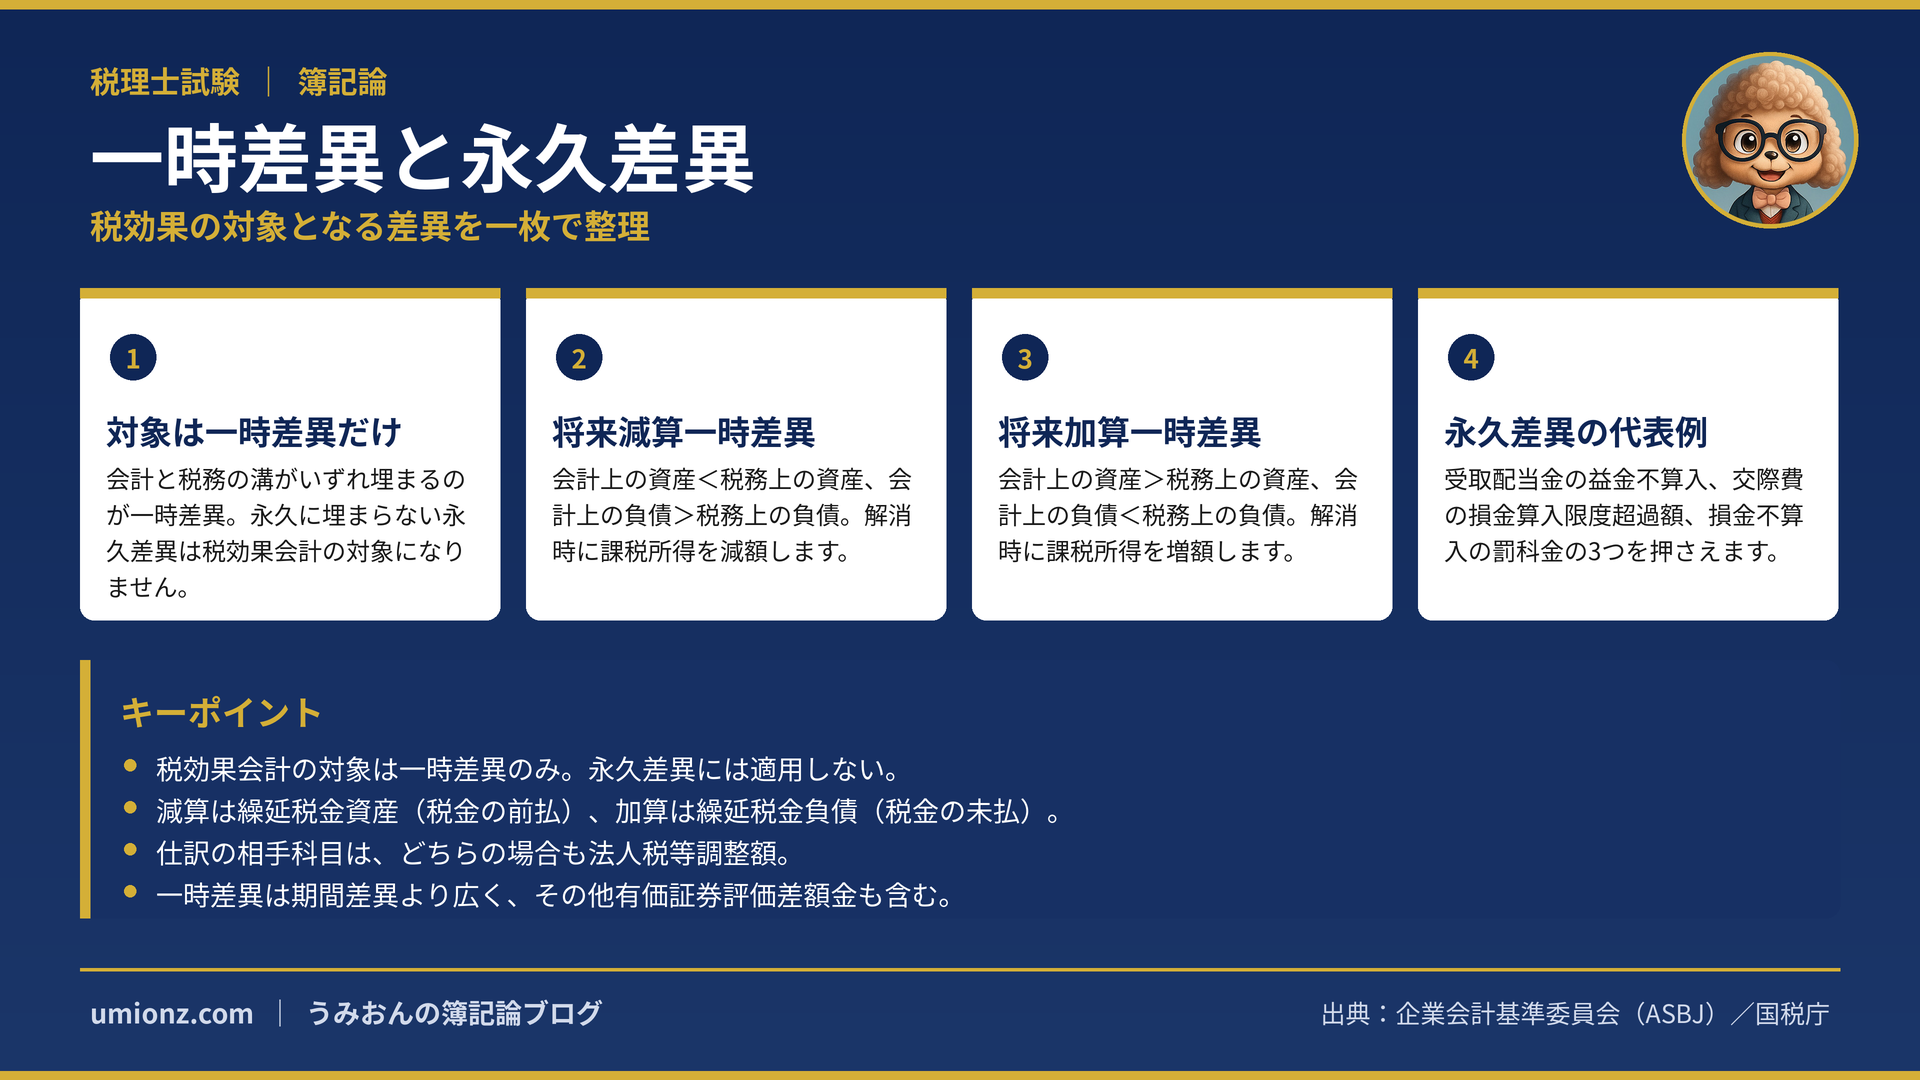
- 税効果会計が調整するのは一時差異だけで、永久差異は対象外です📝
- 一時差異は将来減算と将来加算の2種類に分かれます
- どちらに当たるかは資産・負債の大小関係で機械的に判定できます💡
1. 税効果会計の対象になる差異はどれか🔍
1-1. 溝が埋まるか、埋まらないか
会計と税務では、同じ取引でも金額や計上する年度がずれることがあります。
このズレのうち、時間が経てば最終的に解消されるものを一時差異と呼びます。
反対に、どこまで年度を進めても永久に解消されないものが永久差異です。
税効果会計が調整するのは前者だけ。将来の課税所得を動かす力をもつ差異に絞って考えます💡
イメージしやすい例として、賞与引当金を挙げてみましょう。
会計では当期に繰入額を費用として計上しますが、税務では引当金の繰入が認められません。
税務で損金になるのは、翌期に賞与を実際に支払ったときです。
費用と損金の年度がずれるだけで、2年分をまとめれば金額は一致します。だから一時差異なのです。
1-2. 永久差異は代表3つで押さえる
永久差異は「会計では収益・費用になるのに、税務では永久に益金・損金にならない項目」です。
試験では次の3つが定番なので、セットで覚えてしまいましょう。
| 代表例 | 税務上の扱い |
|---|---|
| 受取配当金の益金不算入 | 会計では収益だが、税務では益金に入らない |
| 交際費の損金算入限度超過額 | 限度額を超えた部分は永久に損金にならない |
| 損金不算入の罰科金 | 罰金や科料などは損金に算入されない |
うみおん😉
この3つが出てきたら「永久差異だから税効果の対象外」と即答できますね✨
2. 一時差異は2種類に分かれます⚖️
2-1. 資産・負債の大小で判定する
一時差異は、解消するときに課税所得を減らすか増やすかで2つに分かれます。
判定は資産・負債の大小関係を見るだけです。理屈より先に型を入れると迷いません。
| 区分 | 資産 | 負債 | 解消時の効果 |
|---|---|---|---|
| 将来減算一時差異 | 会計<税務 | 会計>税務 | 課税所得を減額 |
| 将来加算一時差異 | 会計>税務 | 会計<税務 | 課税所得を増額 |
2-2. 数字で発生と解消を追う
税引前当期純利益が毎期500、法定実効税率30%のケースで考えてみましょう。
差異が発生した年度の課税所得が600なら、納める法人税等は180になります。
会計上あるべき法人税等は500×30%=150ですから、30だけ多く納めている状態です。
解消年度は課税所得400で税額120。今度は150より30少なく済みます🔁
| 年度 | 課税所得 | 納める税額 | あるべき税額 |
|---|---|---|---|
| 01年度(発生) | 600 | 180 | 150 |
| 02年度(解消) | 400 | 120 | 150 |
| 2年合計 | 1,000 | 300 | 300 |
2年を合算すれば税額は一致します。この行き来こそ一時差異の正体なんですよね。
単年度だけを見ると利益と税額が噛み合わず、損益計算書が読みにくくなります。
その噛み合わせを直すのが税効果会計の役割だと押さえておきましょう。
うみおん📝
発生と解消をセットで見る癖をつけてみてください。試験ではここが本当によく狙われます💡
3. 発生時と解消時の仕訳を型で覚える✍️
3-1. 繰延税金資産は前払、繰延税金負債は未払
将来減算一時差異が発生すると、税金を先に多く払っている状態になります。
そこで計上するのが繰延税金資産で、性格は税金の前払額です。
将来加算一時差異はその逆で、繰延税金負債という税金の未払額を計上します。
相手科目はどちらも法人税等調整額です。ここは共通なので安心してください😊
| 場面 | 借方 | 貸方 |
|---|---|---|
| 将来減算・発生時 | 繰延税金資産 | 法人税等調整額 |
| 将来減算・解消時 | 法人税等調整額 | 繰延税金資産 |
| 将来加算・発生時 | 法人税等調整額 | 繰延税金負債 |
| 将来加算・解消時 | 繰延税金負債 | 法人税等調整額 |
3-2. 一時差異と期間差異は同じではない
その他有価証券は、会計では時価評価しますが税務では原価評価のままです。
評価差額を純資産に直入すると、収益・費用は動かないのに資産の額だけがずれます。
このずれは損益項目の期間帰属を指す期間差異には入らず、一時差異には入ります⚠️
つまり一時差異のほうが広い概念だと整理しておきましょう。
3-3. 差異が解消するタイミング
差異はいつ解消するのか。ここも問題文を読むときの目印になります。
資産から生じた差異は、その資産が消えたときに解消します。
商品なら販売したとき、固定資産なら減価償却が進んだときが目安です。
負債から生じた差異は、その負債を支払ったり決済したときに解消します。
引当金であれば、実際に支出した年度で差異がなくなるイメージですね。
4. まとめ:3ステップで差異を仕分ける🎯
今日の流れをもう一度振り返ってみましょう。
まず対象は一時差異だけ。次に資産・負債の大小で減算か加算かを判定します。
最後に、減算なら繰延税金資産、加算なら繰延税金負債を法人税等調整額と組ませます。
この順番で処理すれば、初めて見る資料でも手が止まりにくくなります🌱
迷ったときは「この差異はいずれ埋まるのか」と自分に問いかけてみてください。
埋まるなら一時差異、埋まらないなら永久差異。この一言で仕分けの半分は終わります。
残りは大小関係の確認と、繰延税金資産か負債かの判断だけです。
うみおん😊
ここまでお疲れさまでした。判定の型が入れば、あとは計算練習で仕上がりますよ🐶
🔑 今日のキーポイント
- 税効果会計の対象は一時差異のみで、永久差異には適用しない
- 減算は繰延税金資産(前払)、加算は繰延税金負債(未払)
- 仕訳の相手科目は、どちらの場合も法人税等調整額
- 一時差異は期間差異より広く、その他有価証券評価差額金も含む
今日も一歩前進ですね。明日は将来減算一時差異の計算に進んでいきましょう🐶
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント