こんにちは、うみおんです🐶
今日のテーマは【試用販売の期末一括法と対照勘定法】です。前回の分記法・総記法に続いて、試用販売シリーズの山場になります✨
処理方法が増えてくると「前T/Bを見ても、どの方法か判断できない…」となりがちなんですよね。私もここで何度も手が止まりました。
今回は2つの方法の決算整理を並べて比較しながら、一緒に整理していきましょう。
📌 この記事の要点
- 期末一括法は分割法の一種で、売上原価を期末にまとめて仕入勘定で算定する
- 対照勘定法は、試送時に売価で備忘記録を行い、原価の振替はしない
- どちらも決算整理が必要。最終的な期末試用品・売上原価は同じ金額になる
- 方法の判断は、前T/Bの勘定科目と問題文の指示で行う
1. 試用販売の処理方法の全体像🗺️
1-1. 手許商品区分法と対照勘定法
試用販売の処理は、大きく「手許商品区分法」と「対照勘定法」の2系統に分かれます。
手許商品区分法は、試送した商品を原価で「試用品」勘定に移して、倉庫の商品と区別する方法です。
一方の対照勘定法は、原価の振替をせず、売価で「メモ」を残しておく方法です。ここが最大の違いなんですよね💡
| 系統 | 主な方法 | 決算整理 |
|---|---|---|
| 手許商品区分法 | 分記法・総記法・売上原価対立法 | 分記法・対立法は不要/総記法は必要 |
| 手許商品区分法(分割法) | 期末一括法・その都度法 | 期末一括法は必要/その都度法は不要 |
| 対照勘定法 | 対照勘定による備忘記録 | 必要 |
1-2. 前T/Bから処理方法を見抜くコツ
本試験では「どの方法で処理しているか」を自分で判断させる出題がよくあります🔍
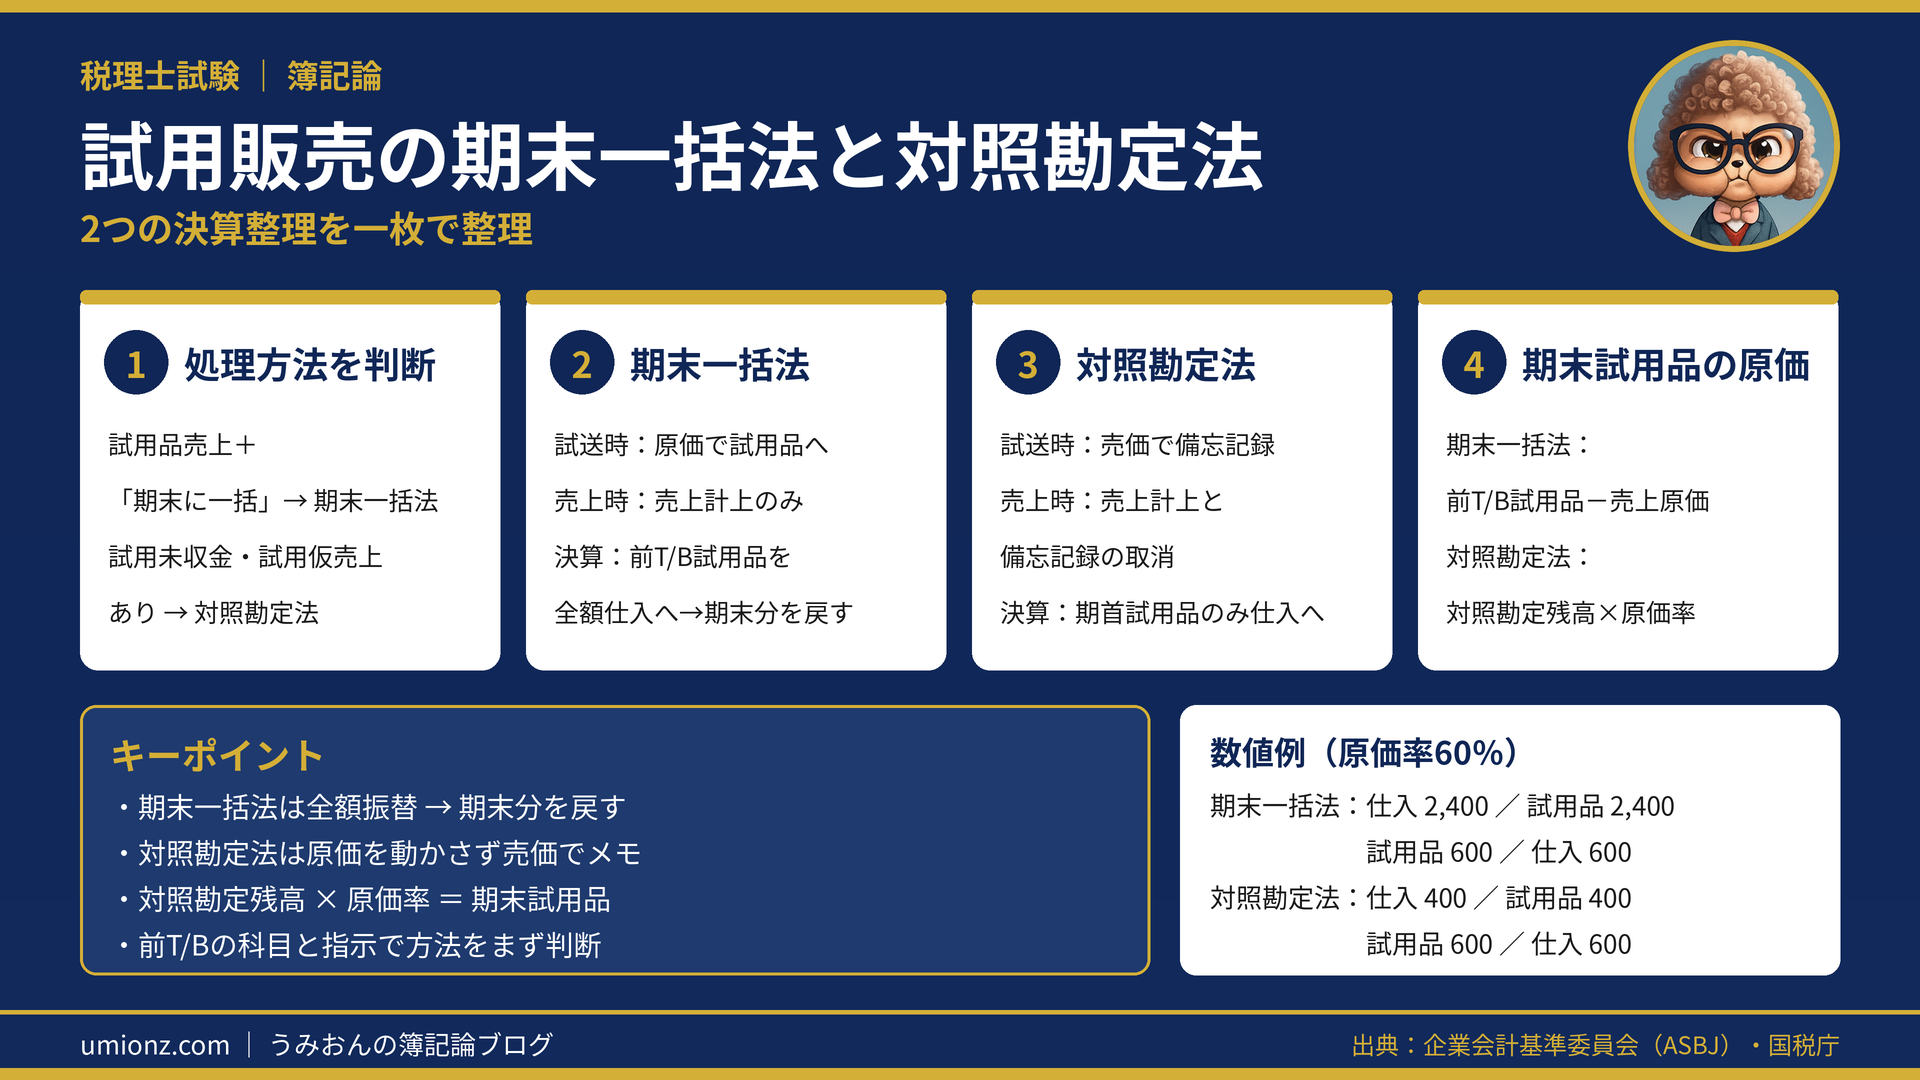
前T/Bに「試用品売上」があり、試用未収金などの対照勘定がなければ分割法を疑います。さらに「売上原価は期末に一括して仕入勘定で算定」とあれば期末一括法です。
前T/Bに「試用未収金」「試用仮売上」のような対になった勘定があれば、対照勘定法と判断できます。
うみおん😉
まずは前T/Bの科目をざっと眺めるのがポイントなんですよね。方法を決めてから資料を読むと、迷子になりにくいですよ✨
2. 期末一括法の処理を押さえる📦
2-1. 期中の処理は「売上を計上するだけ」
期末一括法では、試送時に原価で「仕入」から「試用品」へ振り替えます。ここは手許商品区分法の共通ルールですね。
買取の意思表示を受けたときは、売価で試用品売上を計上するだけです。売上原価はこの時点では動かしません。
そのため、試送返品がなければ、期中に試用品勘定の貸方へは何も記入されないのが特徴です📝
なお、試用品売上は「試用売上」としても構いません。科目の指定がない問題なら、どちらでも大丈夫です。
2-2. 決算整理は「全額振替→期末分を戻す」
決算時には、仕入勘定で試用販売の売上原価を計算します。そのために、仕入勘定へ期首試用品と当期試送高を集める必要があります。
具体的には、前T/Bの試用品残高(期首+当期試送)をいったん全額仕入へ振り替え、期末試用品の原価を試用品へ戻します。
ここでは、オリジナルの数値例で確認してみましょう。前T/B試用品2,400千円(うち期首400千円)、試用品売上3,000千円、原価率60%とします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 2,400 | 試用品 | 2,400 |
| 試用品 | 600 | 仕入 | 600 |
期末試用品は、2,400千円から売上原価1,800千円(3,000×60%)を差し引いた600千円です。当期試送高は2,400-400=2,000千円と逆算できます✅
うみおん📝
試験では「当期試送高」や「当期仕入高」を勘定分析で逆算させるパターンが本当によく狙われます。T勘定を書いて手を動かして覚えてみてください💡
3. 対照勘定法の処理を押さえる🧾
3-1. 試送時は売価で備忘記録
対照勘定法では、試送時に「試用未収金/試用仮売上」のような対照勘定で、売価のメモを残します。
メモといっても、貸借が一致する仕訳の形で記録するのがルールです。これを備忘記録と呼びます✏️
科目名は厳密に決まっておらず、借方は試用販売契約、貸方は試用品仮売上などが使われることもあります。
3-2. 返品時・売上計上時は備忘記録を取り消す
試送品が返ってきたときは、試送時の備忘記録を貸借逆に仕訳して取り消します。
買取の意思表示を受けたときは、試用品売上を計上すると同時に、同じ売価分の備忘記録を取り消します。仕訳が2本になる点に注意です⚠️
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 1,000 | 試用品売上 | 1,000 |
| 試用仮売上 | 1,000 | 試用未収金 | 1,000 |
3-3. 決算整理は「対照勘定×原価率」がカギ
対照勘定法では、期中に仕入勘定へ試用販売の記入が一切ありません。前T/Bの試用品は、期首試用品のまま動いていないんです。
そして対照勘定の期末残高は、期末試用品の売価を表します。これに原価率を掛ければ、期末試用品の原価が出ます🎯
先ほどと同じ状況で、期首試用品400千円、対照勘定の残高1,000千円、原価率60%とすると、決算整理は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 400 | 試用品 | 400 |
| 試用品 | 600 | 仕入 | 600 |
期末試用品は1,000×60%=600千円。期末一括法と同じ金額になりましたね。仕入勘定で算定されるのは、一般販売と試用販売の売上原価の合計額です。
うみおん😊
ここまでお疲れさまでした。2つの方法は「振り替える金額」は違っても、たどり着く期末試用品は同じなんです。一緒にコツコツ積み上げていきましょう🐶
4. まとめ:2つの方法を並べて比較🏁
| 比較ポイント | 期末一括法 | 対照勘定法 |
|---|---|---|
| 試送時 | 原価で試用品へ振替 | 売価で備忘記録 |
| 売上計上時 | 試用品売上を計上のみ | 試用品売上+備忘記録の取消 |
| 前T/Bの試用品 | 期首+当期試送高 | 期首試用品のまま |
| 決算で仕入へ振替 | 前T/B試用品の全額 | 期首試用品のみ |
| 期末試用品の求め方 | 前T/B試用品-試用販売の原価 | 対照勘定残高×原価率 |
最後に、その都度法と売上原価対立法にも触れておきます。どちらも売上のたびに原価を振り替えるため、決算整理が不要です。
その都度法は仕入勘定へ、売上原価対立法は試用品売上原価勘定へ振り替える点が違います。期末一括法とは「原価を動かす時期」が異なるだけ、と押さえておけば十分です👍
🌟 今日のキーポイント
- 期末一括法は、前T/B試用品を全額仕入へ振り替えて期末分を戻す
- 対照勘定法は、試送時に売価で備忘記録。原価は動かさない
- 対照勘定の残高×原価率=期末試用品の原価
- 前T/Bの科目と問題文の指示で、処理方法をまず判断する
今日も一歩前進ですね。試用販売は方法が多いぶん、比較表で整理すると一気にスッキリします。一緒にコツコツ積み上げていきましょう🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント