こんにちは、うみおんです🐶
今日のテーマは【試用販売の分記法と総記法】です。前回は試送と売上のタイミングを整理しましたが、今回はいよいよ売上計上時の記帳方法に入ります✨
同じ「試用品」勘定なのに、残高の意味がまるで違う…。私も最初はここで混乱しました。
今回は2つの処理方法を比較しながら、当期仕入高の算定まで一緒に整理していきましょう。
📌 この記事の要点
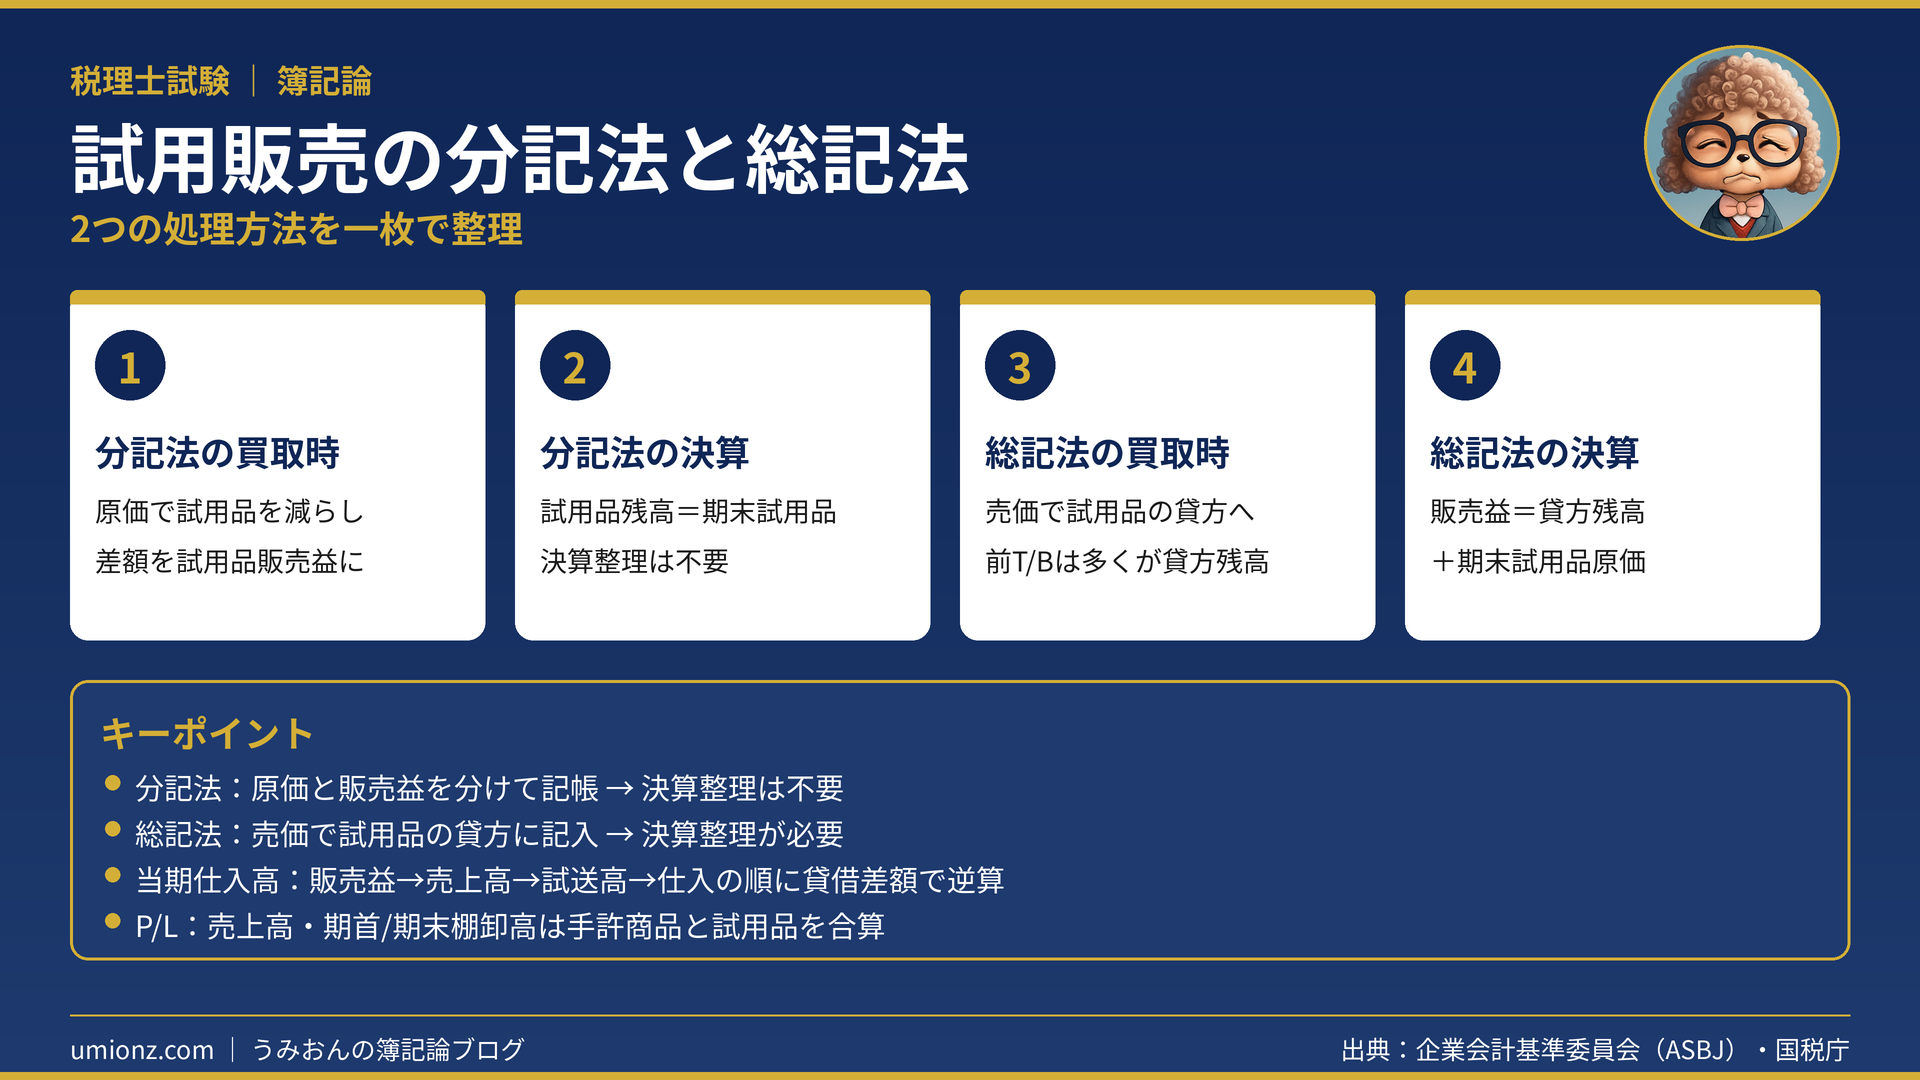
- 分記法は、買取時に原価と販売益を分けて記帳する → 決算整理は不要
- 総記法は、買取時に売価で試用品勘定の貸方に記入する → 決算整理が必要
- 総記法の販売益 = 前T/B試用品の貸方残高 + 期末試用品
- P/Lの売上高・棚卸高は手許商品と試用品を合算して表示する
1. 手許商品区分法の中の「分記法」と「総記法」🗂️
1-1. 売上計上時の処理で方法が分かれる
手許商品区分法は、試送時に原価で「仕入」から「試用品」へ振り替える方法でしたね。
この方法は、買取の意思表示を受けたときの記帳の仕方によって、さらに分記法・総記法・分割法などに分かれます。
簿記論では、まず分記法と総記法の2つをしっかり押さえるのが近道です💡
1-2. 期首試用品・期末試用品とは
期首・期末の時点で得意先が試用中の商品を、それぞれ「期首試用品」「期末試用品」と呼びます。
倉庫にある商品が手許商品、得意先にある商品が試用品です。この区別が、あとの勘定分析で効いてきます。
試用品勘定の期首残高は期首試用品、整理後の残高は期末試用品を表します。まずはこの対応関係を頭に入れておきましょう📌
| 区分 | 商品の場所 | 使う勘定 |
|---|---|---|
| 手許商品 | 自社の倉庫 | 繰越商品・仕入 |
| 試用品 | 得意先(試用中) | 試用品 |
うみおん😉
分記法と総記法は、一般商品売買で学んだ考え方とまったく同じなんですよね。勘定名が「商品」から「試用品」に変わっただけ、と考えると気がラクになりますよ✨
2. 分記法:期中で利益まで確定させる方法📘
2-1. 買取時は原価と販売益を分けて記帳
分記法では、買取の意思表示を受けたら、試用品勘定を原価で減らし、差額を「試用品販売益」として計上します。
例えば、売価50,000円・原価率80%の試用品について買取の通知を受けた場合は、次のようになります。
(借)売掛金 50,000 (貸)試用品 40,000
試用品販売益 10,000
原価40,000円は売価×80%、販売益10,000円は売価×20%で求めます。
2-2. 試用品勘定の残高=期末試用品
分記法の試用品勘定は、借方も貸方も原価で記入されています。
そのため、前T/Bの試用品残高がそのまま期末試用品の原価を示します。販売益もすでに確定しているので、試用品に関する決算整理は不要です✅
決算で必要なのは、手許商品の繰越商品と仕入の振替だけ、ということですね。
2-3. 分記法で当期仕入高を逆算する
分記法の問題でも、当期仕入高を求めさせる出題があります。考え方はシンプルです🔍
まず、試用品販売益を利益率で割って試用品の売上高を出し、原価率を掛けて試用品の売上原価を求めます。
次に、試用品勘定の期首残高・期末残高・売上原価から、貸借差額で当期試送高を出します。
最後に、当期試送高を仕入勘定の貸方に入れて、仕入勘定の貸借差額で当期仕入高を求めれば完成です。
3. 総記法:決算で販売益を算定する方法📗
3-1. 買取時は売価で試用品の貸方へ
総記法の最大の特徴は、売上計上時に売価をそのまま試用品勘定の貸方に記入することです。
先ほどと同じ例なら、仕訳は1行で済みます。
(借)売掛金 50,000 (貸)試用品 50,000
原価と利益を分けない分、期中の記帳はとても楽になります。その代わり、利益の計算は決算まで持ち越しです⏳
借方は原価、貸方は売価という状態になるため、期末の試用品勘定は多くの場合貸方残高になります。
3-2. 決算整理で販売益を計上する
総記法では、決算時に販売益を求めて、試用品勘定の借方と試用品販売益勘定の貸方に記入します。
販売益は「前T/B試用品の貸方残高+期末試用品の原価」で算定します。
例)前T/B試用品(貸方)1,500、期末試用品 700
販売益 = 1,500 + 700 = 2,200
(借)試用品 2,200 (貸)試用品販売益 2,200
整理後は、試用品勘定が借方残高700となり、期末試用品の原価を示す形に戻ります。
3-3. 当期仕入高を求める手順
総記法の問題では、当期仕入高を勘定分析で逆算させる出題がよくあります📝 手順は次のとおりです。
| 手順 | やること |
|---|---|
| ① | 前T/B試用品の貸方残高に期末試用品を加えて販売益を算定 |
| ② | 販売益を利益率で割り、試用品の売上高を算定 |
| ③ | 試用品勘定の貸借差額で当期試送高を算定 |
| ④ | 当期試送高を仕入勘定の貸方に記入 |
| ⑤ | 仕入勘定の貸借差額で当期仕入高を算定 |
うみおん📝
試験では「前T/Bの試用品が貸方残高かどうか」で処理方法を判断させるパターンが本当によく狙われます。勘定のT字を必ず手で書いてみてください💡
4. まとめ:2つの方法を比較で押さえよう🎯
4-1. 分記法と総記法の比較表
| 項目 | 分記法 | 総記法 |
|---|---|---|
| 買取時の貸方 | 試用品(原価)+試用品販売益 | 試用品(売価) |
| 前T/B試用品 | 借方残高=期末試用品 | 多くは貸方残高 |
| 決算整理 | 不要 | 必要(販売益を計上) |
| 判断の目印 | 前T/Bに試用品販売益がある | 試用品が貸方残高・期末額と不一致 |
4-2. 損益計算書の表示
どちらの方法でも、P/Lの売上高は一般売上と試用品売上の合計で表示します。
期首・期末の商品棚卸高も、手許商品+試用品の合算になる点に注意しましょう⚠️
整理後の仕入勘定の残高は一般販売の売上原価を示す、という点は両方法で共通です。
🌟 今日のキーポイント
- 分記法は原価と販売益を分けて記帳し、決算整理は不要
- 総記法は売価で試用品の貸方に記入し、決算整理が必要
- 総記法の販売益=貸方残高+期末試用品
- 当期仕入高は試用品→仕入の順に貸借差額で逆算
うみおん😊
ここまでお疲れさまでした。分記法と総記法の違いが見えると、次の期末一括法や対照勘定法もぐっと理解しやすくなります。一緒にコツコツ積み上げていきましょう🐶
今日も一歩前進ですね。勘定分析の型を1つ身につけるたびに、本試験での得点力が上がっていきます🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント