こんにちは、うみおんです🐶
今日のテーマは【未着品売買】です。試用販売シリーズを終えて、特殊商品売買は「仕入側」が特殊な論点に入ります✨
「未着品」という勘定科目、最初は何を表しているのかピンと来ないんですよね。私も船荷証券のイメージがつかめず、しばらく混乱していました。
今回は分記法と総記法の2つの視点で、勘定分析まで一緒に整理していきましょう。
📌 この記事の要点
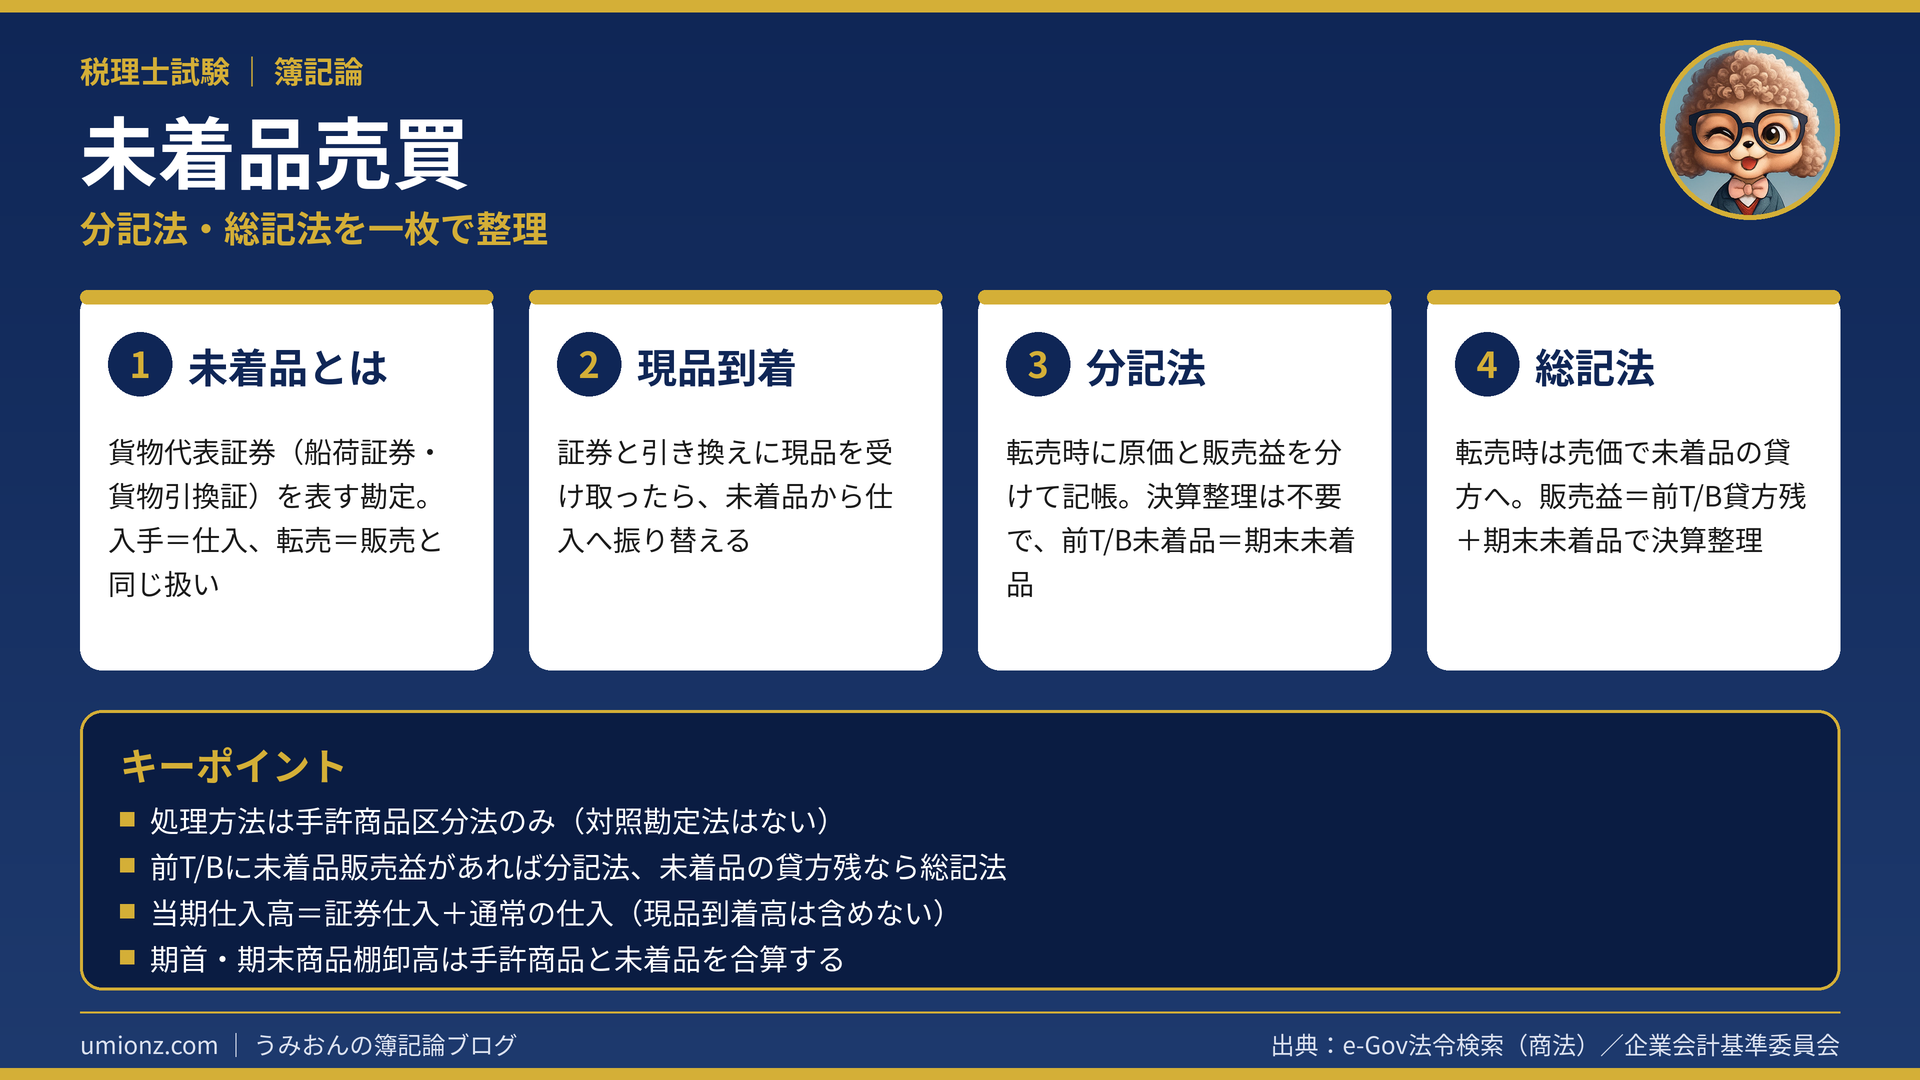
- 未着品勘定は、貨物代表証券(船荷証券・貨物引換証)を表す勘定
- 証券の入手は実質的な仕入、証券の転売は商品の販売と同じ扱い
- 処理方法は手許商品区分法のみ。分記法は決算整理不要、総記法は必要
- P/Lの当期仕入高には証券仕入を含め、現品到着高はカウントしない
1. 未着品売買とは?貨物代表証券のしくみ🚢
1-1. 未着品=まだ届いていない商品の証券
未着品売買とは、商品そのものではなく貨物代表証券を売買する取引のことです。
貨物代表証券には、船便で使う「船荷証券」と陸運の「貨物引換証」があり、学習上はこの2種類を想定します。
この証券を表す勘定科目が「未着品」です。所有権は手に入れたけれど、現物はまだ倉庫に届いていない商品、とイメージすると分かりやすいですよ💡
1-2. 取引の流れを3ステップで
まずは売り主・運送業者・買い主の関係を押さえておきましょう。
①売り主が運送業者に発送を依頼して証券を受け取る、②売り主が証券を買い主へ送る、③商品が着いたら買い主が証券と引き換えに現品を受け取る、という流れです📦
買い主の側から見ると、証券を受け取った時点で「仕入れたのと同じ」と考えます。現品を受け取る前に証券ごと転売すれば、売上と同じ効果も得られます。
| タイミング | 仕訳 | ポイント |
|---|---|---|
| 証券の入手時 | (借)未着品 /(貸)買掛金 | 原価で未着品勘定へ。仕入勘定は動かない |
| 現品の到着時 | (借)仕入 /(貸)未着品 | 以後は通常の手許商品と同じ扱い |
| 証券の転売時 | 方法により異なる(分記法・総記法) | 販売基準で売上を計上 |
自分で注文した商品の証券を受け取る場合も、他人から証券を買い取る場合も、仕訳は同じです。区別しなくて大丈夫ですよ👍
うみおん😉
未着品売買の処理方法は手許商品区分法だけで、対照勘定法はありません。試用販売と違って選択肢が少ないので、ここは安心して覚えてくださいね✨
2. 分記法の処理と勘定分析📝
2-1. 転売時に原価と利益を分けて記帳
分記法では、証券を転売したときに原価部分を未着品勘定の貸方、利益部分を「未着品販売益」として記帳します。
たとえば原価率80%で証券を売価2,500円で転売した場合、仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 2,500 | 未着品 | 2,000 |
| 未着品販売益 | 500 |
期中に原価と利益を分けて記帳しているので、決算整理は不要です。前T/Bの未着品残高が、そのまま期末未着品の額を表しています🔍
2-2. 勘定分析で当期仕入高を求める
本試験では、前T/Bの数値から逆算して損益計算書を作る問題がよく出ます。ここで勘定分析の出番なんですよね。
期首未着品500円、前T/B未着品700円、前T/B仕入2,000円、現品到着800円、未着品販売益500円、利益率20%のケースで見てみましょう。
| 求める数値 | 計算 | 金額 |
|---|---|---|
| 未着品売上 | 販売益500 ÷ 利益率20% | 2,500 |
| 未着品売上原価 | 売上2,500 × 原価率80% | 2,000 |
| 証券仕入 | 未着品勘定の貸借差額(800+2,000+700-500) | 3,000 |
| 通常の仕入 | 前T/B仕入2,000 - 現品到着800 | 1,200 |
| 当期商品仕入高 | 証券仕入3,000 + 通常の仕入1,200 | 4,200 |
未着品勘定は、仕入勘定の左側に並べて書くと流れが見やすくなります。現品到着の800円が、未着品から仕入へ移っていく様子がつかめますよ。
うみおん📝
試験で本当によく狙われるのが「当期商品仕入高に証券仕入を含める」点です。前T/Bの仕入だけを見て答えると失点につながるので、必ず手を動かして確認してみてください💡
3. 総記法の処理と決算整理🧮
3-1. 転売時は売価で未着品の貸方へ
総記法の最大の特徴は、証券を転売したときに売価のまま未着品勘定の貸方に記入することです。
借方は原価、貸方は売価で記帳されるため、未着品勘定の残高はそのままでは意味を持ちません。だから決算整理が必要になります⚠️
3-2. 販売益の求め方は「貸方残+期末未着品」
期首未着品300円、証券仕入2,100円、現品到着700円、転売の売価2,000円、原価率70%のケースで考えます。
前T/Bの未着品は、借方2,400円に対して貸方2,700円なので、貸方残高300円です。期末未着品は原価で300円とします。
| 手順 | 内容 | 金額 |
|---|---|---|
| 手順1 | 前T/B未着品の貸方残高を把握 | 300 |
| 手順2 | 期末未着品(原価)を加える | +300 |
| 手順3 | 合計が未着品販売益になる | 600 |
決算整理仕訳は(借)未着品600/(貸)未着品販売益600です。これで未着品勘定の残高が、期末未着品300円を示すようになります🎯
検算すると、売価2,000円×利益率30%=600円となり、ちゃんと一致しますね。
3-3. 損益計算書の表示で注意すること
| P/L項目 | 求め方 |
|---|---|
| 売上高 | 一般売上 + 未着品売上 |
| 期首商品棚卸高 | 期首手許商品 + 期首未着品 |
| 当期商品仕入高 | 証券仕入 + 通常の仕入(現品到着は含めない) |
| 期末商品棚卸高 | 期末手許商品 + 期末未着品 |
現品到着は「すでに証券仕入で数えた商品が倉庫に移っただけ」なので、当期仕入高には入れません。帳簿の仕入勘定とP/Lの当期仕入高が一致しない点に注意しましょう📌
表示科目は「未着品売上」や「未着品売上高」など、特に決まりはありません。
4. まとめ:分記法と総記法を見分けて解こう🌈
4-1. 2つの方法の比較表
| 比較項目 | 分記法 | 総記法 |
|---|---|---|
| 転売時の未着品勘定 | 原価で貸方記入 | 売価で貸方記入 |
| 前T/Bの科目 | 未着品+未着品販売益 | 未着品のみ(貸方残もある) |
| 決算整理 | 不要 | 必要(販売益を計上) |
| 前T/B未着品の意味 | 期末未着品そのもの | そのままでは意味を持たない |
前T/Bに「未着品販売益」があれば分記法、未着品だけが貸方残高で出ていれば総記法と判断できます。
なお、売上原価対立法やその都度法、期末一括法も考え方は試用販売と同じです。科目名が「試用品」から「未着品」に変わるだけ、と押さえておけば十分ですよ。
うみおん😊
ここまでお疲れさまでした。試用販売で学んだ処理方法がそのまま使えるので、実はかなり得点しやすい論点なんです。一緒にコツコツ積み上げていきましょう🐶
🌟 今日のキーポイント
- 未着品=貨物代表証券。入手は仕入、転売は販売と同じ扱い
- 現品到着時は未着品から仕入へ振り替える
- 分記法は決算整理不要、総記法は「貸方残+期末未着品」で販売益
- 当期仕入高は証券仕入+通常の仕入。現品到着高は含めない
今日も一歩前進ですね。勘定分析の型さえ身につければ、未着品売買は確実な得点源になります。一緒に頑張りましょう🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント