こんにちは、うみおんです🐶
今日のテーマは【委託販売:受託者の諸掛】です。前回の積送諸掛に続いて、今度は受託者の側でかかった費用の処理を見ていきます📨
「売上は販売高?それとも送金額?」と、最初は本当に迷いやすいところですよね。私も仕切精算書の数字をどこに使うかで手が止まりました。
2つの基準を並べながら、一緒に整理していきましょう✨
📌 この記事の要点
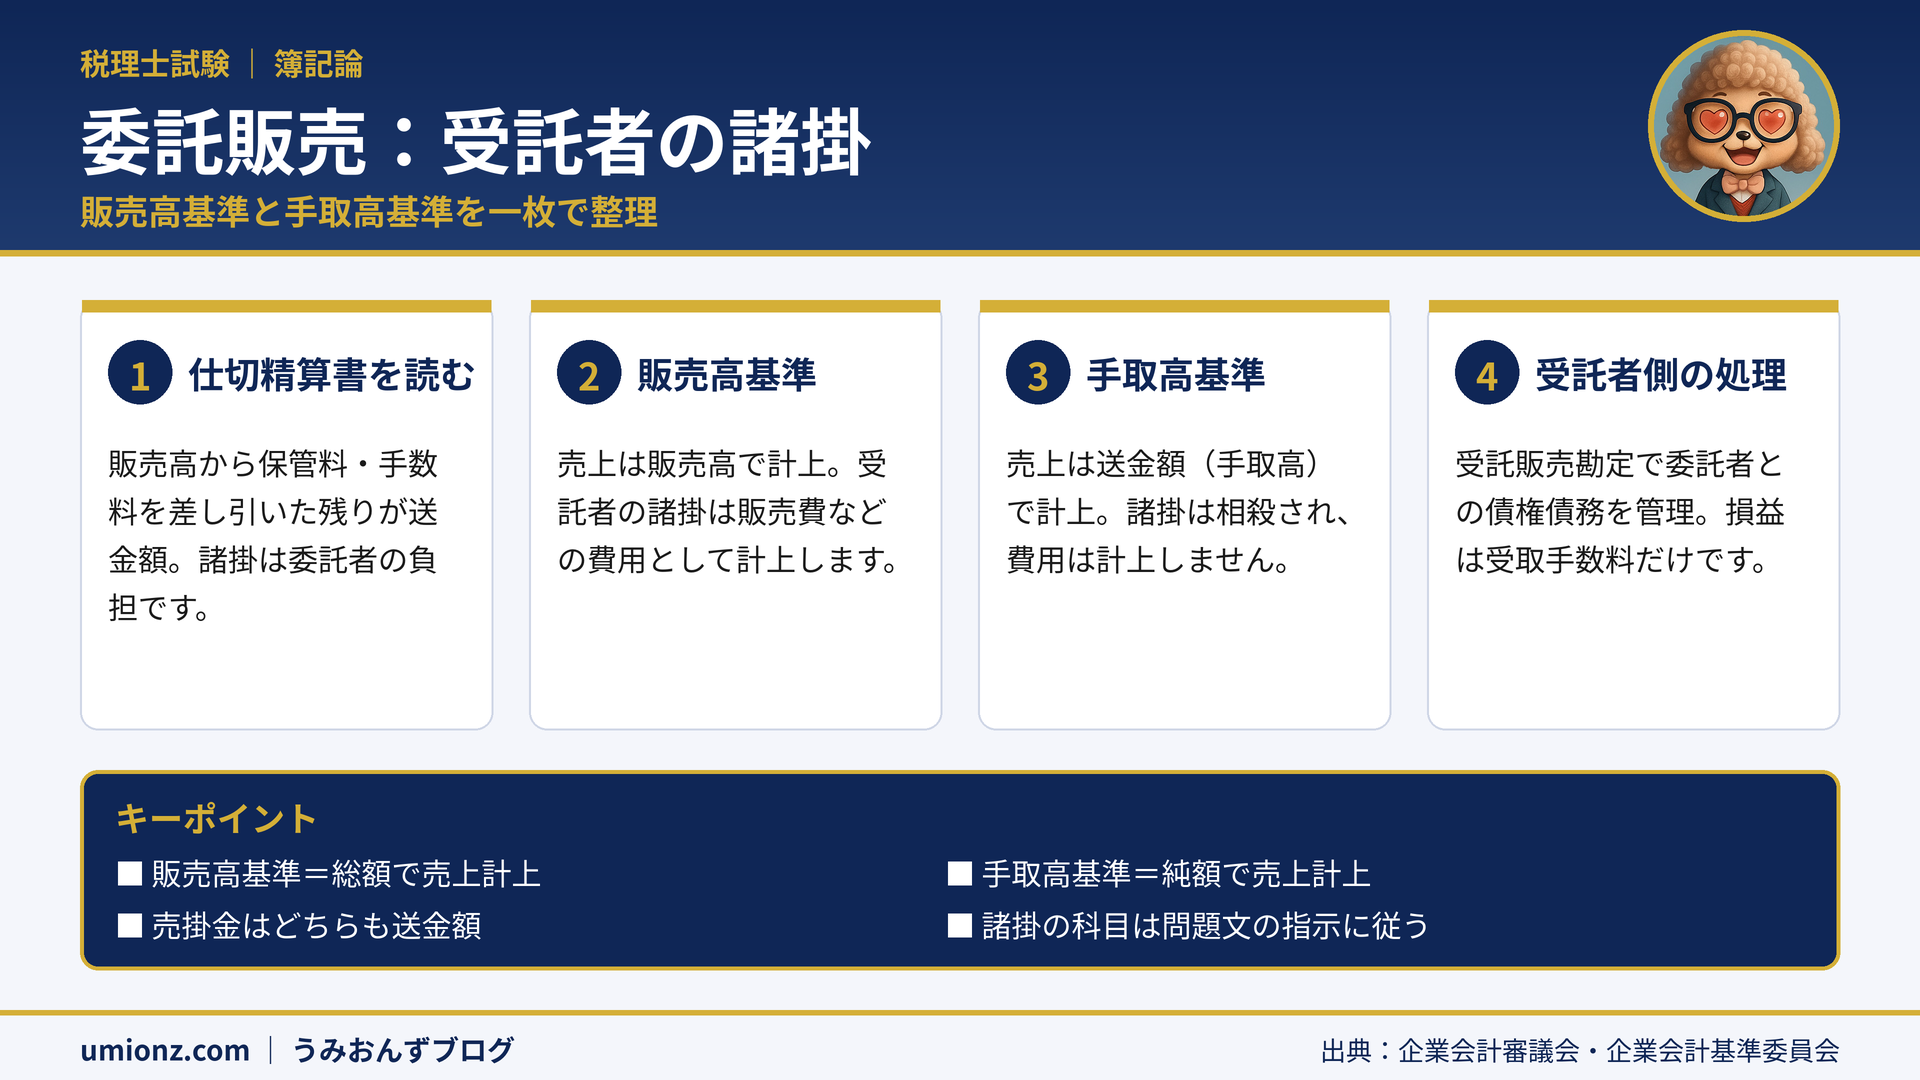
- 受託者が支払った諸掛や手数料は、委託者が負担する
- 受託者からは仕切精算書が届き、販売高・諸掛・送金額がわかる
- 販売高基準は販売高で売上計上し、諸掛を費用にする
- 手取高基準は送金額で売上計上し、諸掛は費用にしない
1. 受託者の諸掛と仕切精算書📄
1-1. 受託者の諸掛は委託者が負担
受託者は、預かった商品の保管料などを立て替えて支払います。さらに、商品が売れたら委託者から販売手数料を受け取ります。
こうした受託者側の費用と手数料をまとめて受託者の諸掛と呼びます。負担するのは、商品の持ち主である委託者です。
1-2. 仕切精算書の読み方
受託者は販売が終わると、明細書を作って委託者に送ります。企業会計原則注解では、これを仕切精算書と呼んでいます。
たとえば、次のような仕切精算書が届いたとしましょう🔍
| 項目 | 金額 | 意味 |
|---|---|---|
| 販売高 | 1,000円 | 受託者が顧客に売った金額 |
| 保管料 | 50円 | 受託者が立て替えた費用 |
| 手数料 | 100円 | 受託者の取り分 |
| 差引送金額 | 850円 | 委託者に届くお金 |
販売高から諸掛を差し引いた残りが送金額になる、という流れを押さえておけば大丈夫です。
うみおん😉
仕切精算書は「上から販売高、真ん中に諸掛、一番下に送金額」の三段構成です。まずはこの3つの数字に印をつけるクセをつけてみてくださいね✏️
2. 販売高基準と手取高基準⚖️
受託者の諸掛をどう扱うかで、委託者が計上する売上の金額が変わります。ここが今日の一番大切なポイントです。
2-1. 販売高基準:諸掛を費用に計上
販売高基準では、受託者の販売高をそのまま売上にします。諸掛は委託者の費用として別に計上します。
先ほどの例で、分割法を前提に仕訳すると次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 850 | 積送品売上 | 1,000 |
| 販売費 | 150 |
売上と費用を両方とも計上するので、総額主義に相当すると言えます📐
2-2. 手取高基準:送金額を売上に
手取高基準では、受託者からの送金額(手取高)を売上にします。諸掛は売上と相殺されるので、費用は出てきません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 850 | 積送品売上 | 850 |
こちらは差し引き後の金額だけを計上するので、純額主義に相当します。
2-3. 2つの基準を比べる
| 項目 | 販売高基準 | 手取高基準 |
|---|---|---|
| 売上の金額 | 販売高(1,000円) | 送金額(850円) |
| 諸掛の処理 | 費用に計上 | 売上と相殺 |
| 売掛金 | 送金額(850円) | 送金額(850円) |
| 考え方 | 総額主義 | 純額主義 |
✅ 覚え方のコツ
売掛金はどちらも送金額で同じです。違うのは貸方の売上と、借方に費用が出るかどうかだけなんですよね。
3. 試験での読み方と受託者側の処理📝
3-1. 問題文の指示を見落とさない
どちらの基準を使うかは、問題文に必ず書いてあります。「受託者販売高をもって計上」なら販売高基準です。
「当社手取高をもって計上」なら手取高基準です。ここを読み飛ばすと、売上の金額がまるごとずれてしまいます💦
⚠️ ひっかけ注意
諸掛の勘定科目には決まりがありません。販売費・支払手数料・支払保管料など、問題文で指示された科目をそのまま使いましょう。
3-2. 受託者側の一連の処理(参考)
受託者にとって、預かった商品が売れても自分の売上にはなりません。委託者との債権債務を受託販売勘定でまとめて管理します。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 立替費用を支払った | 受託販売 | 現金預金 |
| 受託品を販売した | 現金預金 | 受託販売 |
| 手数料を計上した | 受託販売 | 受取手数料 |
| 委託者へ送金した | 受託販売 | 現金預金 |
受託者の損益になるのは受取手数料だけです。販売代金は一時的な預り金の性質を持つ、と考えるとすっきりします。
うみおん📝
受託者側は重要性が低めの論点です。まずは委託者側の2つの基準をしっかり固めて、余裕があれば受託販売勘定の流れを確認する順番がおすすめです👍
4. よくある質問(FAQ)❓
Q. 販売高基準と手取高基準はどう見分ければいいですか?
A. 問題文の指示で見分けます。「受託者販売高をもって計上」なら販売高基準、「当社手取高をもって計上」なら手取高基準です。
Q. 手取高基準では受託者の諸掛はどこに消えるのですか?
A. 売上と相殺されて消えます。送金額をそのまま売上にするので、保管料や手数料は費用として計上しません。
Q. どちらの基準でも売掛金の金額は同じですか?
A. 同じです。委託者が受け取るのは受託者からの送金額なので、売掛金はどちらの基準でも送金額になります。
Q. 受託者の諸掛はどの勘定科目で処理しますか?
A. 決まった科目はありません。販売費・支払手数料・支払保管料など、問題文で指示された科目を使います。
5. まとめ:売上の金額を決めるのは基準の指示🎯
受託者の諸掛は委託者が負担し、仕切精算書で販売高・諸掛・送金額がわかります。販売高基準なら販売高で売上を計上し、諸掛を費用にします。
手取高基準なら送金額を売上にして、諸掛は相殺されます。売掛金はどちらも送金額、という共通点を軸にすると迷わなくなりますよ。
📖 特殊商品売買シリーズの関連記事
うみおん😊
おつかれさまでした。仕切精算書の3つの数字と、2つの基準の違いさえ押さえれば、この論点は得点源になりますよ🍀
🌟 今日のキーポイント
- 受託者の諸掛は委託者が負担する
- 販売高基準は販売高で売上、諸掛は費用に計上
- 手取高基準は送金額で売上、諸掛は相殺
- 売掛金はどちらの基準でも送金額
今日も一歩前進ですね。次回は割賦販売に入ります。一緒に頑張りましょう💪
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント