こんにちは、うみおんです🐶
今日のテーマは【委託販売の積送諸掛】です。前回の委託販売の基本に続いて、商品を発送するときにかかる運賃などの処理を見ていきます🚚
「原価に入れるの?費用にするの?」と、最初は本当に迷いやすいところですよね。私も決算整理の繰延べで何度も手が止まりました。
2つの処理方法を並べて比べながら、一緒に整理していきましょう✨
📌 この記事の要点
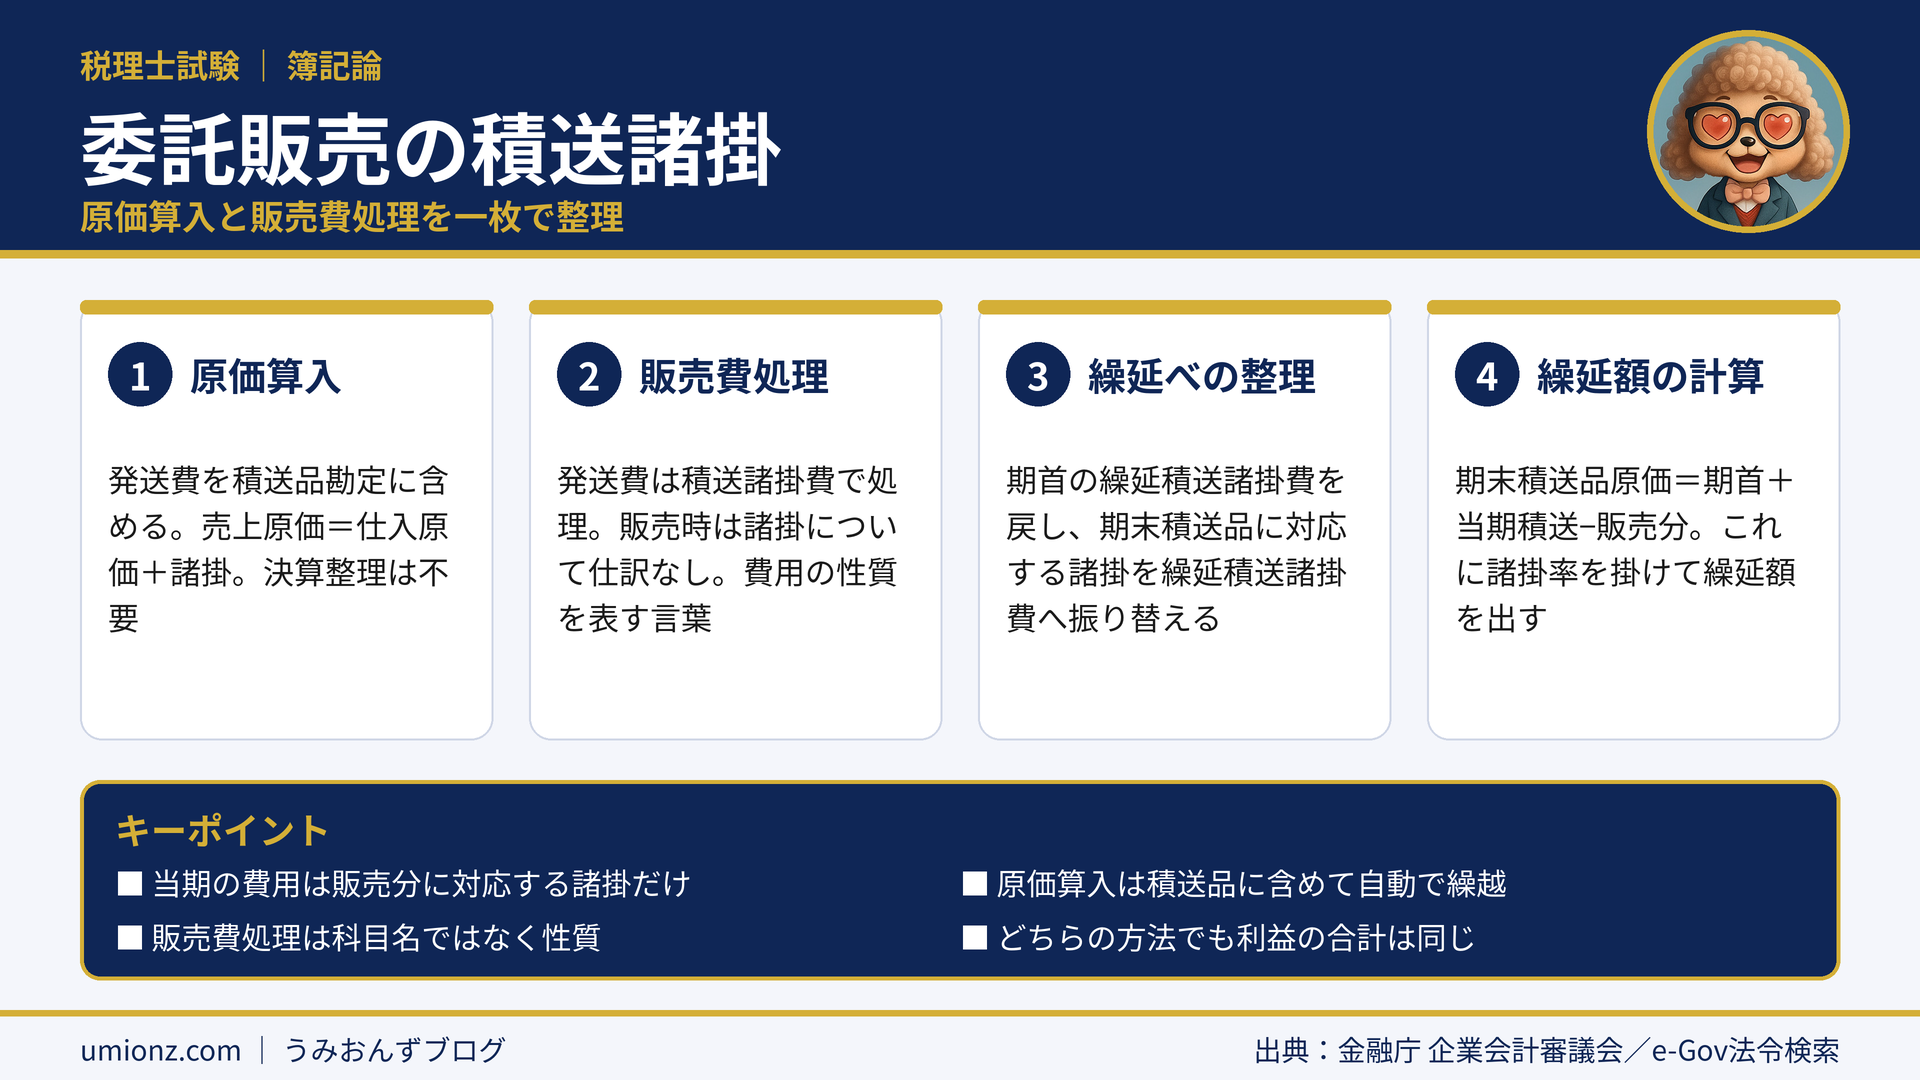
- 積送時の諸掛は原価算入と販売費処理の2つの方法がある
- どちらでも、当期の費用は販売された積送品に対応する分だけ
- 原価算入は積送品勘定に含めるので決算整理は不要
- 販売費処理は繰延積送諸掛費を使った決算整理が必要
1. 積送諸掛とは?2つの処理方法📦
1-1. 発送時にかかる諸費用
委託者が受託者へ商品を送るとき、運賃や荷造費などがかかります。これを積送諸掛(積送時の諸掛)と呼びます。
処理方法は、積送品の原価に含める原価算入と、販売のための費用と考える販売費処理の2つです。
1-2. どちらにも共通する考え方
大切なのは、当期の費用になるのは、期末までに販売された積送品に対応する諸掛だけという点です💡
売れ残った積送品の分は、売上原価に対応しないので次期へ繰り延べます。この考え方は2つの方法で共通です。
| 項目 | 原価算入 | 販売費処理 |
|---|---|---|
| 積送時の科目 | 積送品に含める | 積送諸掛費 |
| P/Lの表示 | 売上原価 | 販売費及び一般管理費 |
| 決算整理 | 不要 | 繰延べが必要 |
うみおん😉
「販売費処理」と聞くと、販売費という科目を使うと思いがちですよね。実は費用の性質を表す言葉で、科目は積送諸掛費などを使います🔍
2. 原価算入の仕訳と考え方🧾
2-1. 積送時と販売時の仕訳
例として、原価4,000千円の商品を積送し、発送費200千円(原価の5%)を現金で払ったとします。分記法で処理する前提です。
原価算入では、発送費を積送品勘定に含めます。積送品は4,200千円になります。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 積送時 | 積送品 4,200 | 仕入 4,000/現金 200 |
| 販売時 | 売掛金 4,500 | 積送品 3,150/積送品販売益 1,350 |
原価3,000千円分が4,500千円で売れたら、売上原価は諸掛150千円を足した3,150千円です📝
2-2. 決算整理が不要な理由
売れ残った積送品1,050千円には、諸掛50千円がすでに含まれています。
つまり未販売分の諸掛は、積送品と一緒に自動的に次期へ繰り越されます。だから原価算入では、諸掛について決算整理はいりません✅
3. 販売費処理と繰延べの決算整理📊
3-1. 積送時は積送諸掛費で処理
同じ例を販売費処理で考えます。積送品は原価4,000千円のままで、発送費200千円は積送諸掛費で処理します。
販売時の売上原価は3,000千円で、諸掛については何も仕訳しません。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 積送時 | 積送品 4,000/積送諸掛費 200 | 仕入 4,000/現金 200 |
| 販売時 | 売掛金 4,500 | 積送品 3,000/積送品販売益 1,500 |
3-2. 期末の繰延べ
期首に繰延積送諸掛費が60千円あったとします。決算では、まず期首分を積送諸掛費へ戻します。
次に、期末積送品1,000千円に対応する50千円を繰延積送諸掛費へ振り替えます🔁
| 整理 | 借方 | 貸方 |
|---|---|---|
| 期首分の振戻し | 積送諸掛費 60 | 繰延積送諸掛費 60 |
| 期末分の繰延べ | 繰延積送諸掛費 50 | 積送諸掛費 50 |
整理後の積送諸掛費は、60+200−50=210千円です。これが当期の費用になります。
⚠️ 試験のひっかけポイント
期末積送品の原価が資料に直接書かれていないことがあります。期首積送品+当期積送高−販売分の原価で推定し、諸掛の割合を掛けて繰延額を出しましょう。
うみおん📝
例の数字で比べると、利益はどちらも1,350千円になります。違うのは諸掛が売上原価に入るか、販売費に入るかなんです😌
4. よくある質問(FAQ)❓
Q. 積送諸掛を原価算入した場合、決算整理は必要ですか?
A. 不要です。諸掛は積送品勘定に含まれているので、未販売分は期末積送品の一部として自動的に次期へ繰り越されます。
Q. 「販売費処理」は販売費という勘定科目で処理することですか?
A. いいえ。販売費及び一般管理費の区分に載る性質という意味で、科目は積送諸掛費などを使います。
Q. 繰り延べる積送諸掛費はどう計算すればいいですか?
A. 期末積送品原価を「期首+当期積送−販売分」で推定し、それに諸掛の割合を掛けて求めます。
Q. 原価算入と販売費処理で利益は変わりますか?
A. 当期の利益の合計は同じです。違うのは諸掛が売上原価に入るか、販売費及び一般管理費に入るかという表示区分です。
5. まとめ:販売分だけを当期の費用に🎯
積送諸掛は、原価算入なら積送品に含めて自動で繰り越し、販売費処理なら積送諸掛費で処理して決算で繰り延べます。
どちらの方法でも、当期の費用は販売分に対応する諸掛だけです。この軸さえぶれなければ、問題文の指示に合わせて落ち着いて解けますよ。
📖 特殊商品売買シリーズの関連記事
うみおん😊
おつかれさまでした。積送諸掛は、前回の委託販売の仕訳に一手間加えるだけです。繰延べの流れを一度自分で書いてみると、ぐっと身につきますよ🍀
🌟 今日のキーポイント
- 当期の費用は販売された積送品に対応する諸掛だけ
- 原価算入は積送品に含めるので決算整理は不要
- 販売費処理は期首分を戻し、期末分を繰延積送諸掛費へ
- 繰延額は期末積送品原価×諸掛の割合で求める
今日も一歩前進ですね。次回は受託者側で生じる諸掛を取り上げます。一緒に頑張りましょう💪
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント