こんにちは、うみおんです🐶
今日は「割賦販売(かっぷはんばい)」についてです📘 代金を分割で受け取る販売形態ですね。
「いつ売上にするの?」という収益認識の基準が3つも出てきて、最初は本当にとっつきにくいですよね。数値例を使って一緒に整理していきましょう✨
📌 この記事の要点
- 割賦販売は、代金を分割払いで回収する点が最大の特徴
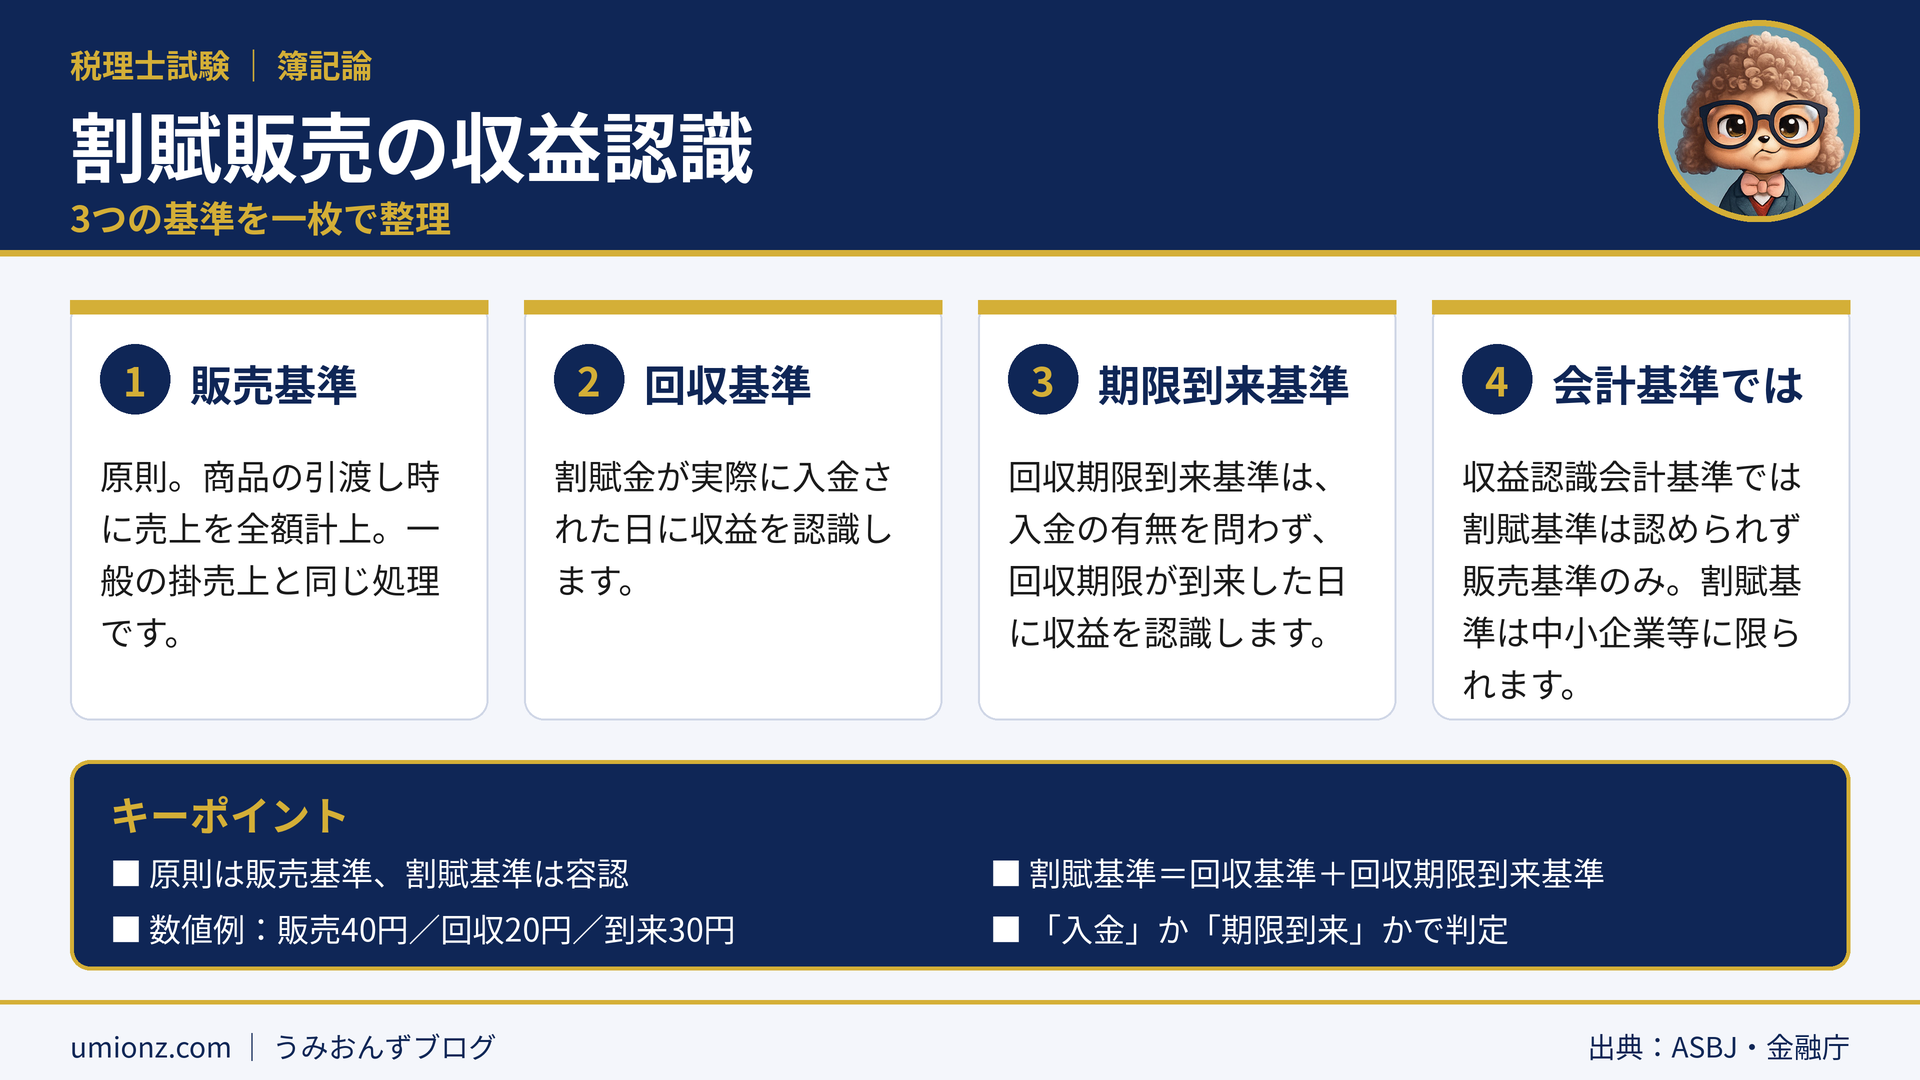
- 収益認識の原則は販売基準、例外として割賦基準(回収基準・回収期限到来基準)が容認されてきた
- 「収益認識に関する会計基準」では割賦基準は認められない
- 同じ取引でも基準によって当期の利益が40円・20円・30円と変わる
1. 割賦販売とはどんな取引?🛒
1-1. 一般販売との違いは「代金回収」
割賦販売は、仕入れて販売するところまでは一般の商品売買と同じです。違いはその先の代金回収にあります。
商品代金を何回かに分けて受け取るため、回収が終わるまでに長い期間がかかることがあるんですよね。
| 項目 | 一般販売(掛売上) | 割賦販売 |
|---|---|---|
| 代金の回収 | 後日まとめて回収 | 分割して何回も回収 |
| 回収期間 | 比較的短い | 長期になりやすい |
| 貸倒れのリスク | 比較的低い | 回収期間が長いほど高くなりがち |
1-2. なぜ特有の収益認識基準があるの?
回収期間が長くなると、途中で代金を回収できなくなるリスク(貸倒れ)も高まります⚠️
そこで「販売した時点で全額を利益にしてよいのか」という問題意識から、回収に合わせて収益を認識する考え方が生まれました。
うみおん😉
割賦販売は「売った時点」と「お金が入った時点」のズレがポイントです。この感覚を持っておくと、後の基準の比較がすっと入りますよ。
2. 割賦販売の3つの収益認識基準📏
割賦販売の収益認識基準は、大きく販売基準と割賦基準に分かれます。
| 基準 | 収益を認識する日 | 位置づけ |
|---|---|---|
| 販売基準 | 商品を引き渡した日 | 原則 |
| 回収基準 | 割賦金の入金があった日 | 割賦基準(容認) |
| 回収期限到来基準 | 割賦金の回収期限が到来した日 | 割賦基準(容認) |
「回収基準」と「回収期限到来基準」をまとめて「割賦基準」と呼びます✍️
2-1. 会計基準による扱いの違い
企業会計原則では、原則は販売基準で、割賦基準も容認されています。
一方、「収益認識に関する会計基準」では割賦基準は認められず、販売基準によらなければなりません。
そのため同基準が強制適用される上場会社等は割賦基準を採用できず、採用できるのは中小企業等に限られます🏢
💡 補足:中小企業の会計に関する指針
- 上場会社等で強制適用される会計基準も、中小企業には適用が強制されていない
- 同指針では、割賦販売の回収基準・回収期限到来基準などが認められている
- 個人企業や中小企業を相手にすることが多い税理士にとって、押さえておきたい知識
3. 数値例で3つの基準を比較🔢
3-1. 取引の前提
次のケースで考えてみましょう。1月1日に商品を割賦販売し、1月末から毎月末の4回均等払いとしました。
| 項目 | 金額・回数 |
|---|---|
| 割賦金1回分 | 50円(原価40円+利益10円) |
| 割賦金総額 | 200円(利益合計40円) |
| 第1期末までに期限到来 | 3回分 |
| 第1期中に回収済み | 2回分 |
3-2. 第1期の実現利益
1回分の利益は10円なので、「何回分を収益にするか」を数えれば答えが出ます。
| 基準 | 収益にする回数 | 第1期の実現利益 |
|---|---|---|
| 販売基準 | 4回分(全額) | 40円 |
| 回収基準 | 入金済みの2回分 | 20円 |
| 回収期限到来基準 | 期限到来の3回分 | 30円 |
回収基準と回収期限到来基準の差10円は、期限は来たのにまだ入金されていない1回分です。
うみおん📝
問題文に「回収期限が到来した」と「入金した」が並んで書かれていたら要注意です。どちらの基準を使うのか、まず問題の指示を確認しましょう。
3-3. 販売基準の処理(仕訳)
販売基準で収益認識する場合は、一般販売の掛売上と同じように処理するだけです。
| タイミング | 借方 | 貸方 |
|---|---|---|
| 販売時 | 割賦売掛金 200 | 割賦売上 200 |
| 割賦金の回収時(1回分) | 現金 50 | 割賦売掛金 50 |
割賦基準による処理方法(対照勘定法・未実現利益控除法)は、次回以降で詳しく見ていきます📖
4. よくある質問(FAQ)❓
Q. 割賦販売の売上はいつ計上するのが原則ですか?
A. 原則は一般販売と同じく、商品を引き渡した時点で計上する「販売基準」です。割賦基準は例外として容認されてきた方法です。
Q. 回収基準と回収期限到来基準の違いは何ですか?
A. 回収基準は割賦金が実際に入金された日、回収期限到来基準は入金の有無にかかわらず回収期限が到来した日に収益を認識します。
Q. 「収益認識に関する会計基準」では割賦基準を使えますか?
A. 使えません。同基準では割賦基準は認められず販売基準によります。割賦基準を採用できるのは中小企業等に限られます。
Q. 期限が到来したのに未回収の割賦金は、回収期限到来基準ではどう扱いますか?
A. 期限が到来していれば未回収でも収益に含めます。入金で判断するのは回収基準なので、両者の差は「期限到来・未回収」の分です。
5. まとめ:割賦販売は「いつ収益にするか」の比較がカギ🎯
割賦販売の収益認識は、原則が販売基準、例外が割賦基準(回収基準・回収期限到来基準)です。
「入金」で判定するのか「期限到来」で判定するのかを区別し、数値例で利益の違いを計算できるようにしておきましょう。
📖 特殊商品売買シリーズの関連記事
うみおん😊
割賦販売は次回から対照勘定法など処理方法の話に進みます。今日の3つの基準を土台にすると理解がぐっと楽になりますよ。
🌟 今日のキーポイント
原則は販売基準、割賦基準は回収基準と回収期限到来基準の2つ✅ 収益認識会計基準では割賦基準は使えない点もセットで覚えましょう。
うみおんより一言:数字を自分で表に書き出すと、基準の違いが一気に見えてきます。ぜひ手を動かしてみてください💪
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント