こんにちは、うみおんです🐶
今日のテーマは【工事契約】のまとめです。建設業の会計は、勘定科目の名前からして見慣れないものばかりですよね。
私も「未成工事支出金って結局なに?」とテキストを何度も戻って読み返しました。今回は勘定科目・収益認識・工事損失引当金の3つに分けて、一緒に整理していきましょう✨
📌 この記事の要点
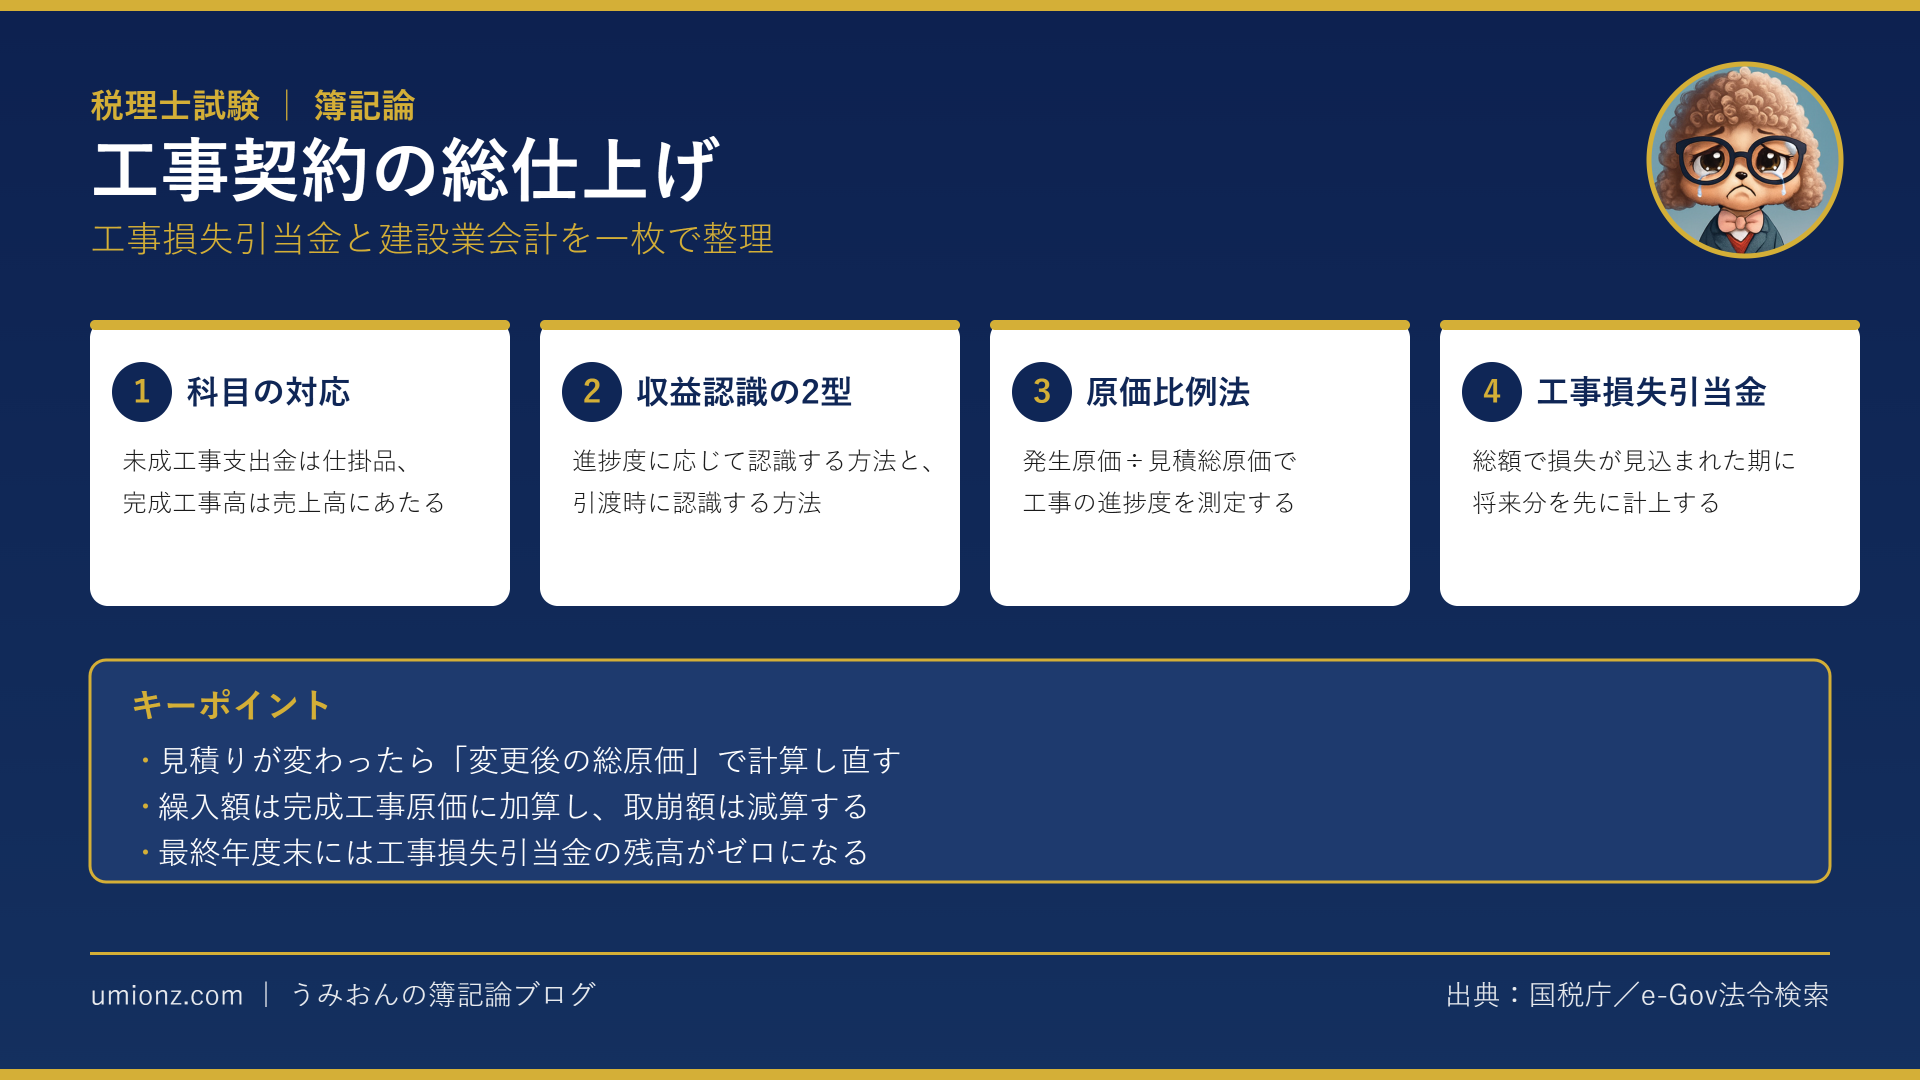
- 建設業の科目は「未成/完成」の組み合わせで、商業簿記の科目と1対1で対応させて覚える🏗️
- 収益認識は「進捗度に応じて認識する方法」と「引渡時に認識する方法」の2パターン📐
- 工事全体で損失が見込まれたら、将来の損失を見込んだ期にまとめて先取り計上する⚠️
1. 建設業の勘定科目は4組セットで覚える🏗️
1-1. 「未成」と「完成」が対になっている
建設業の科目が覚えにくいのは、名前が独特だからです。でも中身は商業簿記でおなじみの科目と1対1で対応しています。
まだ完成していない工事に投入した原価は未成工事支出金に集めます。商業簿記でいう仕掛品にあたる科目ですね。
工事が完成して引き渡された時点で、この金額が完成工事原価へ振り替えられます。
資材の仕入れなどで生じた未払額を表す工事未払金も、商業簿記の買掛金に対応する科目です。まずは下の対応表を頭に入れてしまいましょう💡
| 商業簿記の科目 | 建設業の科目 | 性質 |
|---|---|---|
| 仕掛品 | 未成工事支出金 | 資産 |
| 売上高 | 完成工事高 | 収益 |
| 売上原価 | 完成工事原価 | 費用 |
| 売掛金 | 完成工事未収入金 | 資産 |
| 前受金 | 未成工事受入金 | 負債 |
| 買掛金 | 工事未払金 | 負債 |
1-2. 未収と前受は工事ごとに判定する
決算で迷いやすいのが、完成工事未収入金と未成工事受入金のどちらになるかという判定です。
判定はシンプルで、その工事で計上した収益と受け取った入金額を比べるだけです。
収益のほうが多ければ差額が未収(完成工事未収入金)、入金のほうが多ければ差額が前受(未成工事受入金)になります。
ここで大事なのは工事ごとに判定するという点です。会社全体で相殺してしまうと答えが合わなくなります🔍
うみおん😉
工事ごとにBOX図を書いて、左に収益・右に入金を並べてみてください。差額がどちら側に出るかで未収か前受かが一目で分かりますよ✨
2. 収益認識は2つのパターンを見分ける📐
2-1. 進捗度に応じて認識する場合
工事の進み具合に応じて、毎期少しずつ収益を計上していく方法です。進捗度の測り方として使われるのが原価比例法です。
考え方は「かかった原価の割合=工事の進み具合」というものです。計算式は次のとおりです🧮
進捗度= 当期末までの発生原価 ÷ 見積工事原価総額
当期の完成工事高= 工事収益総額 × 進捗度 − 前期までに計上した収益
もう一つは引渡時に認識する方法です。完成して引き渡すまで収益はゼロで、原価は未成工事支出金に溜めておきます。
進捗度に応じて認識する方法では、工事が何年にまたがっても各期に収益が計上されていきます。
一方で引渡時に認識する方法では、完成して引き渡した期に一括で計上されることになります。
同じ問題の中で工事ごとに扱いが違うことも多いので、資料の指示を必ず確認してくださいね📊
2-2. 見積りが変更された期の計算
試験で差がつくのが、工事原価総額の見積りが途中で変わったケースです。
このとき過去に計上した収益は修正しません。変更後の見積総額を分母に使って当期以降で調整します。
請負価額そのものが増額変更された場合も同じで、変更後の金額を使って計算し直します。
うみおん📝
「変更後の総原価で計算し直す」「過去は遡らない」の2つはセットで狙われます。必ず手を動かして確かめてみてください💡
3. 工事損失引当金は損失を先取りする処理⚠️
3-1. なぜ引当金が必要になるのか
工事原価総額の見積りが工事収益総額を超えると、その工事は全体として赤字になることが確定します。
このとき、まだ発生していない将来の損失まで含めて、見込んだ期にまとめて計上します。
赤字が分かった時点で早めに損失を認識するという、保守的な考え方にもとづく処理ですね。
たとえば請負金額1,000、当初の見積総原価900であれば、工事全体の利益は100と見込まれます。
ところが総原価の見積りが1,100に増えると、工事全体では100の損失に転じます。
この損失のうち、まだ費用として計上されていない部分を引当金として先に計上するイメージです。
3-2. 繰入と取崩は完成工事原価に加減する
引当金の額は「工事全体の損失総額」から「すでに計上済みの損益」を差し引いて求めます。
仕訳では相手科目に完成工事原価を使う点が特徴的です。繰入なら加算、取崩なら減算されます。
| タイミング | 借方 | 貸方 | 完成工事原価への影響 |
|---|---|---|---|
| 損失が見込まれた期 | 完成工事原価 | 工事損失引当金 | 加算 |
| その後の各期 | 工事損失引当金 | 完成工事原価 | 減算 |
引当金を設定した期以降は、実際に損失が発生するたびに取り崩していきます。
そして工事が完成する期の期末には、引当金の残高は必ずゼロになります。ここは検算のポイントとして使えますよ🎯
4. まとめ:試験で狙われる3つのポイント✅
最後に、今日の内容で特に問われやすいところを整理しておきます。
1つ目は科目の対応関係です。未成工事支出金=仕掛品という置き換えができれば、答案用紙で迷わなくなります。
2つ目は見積り変更後の分母です。変更後の工事原価総額を使うという一点で、正誤が大きく分かれます。
3つ目は引当金の加減方向です。繰入は加算、取崩は減算という向きを取り違えないようにしましょう。
どれも計算そのものは難しくありません。手順を固定して、毎回同じ順番で解くことが正答率につながります。
うみおん😊
ここまでお疲れさまでした。工事契約は手順さえ固まれば得点源になる論点です。一緒にコツコツ積み上げていきましょう🐶
💡 今日のキーポイント
- 未成工事支出金は仕掛品、完成工事高は売上高にあたる
- 未収か前受かは工事ごとに収益と入金を比べて判定する
- 見積りが変わったら変更後の総原価で計算し直す
- 引当金の繰入は完成工事原価に加算、取崩は減算する
- 完成する期の期末には引当金残高がゼロになる
今日も一歩前進ですね。焦らず、一つずつ確実に積み上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント