こんにちは、うみおんです🐶
今日のテーマは【会計上の変更等】です。会計方針の変更、表示方法の変更、見積りの変更、誤謬の訂正。名前が似ていて、最初は本当にごちゃごちゃになりますよね。
私も学習し始めた頃は「結局どれをさかのぼるんだっけ」と毎回迷っていました。今回は4つの見分け方と遡及処理の要否を、一緒に整理していきましょう✨
📌 この記事の要点
- 会計上の変更等は「会計方針の変更」「表示方法の変更」「会計上の見積りの変更」「過去の誤謬の訂正」の4つに分かれます
- 遡及処理をしないのは、会計上の見積りの変更だけです
- 誤謬の訂正は「変更」ではなく、当時から誤っていたものを直す処理です
- 根拠は企業会計基準第24号です
1. 会計上の変更等とは何か
1-1. 継続性の原則という前提 📐
会計方針は、いったん採用したら簡単には変えられません。これを継続性の原則といいます。
経営者が都合のいいように処理方法を変えられると、期間ごとの財務諸表を比べられなくなってしまうからです。
利益を大きく見せたい年だけ有利な方法に変える、といった恣意的な操作を防ぐのが狙いなんですよね。
1-2. 正当な理由があれば変更できる ✅
とはいえ、変更が一切認められないわけではありません。正当な理由があれば、会計方針を変えることは認められています。
試験では「正当な理由により変更した」という一文が問題文に置かれます。この一言があるかどうかが、誤謬の訂正と切り分ける大きな手がかりになります💡
ここに注目
問題文に「正当な理由により」とあれば変更、なければ過去の誤りを疑う。この一行を読み落とさないことが第一歩になります。
うみおん😉
「正当な理由により」という文言はサインなんですよね。あれば変更、なければ誤りを疑う。まずここを押さえておきましょう✨
2. 4つの分類を見分ける 🔍
2-1. 会計方針の変更と表示方法の変更
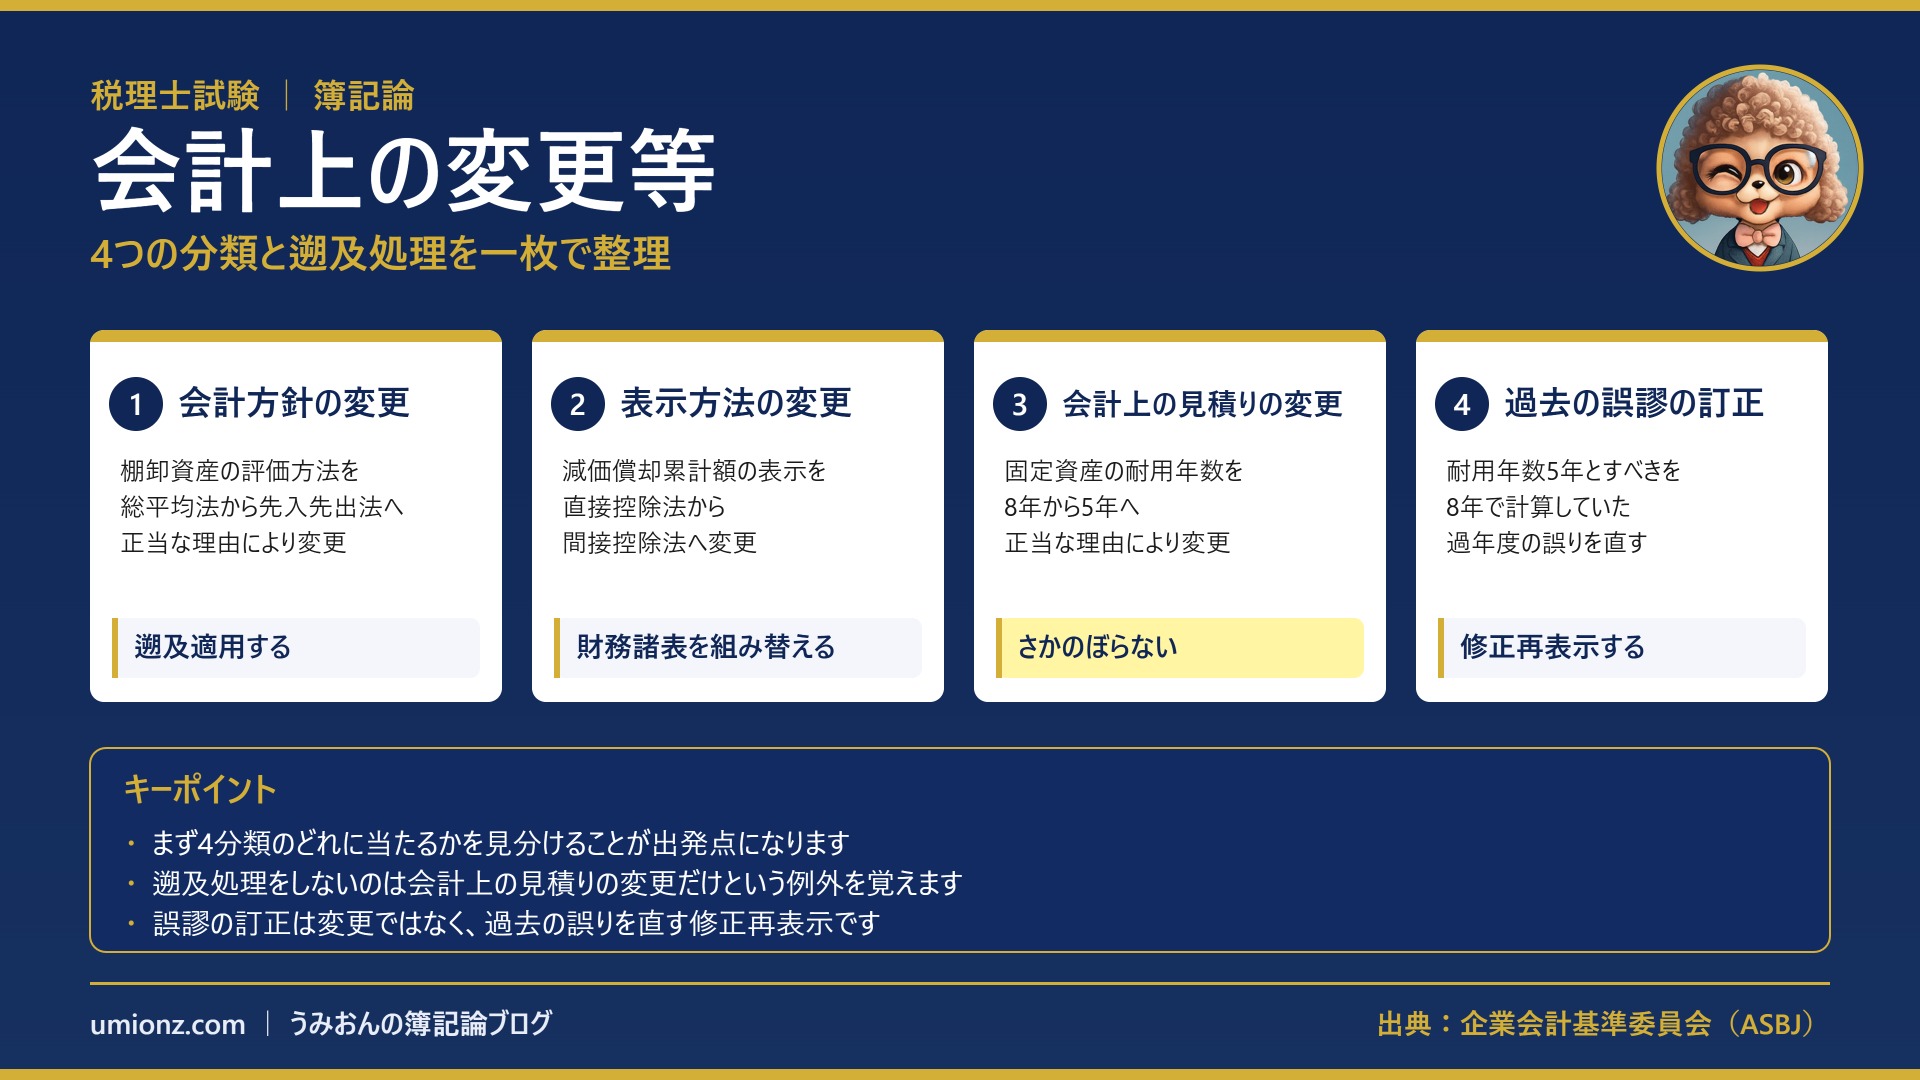
会計方針の変更は、金額の計算方法そのものを変えるケースです。棚卸資産の評価方法を総平均法から先入先出法へ変えるのが典型例になります。
一方、表示方法の変更は、金額は変わらず見せ方だけが変わるケースです。減価償却累計額を直接控除法から間接控除法に変える例が挙げられます。
計算が動くのか、並べ方が動くのか。ここで線を引くと、ぐっと整理しやすくなります。
2-2. 見積りの変更と過去の誤謬の訂正
会計上の見積りの変更は、将来の予測が変わったケースです。固定資産の耐用年数を正当な理由により8年から5年へ変えるのが典型例です。
過去の誤謬の訂正は、そもそも間違っていたケースです。本来5年とすべき耐用年数を8年で計算していた、というように当時からの誤りを直します。
同じ「耐用年数が変わる」でも、予測の見直しか当時の誤りかで、扱いがまったく変わるんですよね。
| 分類 | 典型例 | 遡及処理 |
|---|---|---|
| 会計方針の変更 | 総平均法から先入先出法へ | する(遡及適用) |
| 表示方法の変更 | 直接控除法から間接控除法へ | する(組替え) |
| 会計上の見積りの変更 | 耐用年数8年から5年へ | しない |
| 過去の誤謬の訂正 | 耐用年数の計算誤り | する(修正再表示) |
2-3. 見分けるときの3つの質問 🧭
分類に迷ったときは、次の順番で問いかけてみると整理しやすくなります。
- 金額の計算方法が変わったか。変わっていれば会計方針の変更の可能性が高いです
- 見せ方だけが変わったか。金額が動かないなら表示方法の変更です
- 当時の判断は正しかったか。正しければ見積りの変更、誤っていれば誤謬の訂正です
とくに3つ目が決め手になります。「正当な理由により」とあれば当時の判断は正しかった、と読めるからです。
うみおん📝
試験ではこの対比が本当によく狙われます。耐用年数の話が出たら「予測の見直しか、当時の誤りか」を必ず確認してみてください💡
3. 遡及処理をするか、しないか 🔄
3-1. 原則は過去にさかのぼる
遡及処理とは、変更後の方法を過去にさかのぼって適用し、過去の財務諸表を作り直す考え方です。
会計方針の変更は遡及適用、表示方法の変更は財務諸表の組替え、過去の誤謬の訂正は修正再表示と呼びます。呼び名は違いますが、過去にさかのぼる点は共通しています。
目的は、期間ごとの比較可能性を確保することにあります。
遡及処理を行った場合は、変更の内容やその影響額を注記して、読み手に伝えます。
3-2. 例外は見積りの変更だけ ⚠️
4つのうち、会計上の見積りの変更だけは遡及処理をしません。
見積りは、その時点で手に入る情報にもとづいた最善の判断です。後から状況が変われば見直すのが自然で、当時の判断が誤りだったわけではないからです。
そのため、変更が生じた期以後に、将来に向かって処理していきます。ここが最大のひっかけポイントです。
覚え方:さかのぼらないのは「見積り」だけ ⚠️
4. まとめ:試験で問われるポイント
4-1. 出題パターンを押さえる
| 問われ方 | 答え方 |
|---|---|
| 空欄に入る語句を答える | 4分類の名称を正確に書きます |
| 遡及処理するものに〇をつける | 見積りの変更だけが×になります |
| どの処理を行うかを答える | 遡及適用・組替え・修正再表示を書き分けます |
語句を答える問題と、遡及処理の要否を答える問題はセットで出されることが多いです。
会計上の変更等は、まず4分類のどれに当たるかを判定し、次に遡及処理の要否を答える、という二段構えで問われます。
分類さえ正しく見分けられれば、遡及処理の結論は自動的に決まります。まずは典型例とセットで覚えてしまうのが近道です。
うみおん😊
ここまでお疲れさまでした。分類さえ押さえてしまえば、決して怖くない論点ですよ😊
💎 今日のキーポイント
- 会計上の変更等は4分類。まず「なぜ変わったか」で見分けます
- 遡及処理をしないのは、会計上の見積りの変更だけです
- 「正当な理由により」の一文が、変更と誤謬を切り分ける手がかりです
- 方針は遡及適用、表示は組替え、誤謬は修正再表示と呼び分けます
今日も一歩前進ですね。一緒にコツコツ積み上げていきましょう🐶
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント