こんにちは、うみおんです🐶
今日のテーマは【会計方針の変更】です。「正当な理由があれば変えていい」と言われても、では過去の数字はどうするのか、と戸惑いますよね。
私も最初は、急に繰越利益剰余金が出てくる意味がつかめず固まっていました。今回は遡及適用の考え方を3ステップで一緒に整理していきましょう✨
📌 この記事の要点
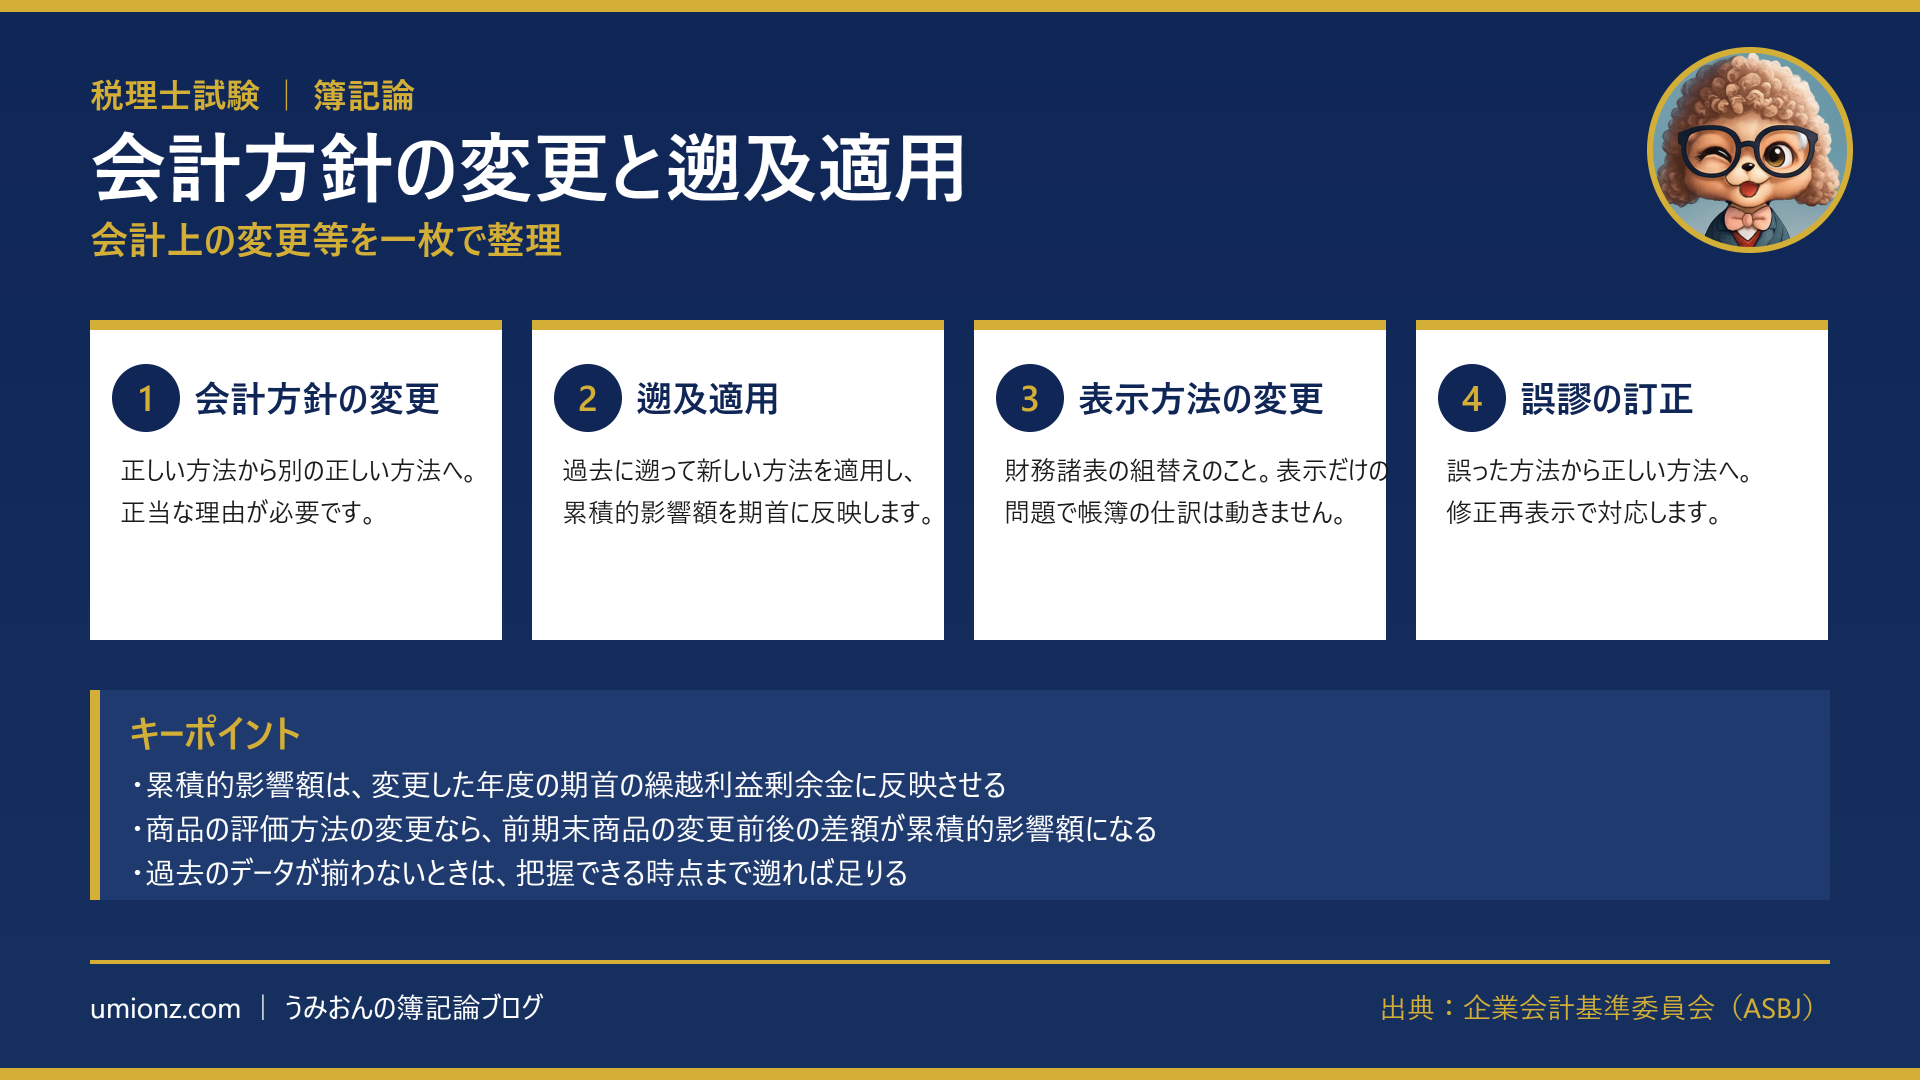
- 会計方針の変更とは「正しい方法から別の正しい方法へ」の乗り換えです✅
- 変更したら原則として遡及適用し、過去に遡って新しい方法を適用します✅
- 過去の損益への影響は累積的影響額として、期首の繰越利益剰余金で調整します✅
1. 会計方針の変更とは何か 📘
1-1. 「正しい方法」から「別の正しい方法」へ
会計方針とは、ざっくり言えば会計処理の原則および手続のことです。
商品の評価方法を先入先出法にするか総平均法にするか、といった選択がこれにあたります。
ここで大事なのは、変更の出発点も到達点もどちらも「正しい方法」だという点なんですよね。
誤った方法から正しい方法へ直す場合は、会計方針の変更ではなく過去の誤謬の訂正として扱われます。
この入口の見分けを間違えると、そのあとの処理がまるごとずれてしまいます。
問題文では「正当な理由により変更した」と書かれることが多く、これが合図になります。
逆に「誤りが判明した」という書きぶりなら、誤謬の訂正を疑う流れですね。
1-2. 変更には正当な理由が必要です
会計方針は、正当な理由がある場合に限って変更が認められます。
逆に言えば、利益を都合よく動かすための変更は認められない、ということですね。
変更には、会計基準の改正などによる強制的なものと、会社が自ら選ぶ自発的なものがあります⚠️
たとえば、基準の改正で採用できなくなった方法から別の方法へ移るのは、自発的な変更ではありません。
試験で理由が問われやすいのは、会社が任意に行う自発的な変更のほうです。
なお、重要性が増したため簡便法をやめるケースは、そもそも会計方針の変更には当たりません。
認められない方法から認められる方法へ移る当然の変更なので、遡及処理も行わない点に注意です。
うみおん😉
まずは「正しい方法どうしの乗り換えなのか」を見分けるのが出発点なんですよね。ここを固めておきましょう✨
2. 遡及適用と累積的影響額 🔄
2-1. 帳簿を1期ずつ書き直すわけではありません
過去に遡って変更後の方法を適用することを、遡及処理と呼びます。
このうち会計方針の変更について行う遡及処理が、遡及適用です。
とはいえ、過去の帳簿を1件ずつ修正していたら手間が膨大になってしまいます。
そこで、過去の各期間への影響額を累積し、変更のあった年度にまとめて会計処理を行います。
なお、有価証券報告書で開示される財務諸表は前期と当期の2期分です。
基準はこの2期分開示を前提に作られている、という背景も押さえておくと理解が進みます。
また、遡及適用は「過去何年でも遡る覚悟が要る」処理でもあります。
だからこそ、変更には正当な理由が求められるという話とつながってくるわけですね。
2-2. 累積的影響額は繰越利益剰余金で受け止めます
過去の期間に対する影響額を合計したものを、累積的影響額と言います💡
帳簿上は、この累積的影響額を変更した年度の期首の繰越利益剰余金に加減します。
あわせて、変更の影響を直接受ける資産や負債を、変更後の金額へ修正します。
| 対象 | 帳簿上のあつかい |
|---|---|
| 過去の損益への影響 | 期首の繰越利益剰余金で調整する |
| 影響を受ける資産・負債 | 変更後の金額に修正する |
| 過去の課税所得 | 計算し直さない(税務では調整しない) |
会計では過去の損益を考え直す一方、税務では課税所得を計算し直しません。
ここで会計と税務のズレが生じる、という点もあわせて覚えておきたいところです。
うみおん📝
「相手科目は繰越利益剰余金」と紐づけて覚えると、仕訳で迷いにくくなります。必ず手を動かして確認してみてください💡
3. 計算例で確認しましょう 🔍
3-1. 商品の評価方法を変更したケース
第3年度の期首に、総平均法から先入先出法へ変更した例で考えてみましょう。
第2年度末の商品が、総平均法では1,100千円、先入先出法では1,300千円だったとします。
差額の200千円だけ過去の売上原価が減り、その分だけ過去の利益が増えていたことになります。
そこで期首に、借方を繰越商品200、貸方を繰越利益剰余金200とする仕訳を行います。
変更前の繰越利益剰余金が3,200千円であれば、変更後は3,400千円になります。
| 区分 | 第2年度末の商品 | 繰越利益剰余金 |
|---|---|---|
| 変更前(総平均法) | 1,100千円 | 3,200千円 |
| 変更後(先入先出法) | 1,300千円 | 3,400千円 |
ある年度の期末商品の増減は、翌年度の期首商品の増減として反対向きに効きます。
そのため途中の年度の影響は打ち消し合い、前期末商品の差額だけが最後に残ります📝
商品の評価方法の変更なら、前期末商品の変更前後の差額がそのまま累積的影響額になるわけですね。
3-2. 表示方法の変更は「財務諸表の組替え」です
表示方法の変更は、会計基準では財務諸表の組替えと呼ばれます。
これは表示の問題ですから、必ずしも帳簿上の仕訳に影響するわけではありません。
遡及適用も組替えも、過去のデータが揃わないときは把握できる時点まででかまいません。
なお、前々期以前の累積的影響額は前期の財務諸表に反映されます。
一方で当期に行う帳簿上の仕訳は、前期までの累積的影響額による点が紛らわしいところです。
うみおん😊
ここまでお疲れさまでした。表を一度自分で書き直すと、ぐっと定着しますよ🐶
4. まとめ:試験で問われるポイント ✅
会計方針の変更は、判断・遡及適用・金額という3段階で整理すると迷いにくくなります。
特に累積的影響額の受け皿が繰越利益剰余金である点は、繰り返し確認しておきたいところです。
計算問題では、変更前後の期末商品を並べて差額を取る流れを体に入れておくと安心です。
🎯 今日のキーポイント
- 正しい方法どうしの変更か、誤謬の訂正かをまず見分ける✔️
- 累積的影響額は、変更した年度の期首の繰越利益剰余金へ✔️
- 表示方法の変更は組替えであり、帳簿の仕訳とは限らない✔️
今日も一歩前進ですね。一緒にコツコツ積み上げていきましょう🐶
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント