こんにちは、うみおんです🐶
今日のテーマは【会計上の変更等】です。似た名前の論点が並ぶので、最初は本当にとっつきにくいですよね。
私も学習を始めた頃は「結局どれを過去に遡って直すんだろう」と、毎回そこで手が止まっていました。
今回は演習で問われやすい形に沿って、3つの判断軸で一緒に整理していきましょう✨
📌 この記事の要点
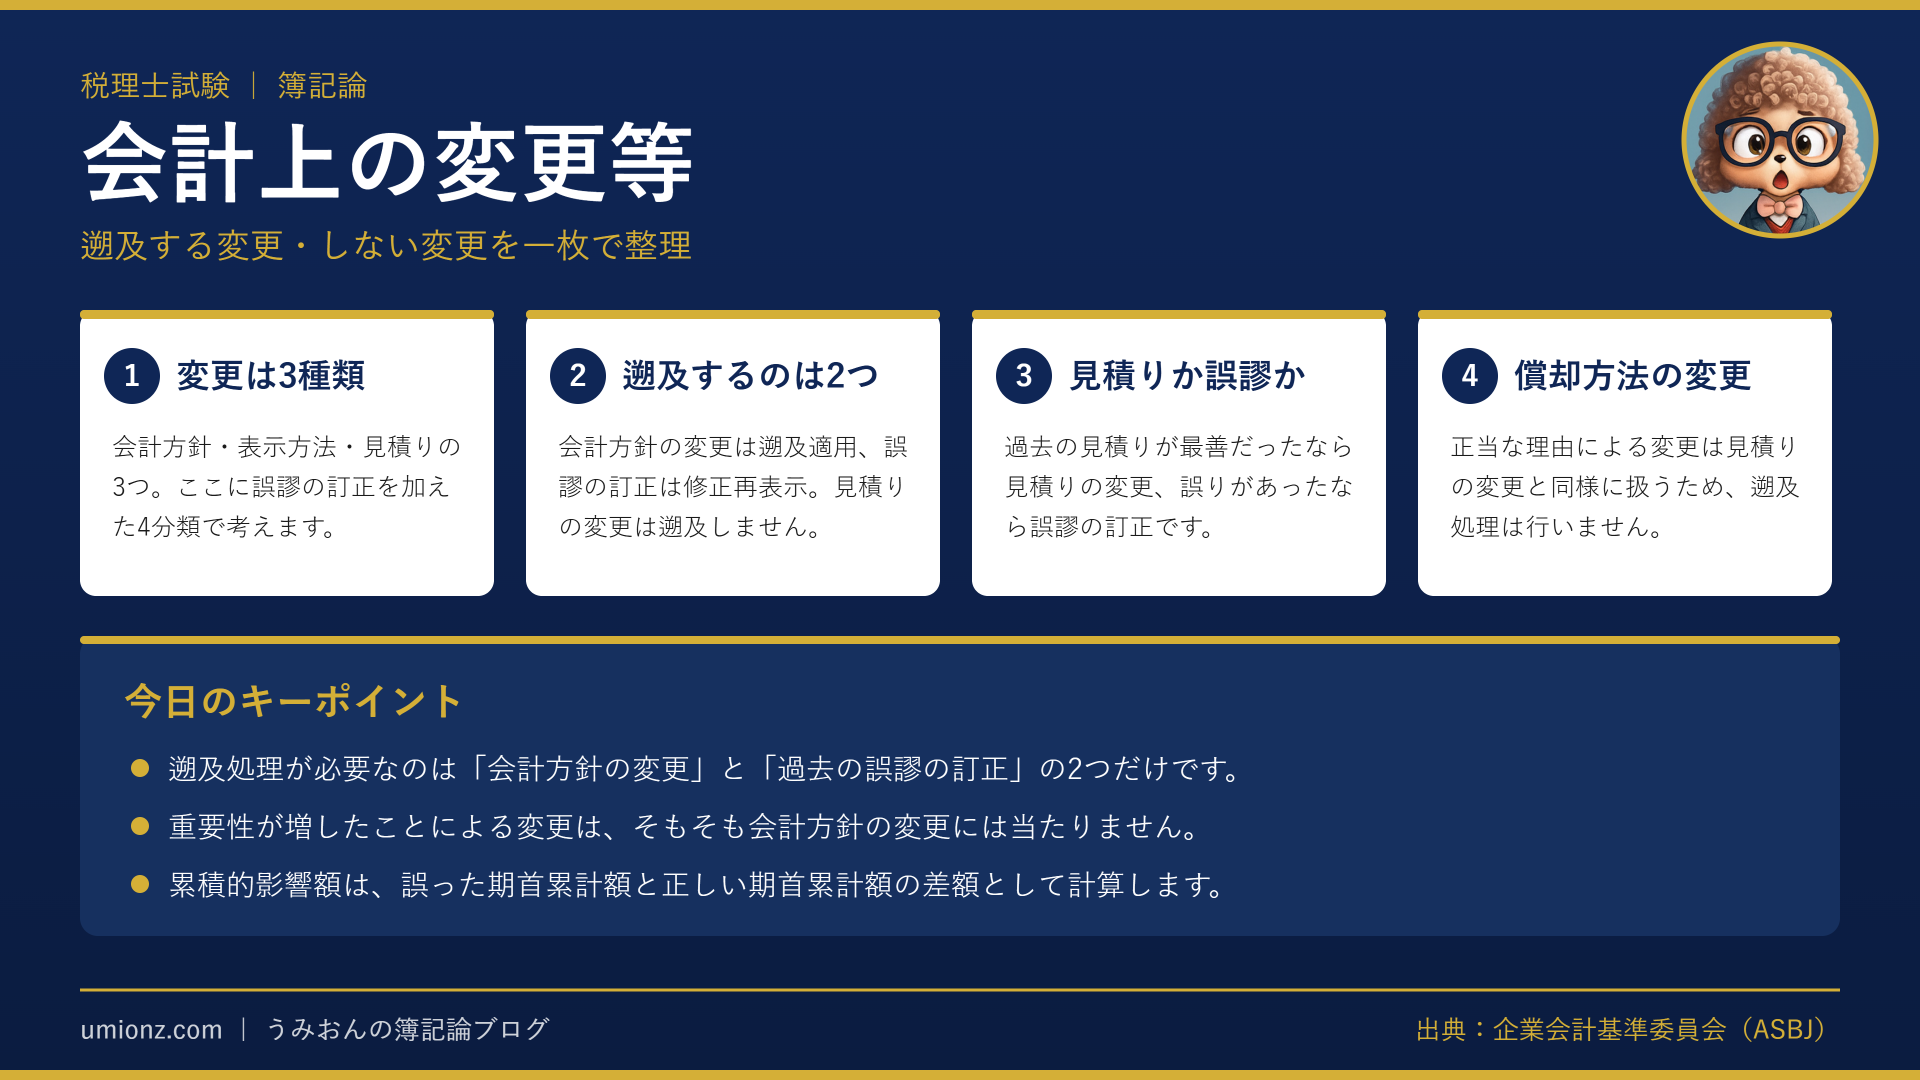
- 会計上の変更は「会計方針」「表示方法」「見積り」の3種類。ここに「過去の誤謬の訂正」を加えた4分類で考えます📝
- 過去に遡って処理し直すのは、会計方針の変更と誤謬の訂正の2つだけです
- 同じ耐用年数の変更でも、見積りの変更か誤謬かで累積的影響額がゼロになるか動くかが分かれます💡
1. まずは「4つの箱」に仕分ける
1-1. 会計上の変更は3種類、これに誤謬を足して4つ
会計上の変更と呼ばれるものは、会計方針の変更・表示方法の変更・会計上の見積りの変更の3つです🔍
そしてこれとは別枠で、過去の財務諸表に誤りがあった場合の「過去の誤謬の訂正」があります。
問題文は必ず、この4つのどれに当たるかを判断させる書き方になっています。
逆にいえば、仕分けさえ正しくできれば、あとの処理は自動的に決まるということなんですよね😌
1-2. 遡るかどうかは、箱ごとに決まっています
それぞれの箱に、次のように処理が割り当てられています。まずはこの対応関係を頭に入れてしまいましょう📊
| 分類 | 過去に遡るか | 処理の呼び方 |
|---|---|---|
| 会計方針の変更 | 遡る | 遡及適用 |
| 表示方法の変更 | 遡る | 財務諸表の組替え |
| 会計上の見積りの変更 | 遡らない | 将来に向かって処理 |
| 過去の誤謬の訂正 | 遡る | 修正再表示 |
遡らないのは見積りの変更だけ、と覚えてしまうのが一番早いかなと思います。
表示方法の変更は金額そのものが動くわけではなく、前期の財務諸表の並べ方を当期にそろえるイメージです。
うみおん😉
ここが出発点なんですよね。まずは4分類と遡及の要否をセットで押さえておきましょう✨
2. 会計方針の変更は、遡る場合と遡らない場合がある
借入金の利息を現金基準から発生基準へ切り替える、という設定でよく出題されます。
同じ切り替えでも、理由によって答えが3通りに分かれるのがポイントです。
2-1. 正当な理由による変更なら遡及適用
より適切な財務諸表を作るために自発的に方法を変えた場合は、会計方針の変更にあたります。
この場合は前期の数値も新しい方法で作り直します。比較情報として並ぶ前期の金額が動くわけですね。
2-2. 重要性が増しただけなら、そもそも変更ではありません
ここが一番ひっかかりやすいところです⚠️
金額的な重要性が乏しかったので簡便な方法を採っていた、という場合を考えてみてください。
重要性が増したから原則的な方法に切り替えた、というのは自発的な選択ではありませんよね。
そのため会計方針の変更には当たらず、遡って直す必要もありません。前期はそのままです。
2-3. 過去の適用誤りなら修正再表示
そもそも過去の処理が誤りだったのであれば、これは誤謬の訂正になります。
遡って直す点は2-1と同じで、貸借対照表や損益計算書に並ぶ金額も一致します。
ただし注記の内容は別物になるので、答案で問われたときはきちんと区別してください📝
注記では、誤謬の訂正であることと、その内容や影響額を明らかにすることが求められます。
うみおん📝
試験ではこの3パターンの書き分けが本当によく狙われます。理由の一文を必ず読んでみてください💡
3. 見積りの変更と誤謬の訂正を、数字で比べる
3-1. 耐用年数を見直したとき
取得原価40,000千円、残存価額ゼロ、耐用年数20年の機械を例に考えてみます🔧
8年経過した当期首に見直しを行い、全体で16年に変更したとしましょう。
当初の償却費は年2,000千円なので、期首の減価償却累計額は16,000千円ですね。
| 項目 | 見積りの変更 | 誤謬の訂正 |
|---|---|---|
| 累積的影響額 | 0千円 | △4,000千円 |
| 当期の減価償却費 | 3,000千円 | 2,500千円 |
見積りの変更なら、未償却残高24,000千円を残り8年で割って年3,000千円になります。
誤謬なら正しい年数で最初から計算し直すので、40,000千円を16年で割った2,500千円です。
正しい期首累計額は20,000千円ですから、差額4,000千円が償却不足ということになります。
この不足分だけ繰越利益剰余金が減る、という向きまで押さえておきたいところです。
仕訳にすると、繰越利益剰余金4,000千円を借方、減価償却累計額4,000千円を貸方に計上する形になります。
3-2. 減価償却方法を変えたとき
取得原価50,000千円、耐用年数10年、償却率0.200の定率法で2年経過した構築物を考えます。
期首の累計額は10,000千円と8,000千円を足した18,000千円です。ここから定額法に変えます。
| 項目 | 正当な理由による変更 | 誤謬の訂正 |
|---|---|---|
| 累積的影響額 | 0千円 | 6,000千円 |
| 当期の減価償却費 | 4,000千円 | 5,000千円 |
償却方法の変更は、見積りの変更と区別することが難しいため遡及処理を行いません。
そのため未償却残高32,000千円を残り8年で割った4,000千円が当期の償却費になります。
誤謬であれば正しい定額法で計算し直し、償却しすぎていた6,000千円の分だけ繰越利益剰余金が増えます。
こちらは逆向きで、減価償却累計額6,000千円を借方、繰越利益剰余金6,000千円を貸方に計上します。
うみおん😊
ここまでお疲れさまでした。数字は少なめでも、向きを間違えると失点するところです🐶
4. まとめ:遡及処理の判断フロー
迷ったときは、次の順番で考えると整理しやすくなります🧭
- 過去に誤りがあったかを確認する。あれば誤謬の訂正で修正再表示です
- 誤りでなければ、変えたのが方針・表示方法・見積りのどれかを判定します
- 見積りの変更なら遡らず、当期以降の数字だけを動かします
償却方法の変更は方針の変更に見えますが、扱いは見積りの変更と同じ側に入ります。
ここだけは例外として覚えてしまうのが近道かなと思います😊
問題文の「正当な理由により」「誤りであることが判明し」という言い回しが、そのまま判定のヒントになりますよ🔑
✨ 今日のキーポイント
- 遡及処理が必要なのは、会計方針の変更と過去の誤謬の訂正の2つだけです
- 重要性が増したことによる変更は、そもそも会計方針の変更には当たりません
- 累積的影響額は、誤った期首累計額と正しい期首累計額の差額として計算します
今日も一歩前進ですね。焦らず、一緒にコツコツ積み上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント