こんにちは、うみおんです🐶
今日のテーマは【税効果会計の税務調整】です。学び始めると、いきなり「益金不算入」「損金算入」という税法の言葉が並びますよね。
私も最初は、会計の話をしていたはずなのに急に税金の用語が増えて戸惑いました。今回は3つのステップに分けて、一緒に整理していきましょう✨
📌 この記事の要点
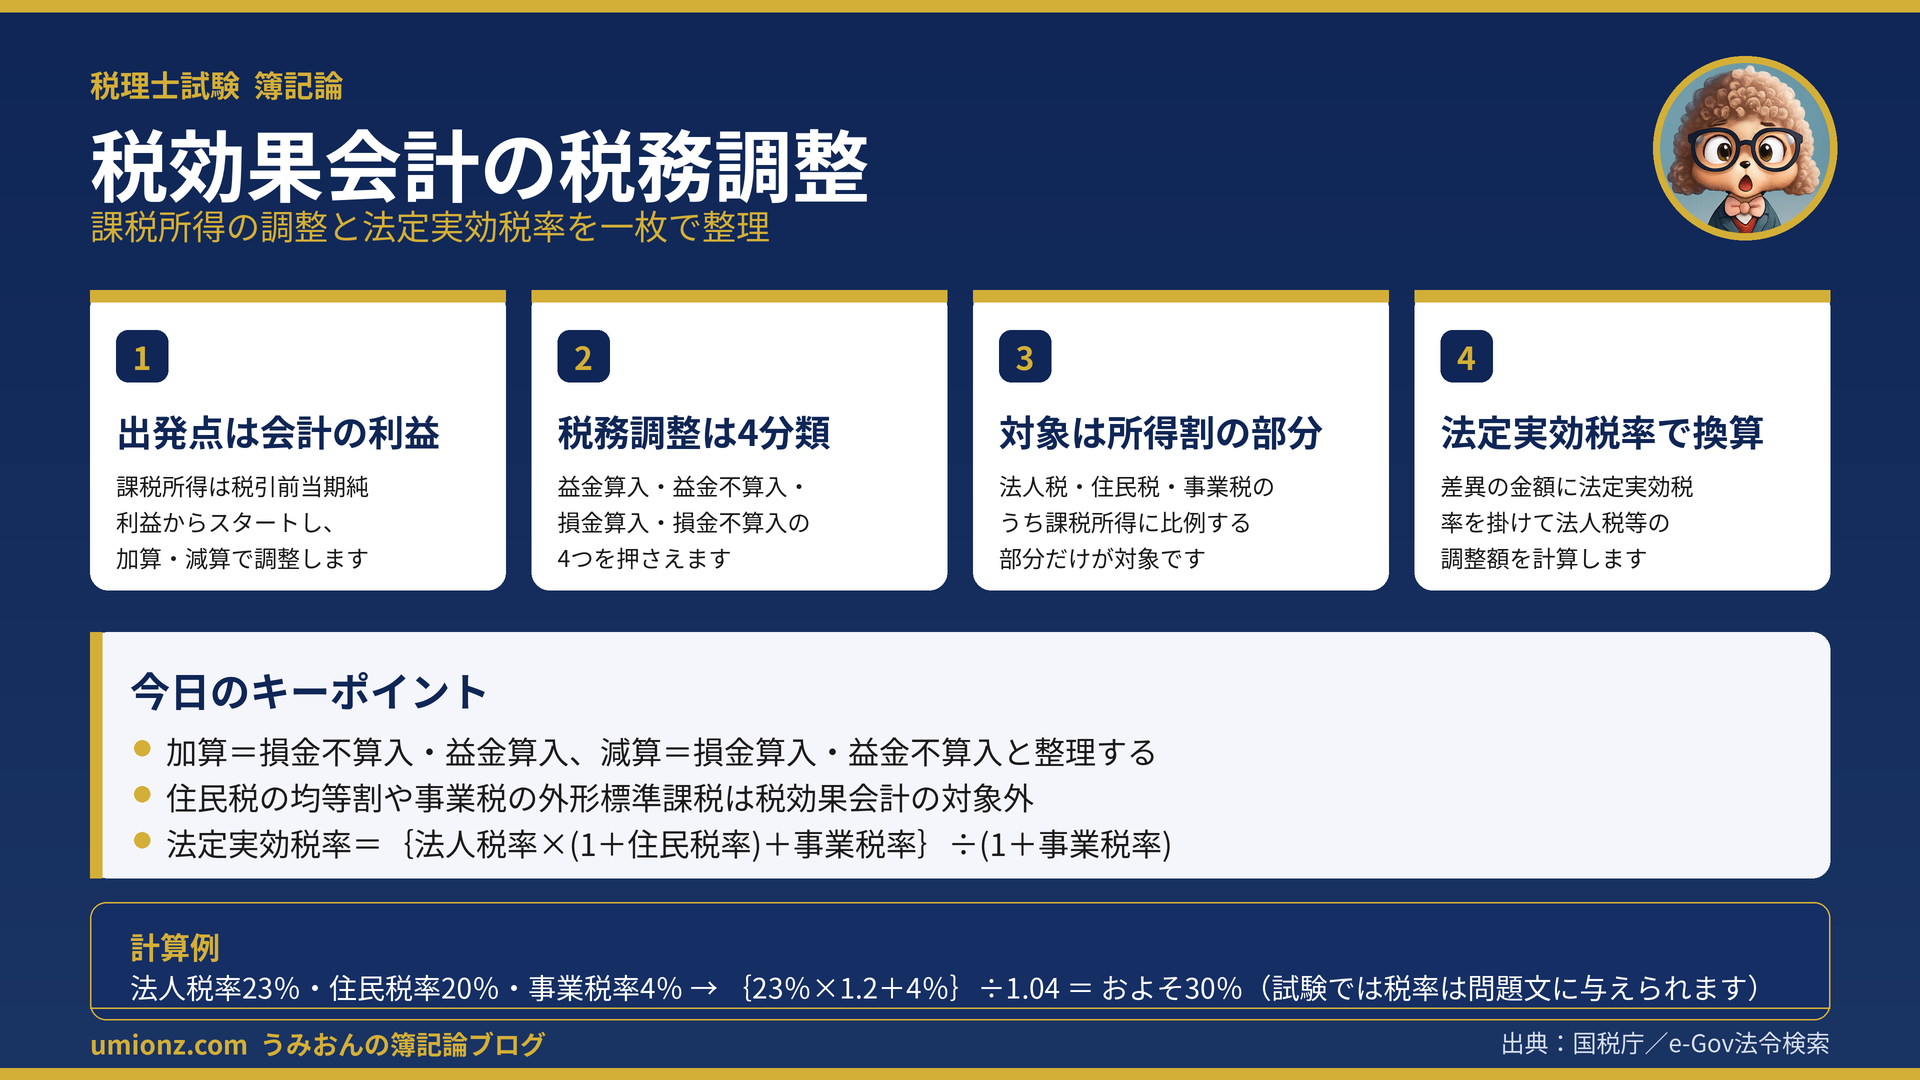
- 課税所得は、会計で確定した税引前当期純利益を出発点に計算します✅
- 税務調整は益金算入・益金不算入・損金算入・損金不算入の4分類です✅
- 税効果会計の対象は、税金のうち所得に比例する部分だけです✅
- 差異の金額に法定実効税率を掛けて、法人税等の調整額を求めます✅
📊 1. 課税所得の計算はどこから始まるのか
1-1. 出発点は会計の「税引前当期純利益」
税効果会計を理解するには、まず課税所得がどう計算されるかを知る必要があります。
ここで大切なのは、課税所得はゼロから積み上げるものではないという点です。
会計と税務で別々に集計すると二度手間になってしまいますよね。そこで、決算で確定した会計上の税引前当期純利益をそのまま出発点にします。
1-2. 加算・減算で課税所得にたどり着く
会計と税務ではルールが違うため、そのままでは金額が一致しません。
そこで、ズレている項目だけを税引前当期純利益に足したり引いたりします。この足し引きが税務調整です。
つまり流れは「税引前当期純利益 → 加算・減算 → 課税所得」というシンプルな一本道になっています📖
この調整は決算が終わったあとに行われます。会計の帳簿を書き換えるわけではない、という点も意識しておくと混乱しにくくなりますよ。
うみおん😉
まずは「会計の利益からスタートする」という順番だけ押さえておきましょう✨ ここが曖昧だと、あとの調整が全部ぼんやりしてしまうんですよね。
🔍 2. 税務調整の4分類を押さえる
2-1. 収益と益金、費用と損金のズレ
会計では「収益」「費用」と呼ぶものを、税務では「益金」「損金」と呼びます。
名前が違うだけでなく、中身の範囲も少しずれています。
会計では収益でも税務では益金にならないもの、会計では費用でも税務では損金にならないものがある、というイメージです。
逆に、会計では登場しないのに税務では益金や損金として扱われる項目もあります。
もちろん大部分の項目は会計と税務で一致していて、ズレるのは一部だけです。だからこそ、ズレた項目だけを調整すれば済むんですね。
2-2. 加算項目と減算項目を表で整理する
ズレの向きによって、調整は4つに分類されます。表で並べると一気に見通しが良くなりますよ💡
| 区分 | どんな項目か | 調整 |
|---|---|---|
| 益金算入 | 会計では収益にならないが、税務では益金になる | 加算 |
| 益金不算入 | 会計では収益だが、税務では益金にならない | 減算 |
| 損金算入 | 会計では費用にならないが、税務では損金になる | 減算 |
| 損金不算入 | 会計では費用だが、税務では損金にならない | 加算 |
覚え方はとてもシンプルです。税務のほうが利益を大きく見る方向なら加算、小さく見る方向なら減算になります。
特に試験で登場しやすいのは、4つのうち損金不算入のパターンです✏️
うみおん📝
「会計では費用、でも税務では損金にならない」→ だから利益に足し戻す。この一文で損金不算入は攻略できます💡 必ず手を動かして確認してみてください。
🧮 3. 法人税等の範囲と法定実効税率
3-1. 税効果会計の対象になる税金はどれか
損益計算書の「法人税、住民税及び事業税」の“等”には、住民税と事業税が含まれています。
ただし、この3つが丸ごと税効果会計の対象になるわけではありません。
対象になるのは、利益に関連する金額を課税標準とする部分だけです。住民税の均等割のように、もうけの大小と関係なく決まる金額は対象外になります。
事業税も同じ考え方で、課税所得に比例する所得割の部分だけが対象です😊
とはいえ、試験問題では特に指示がない限り均等割などを細かく意識する必要はありません。
まずは「利益に比例する税金が対象」という原則を押さえておけば十分です。
3-2. 法定実効税率の算式と計算例
会計と税務の差異が分かったら、その金額に税率を掛けて調整額を計算します。
このときに使うのが法定実効税率です。
🧾 法定実効税率の基本算式
法定実効税率={法人税率×(1+住民税率)+事業税率}÷(1+事業税率)
例:法人税率23%・住民税率20%・事業税率4% → {23%×1.2+4%}÷1.04 = およそ30%
法人税額と事業税額は課税所得をもとに計算され、住民税額は法人税額をもとに計算されます。
算式が少し複雑に見えるのは、この計算の重なりを1つの率にまとめているからなんですね。
それでは、この30%を使って具体的な調整を見てみましょう。
会計上の税引前当期純利益が300だとすると、本来あるべき法人税等は300×30%=90になります。
一方で、課税所得をもとに実際に計算された法人税等が120だったとします。
この差額120-90=30が、税効果会計で調整すべき金額なんですね。
なお税率は年度によって変わりますし、試験では問題文に与えられます。暗記する必要はありませんので安心してください🌸
🎯 4. まとめ:税務調整と法定実効税率のポイント
今日の内容を一本の流れにすると、こうなります。
会計の利益からスタートし、4分類のルールで加算・減算して課税所得を求める。
そして、会計と税務のズレに法定実効税率を掛けて、法人税等を「あるべき金額」へ近づける。
この順番が頭に入っていれば、次に出てくる繰延税金資産や繰延税金負債の話もぐっと読みやすくなりますよ📗
うみおん😊
ここまでお疲れさまでした🐶 税法の用語は最初だけ重たく感じますが、4分類の表を何度か見返せば必ず馴染んできます。一緒にコツコツ積み上げていきましょう。
🔑 今日のキーポイント
- 課税所得は税引前当期純利益からスタートして加算・減算で求める
- 加算は損金不算入と益金算入、減算は損金算入と益金不算入
- 均等割や外形標準課税の部分は税効果会計の対象にならない
- 法定実効税率は差異の金額に掛けて調整額を計算するための税率
今日も一歩前進ですね。表を1枚書けるようになれば、この論点はもう半分クリアです。一緒にコツコツ積み上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント