こんにちは、うみおんです🐶
前回は本支店間取引の7つの基本パターンを確認しました。今日はその応用編です。
商品が本店を通らずに支店へ直送される取引って、最初は「誰の仕訳?」と本当に迷いますよね。
自己宛為替手形・直接仕入・直接売上の3つを、計算例で一緒に整理していきましょう✨
📌 この記事の要点
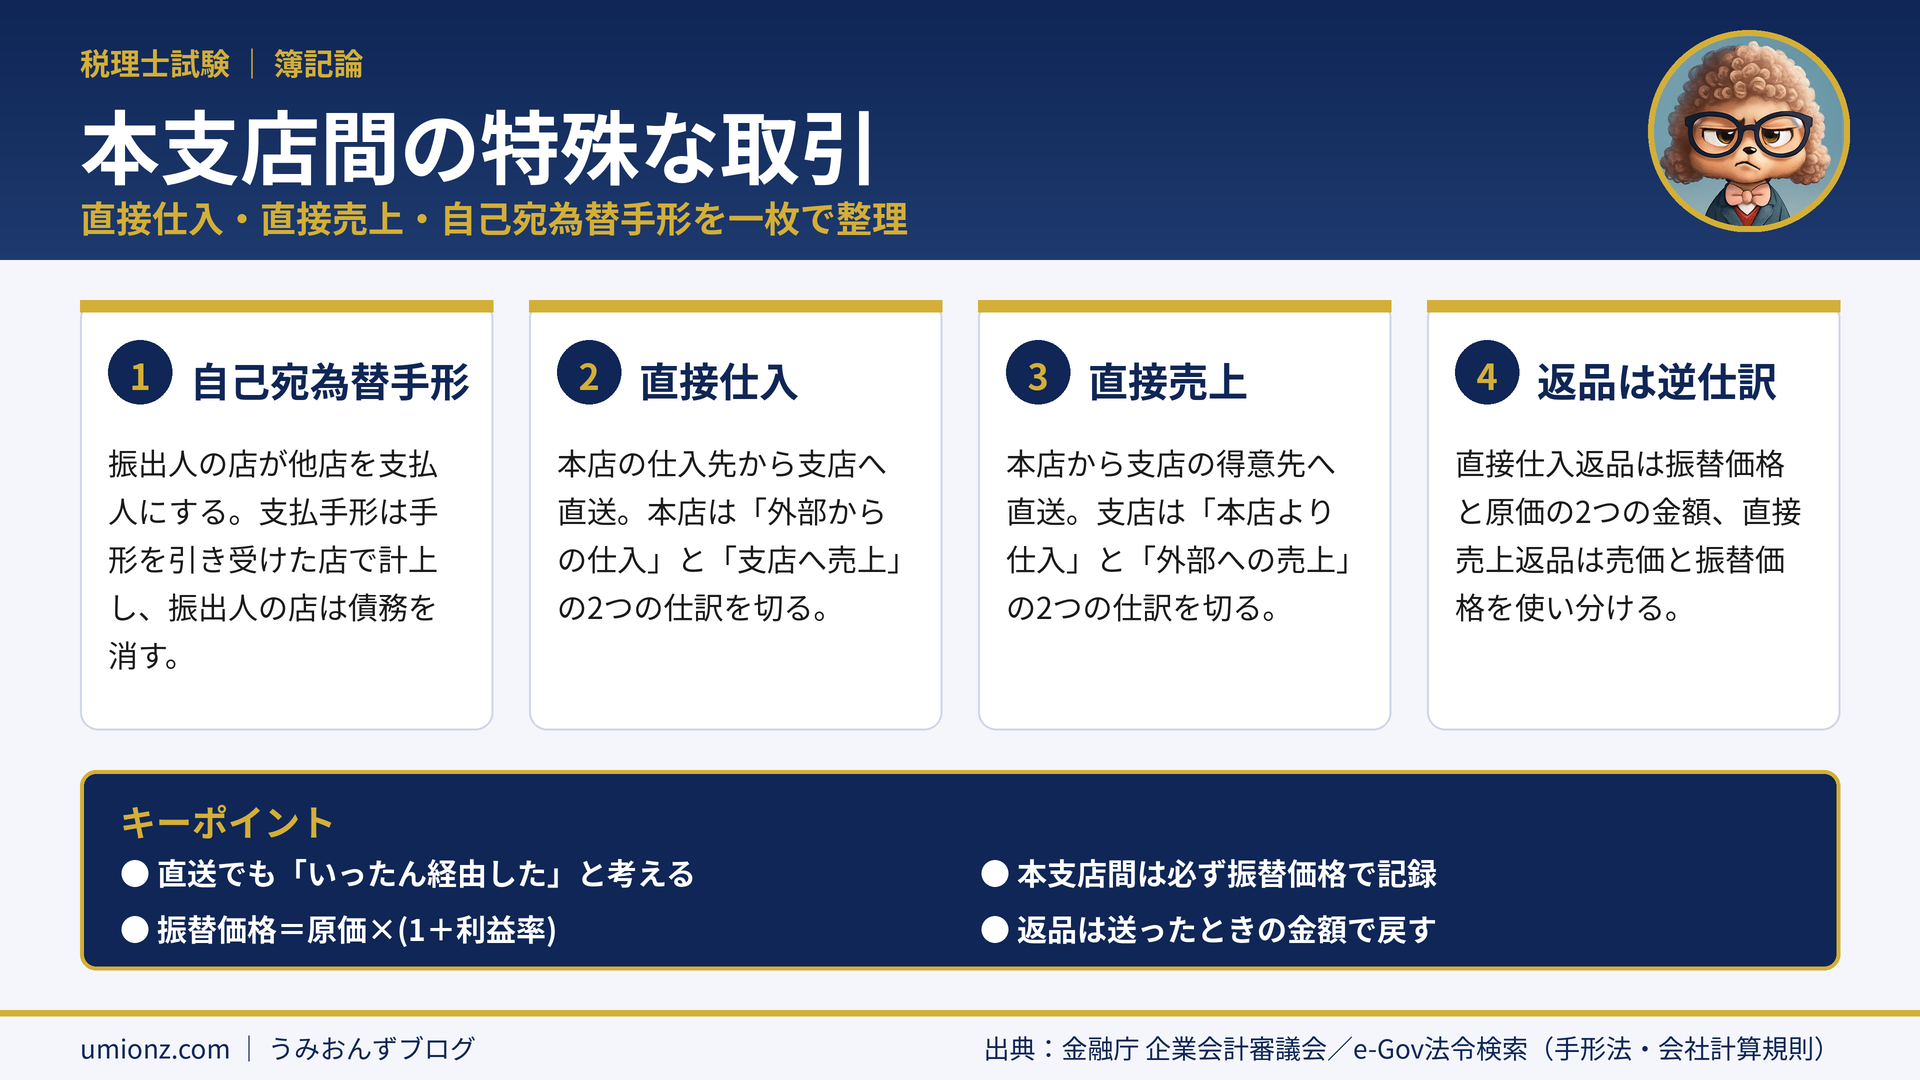
- 本支店間の自己宛為替手形は、引き受けた店が支払手形を計上
- 直送でも「いったん本店(支店)を経由した」と考えて仕訳する
- 直接仕入は本店、直接売上は支店が2つの仕訳を切る
- 返品は送ったときの金額で、貸借逆に戻す
この記事の計算例は、次の前提で進めます。
| 前提 | 内容 |
|---|---|
| 会計制度 | 支店独立会計制度(本店・支店がそれぞれ帳簿を持つ) |
| 仕入 | 本店が外部から甲商品を仕入れる |
| 振替価格 | 原価の10%増し(原価×1.1) |
1. 本支店間の自己宛為替手形📃
1-1. 自店の債務を他店に払ってもらう手形
自己宛為替手形は、振出人と支払人が同じ会社の手形です。本支店間では、自店の債務を他店に支払わせるために使われます。
本店か支店のどちらかが振り出し、もう一方が支払人として引き受ける形になります。
1-2. 計算例:支店が本店宛に振り出す
支店は、支店の仕入先への買掛金65,000円を支払うため、本店宛の為替手形を振り出しました。
| 店 | 借方 | 貸方 |
|---|---|---|
| 本店 | 支店 65,000 | 支払手形 65,000 |
| 支店 | 買掛金 65,000 | 本店 65,000 |
手形の代金を支払うのは本店なので、支払手形は本店に計上します。支店は買掛金が消え、その分を本店勘定で受けます。
⚠️ ひっかけ注意
振り出したのは支店でも、支店に支払手形は出てきません。「誰が手形代金を支払うか」で判断しましょう。
うみおん😉
「振り出した店=手形債務を負う店」と思い込むと間違えます。支払人がどちらかを先に確認してくださいね。
2. 直接仕入と直接仕入返品🚚
2-1. 直接仕入は本店が2つの仕訳を切る
直接仕入は、本店の仕入先から支店が商品を直接受け取る取引です。本店の在庫切れで支店に急ぎの注文が入ったときなどに起こります。
処理は本店がいったん仕入れ、支店へ送ったと考えます。支店は原価130,000円の甲商品を掛けで直接仕入れました。
| 店 | 借方 | 貸方 |
|---|---|---|
| 本店① | 仕入 130,000 | 買掛金 130,000 |
| 本店② | 支店 143,000 | 支店へ売上 143,000 |
| 支店 | 本店より仕入 143,000 | 本店 143,000 |
振替価格は130,000円×1.1=143,000円です。外部の仕入先と取引しているのは本店なので、買掛金も本店に計上します。
2-2. 直接仕入返品は金額が2種類
次に、支店がかつて本店から仕入れた甲商品44,000円(振替価格)を、本店の仕入先へ直接返品したケースです。
| 店 | 借方 | 貸方 |
|---|---|---|
| 本店① | 支店へ売上 44,000 | 支店 44,000 |
| 本店② | 買掛金 40,000 | 仕入 40,000 |
| 支店 | 本店 44,000 | 本店より仕入 44,000 |
本店は、支店から返品を受けて仕入先へ返したと考えます。①は振替価格44,000円、②は原価40,000円です。
原価は44,000円÷1.1=40,000円と逆算します。仕入代金が未決済なら、買掛金を減らせばOKです👌
3. 直接売上と直接売上返品📦
3-1. 直接売上は支店が2つの仕訳を切る
直接売上は、本店が支店の得意先へ商品を直送して販売する取引です。今度は支店側の処理が重要になります。
本店は、原価150,000円の甲商品を売価187,500円で支店の得意先へ掛けで直接販売しました。
| 店 | 借方 | 貸方 |
|---|---|---|
| 本店 | 支店 165,000 | 支店へ売上 165,000 |
| 支店① | 本店より仕入 165,000 | 本店 165,000 |
| 支店② | 売掛金 187,500 | 売上 187,500 |
支店が本店から仕入れ、得意先へ売ったと考えます。振替価格は150,000円×1.1=165,000円です。
うみおん📝
直接仕入は「本店が2つ」、直接売上は「支店が2つ」。外部と取引している店が2つの仕訳を切る、と覚えると楽ですよ。
3-2. 直接売上返品は売価と振替価格
本店が、支店の得意先から売価37,500円(本店の仕入原価30,000円)の直接返品を受けたケースです。
| 店 | 借方 | 貸方 |
|---|---|---|
| 本店 | 支店へ売上 33,000 | 支店 33,000 |
| 支店① | 売上 37,500 | 売掛金 37,500 |
| 支店② | 本店 33,000 | 本店より仕入 33,000 |
支店が得意先から返品を受け、本店へ戻したと考えます。振替価格は30,000円×1.1=33,000円です。
✅ 返品の鉄則
返品は、送ったときの仕訳を同じ金額で貸借逆にするだけです。売価・振替価格・原価のどれを使うかを確認しましょう。
3-3. 補足:買掛金を支店へ振り替える
本店が一括して仕入れ、支払いは販売する支店に任せることがあります。本店の買掛金を支店へ振り替える取引です。
| 店 | 借方 | 貸方 |
|---|---|---|
| 本店 | 買掛金 ××× | 支店 ××× |
| 支店 | 本店 ××× | 買掛金 ××× |
この場合、支店は外部から仕入れていなくても買掛金を持つことになります💡
4. よくある質問(FAQ)❓
Q. 自己宛為替手形を支店が振り出したとき、支払手形はどちらの店で計上しますか?
A. 手形を引き受けた本店で計上します。振出人の支店は買掛金を減らし、相手科目を本店勘定にします。
Q. 直接仕入では、なぜ本店が仕入の仕訳を切るのですか?
A. 仕入先と取引しているのは本店だからです。本店がいったん仕入れて支店へ送ったと考え、仕入と支店へ売上の2つを記録します。
Q. 直接仕入返品で、本店の金額が2種類になるのはなぜですか?
A. 支店からの返品は振替価格、仕入先への返品は原価で記録するからです。この計算例では44,000円と40,000円です。
Q. 直接売上の売掛金は、どちらの店で計上しますか?
A. 得意先を持つ支店で計上します。本店は振替価格で支店へ売上を記録するだけで、外部への売上は計上しません。
5. まとめ:直送取引は「経由した」と考える📚
直接仕入も直接売上も、商品の動きにかかわらず、いったん本店(支店)を経由したと考えて仕訳します。
外部と取引した店が2つの仕訳を切り、本支店間は振替価格で記録します。返品は送ったときの金額で戻しましょう。
📖 本支店会計シリーズの関連記事
うみおん😊
5つの計算例は、記事の仕訳を隠して自分の手で書いてみてください。振替価格の計算までできたら完璧です🌱
🌟 今日のキーポイント
- 自己宛為替手形は引き受けた店が支払手形を計上
- 直送でも「いったん経由した」と考える
- 外部と取引した店が2つの仕訳を切る
- 返品は送ったときの金額で貸借逆に戻す
うみおんの一言:次回は未達取引の処理です。今日の「経由した」発想がそのまま役立ちますよ🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント