こんにちは、うみおんです🐶
前回は直接仕入・直接売上などの特殊な取引を整理しました。今日は本支店会計の山場、未達取引です。
「本店では処理済みなのに支店ではまだ…」というズレ、最初は本当にとっつきにくいですよね。
誰が仕訳するのか、照合勘定がどう一致するのかを、計算例2題で一緒に整理していきましょう✨
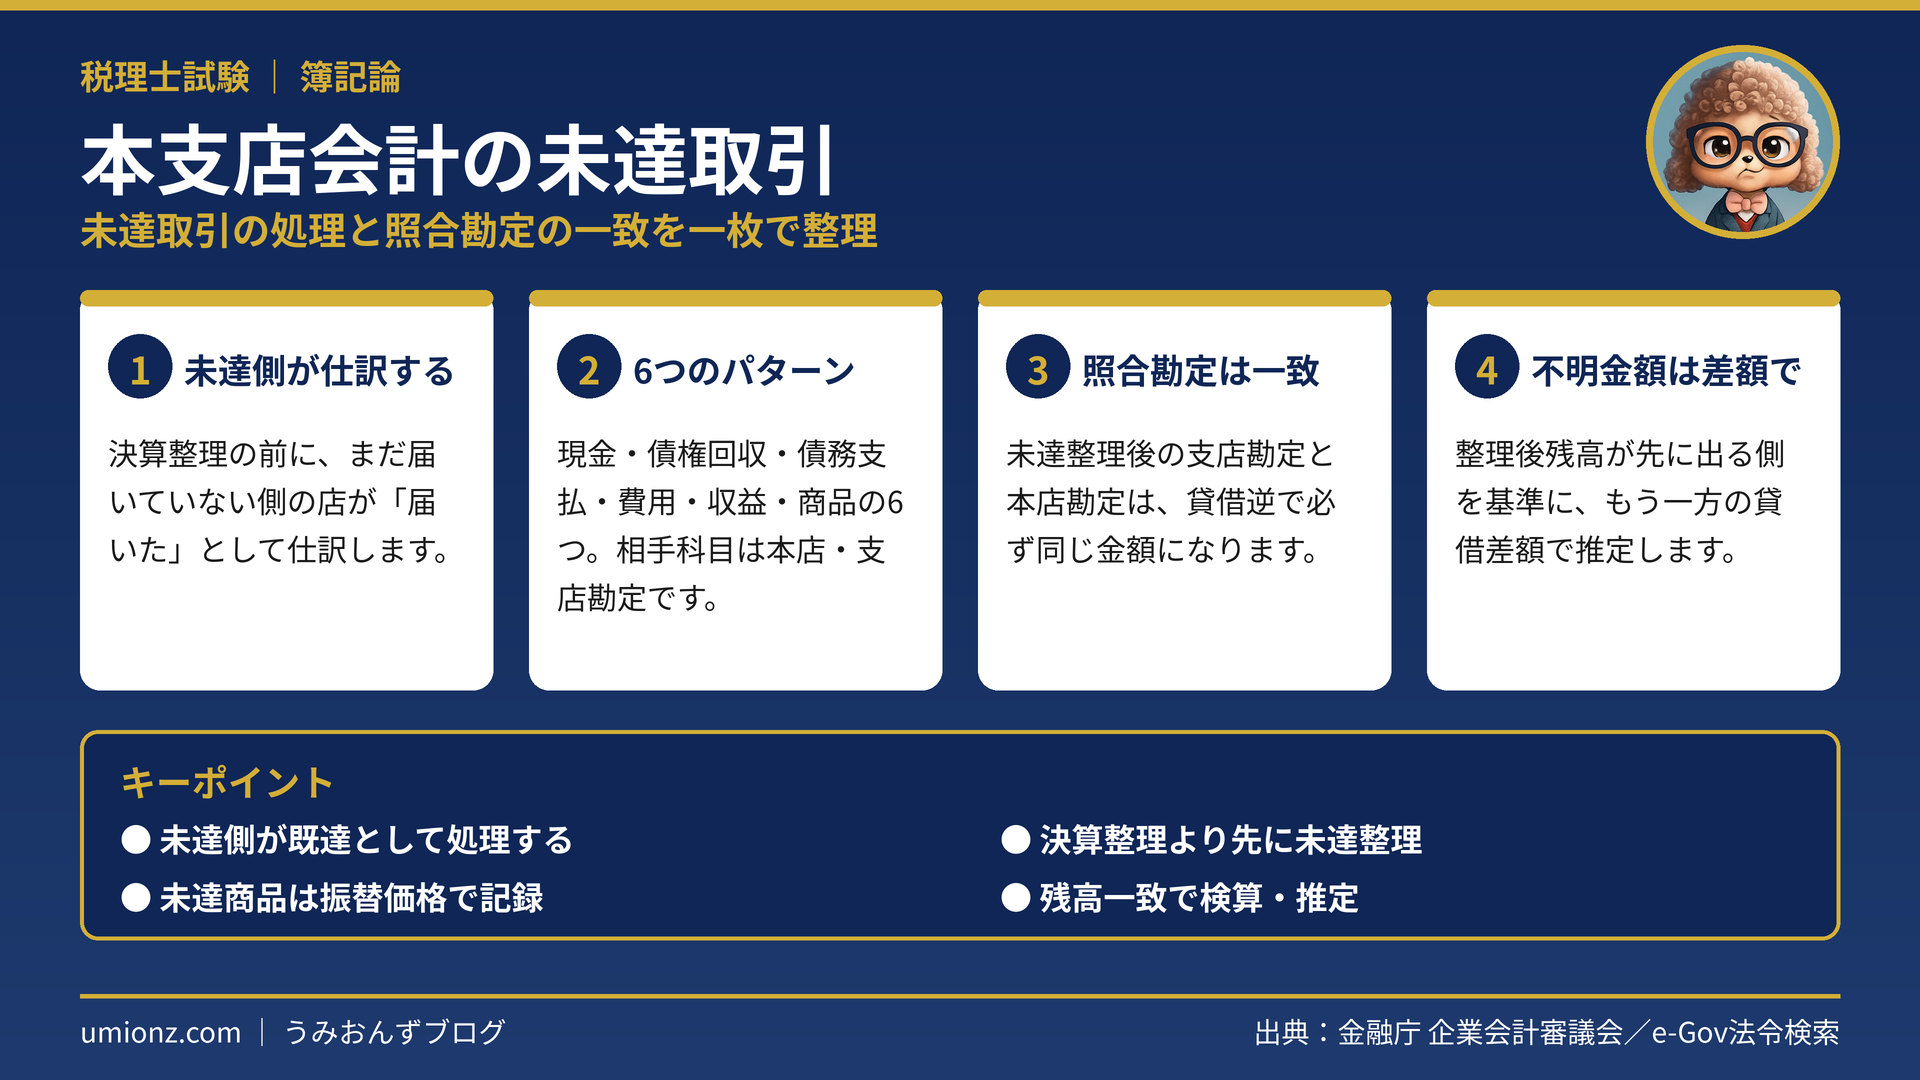
📌 この記事の要点
- 未達取引は、まだ届いていない側の店が「届いた」として仕訳する
- 未達整理は決算整理より先に行う
- 未達整理後の支店勘定と本店勘定は貸借逆で一致する
- 不明な未達金額は、一致の関係から貸借差額で推定する
1. 未達取引とは🔍
1-1. 決算日までに相手に届いていない内部取引
未達取引とは、決算日前に行った本支店間の取引が、決算日までに相手の店に届いていないものです。
たとえば本店が支店へ現金を送ったのに、期末時点で支店にまだ着いていない状態です。本店は仕訳済み、支店は未記帳というズレが生じます。
支店独立会計制度(本店・支店がそれぞれ帳簿を持つ方法)ならではの論点です。
1-2. 決算では「未達側が既達として」処理する
未達のまま決算をすると、その取引がどちらの店にも属さず宙に浮いてしまいます。
そこで決算では、まだ届いていない側の店が「届いた(既達)」として仕訳します。送った側は期中に処理が終わっているので、仕訳は不要です。
⚠️ ひっかけ注意
未達整理は決算整理の前に行います。未達商品を入れずに期末商品を数えると、売上原価がずれてしまいます。
うみおん😉
「送った側はもう仕訳済み」と思い出せば、どちらの店が仕訳するかで迷わなくなりますよ。
2. 未達取引の6パターン📝
2-1. パターン別の仕訳一覧
代表的な6つのパターンを、未達側の仕訳でまとめます(単位:千円)。
| 未達取引 | 仕訳する店 | 仕訳 |
|---|---|---|
| 本店→支店へ現金800を送金 | 支店 | 現金 800 / 本店 800 |
| 支店が本店の買掛金400を小切手で支払 | 本店 | 買掛金 400 / 支店 400 |
| 本店が支店の売掛金200を現金で回収 | 支店 | 本店 200 / 売掛金 200 |
| 本店が支店従業員の旅費20を支払 | 支店 | 旅費 20 / 本店 20 |
| 支店が本店の手数料40を現金で受取 | 本店 | 支店 40 / 受取手数料 40 |
| 本店→支店へ商品(振替価格440)を送付 | 支店 | 本店より仕入 440 / 本店 440 |
どのパターンも、相手科目は必ず本店勘定か支店勘定になります。照合勘定が動くのがポイントです。
2-2. 未達商品は振替価格で記録する
支店は本店から振替価格で仕入れているので、未達商品も振替価格で「本店より仕入」に計上します。
さらに、未達商品は期末に支店の手元にあるはずの商品です。支店の期末商品棚卸高に含めるのを忘れないようにしましょう。
2-3. 補足:未達勘定を使う方法
「未達現金」「未達商品」などの未達勘定で処理する方法もあります。支店なら(借)未達現金 800(貸)本店 800です。
翌期に届いたら、未達勘定を取り消して通常の勘定へ振り替えます。
3. 照合勘定の一致と推定計算🧮
3-1. 計算例1:未達整理後の残高を求める
支店独立会計制度で、前T/B(決算整理前残高試算表)と未達事項が次のとおりです。
| 項目 | 内容 |
|---|---|
| 本店の支店勘定 | 775,000円(借方残高) |
| 支店の本店勘定 | 461,000円(貸方残高) |
| ⑴ | 本店が現金64,000円を送金、支店に未達 |
| ⑵ | 支店が本店の得意先の売掛金83,000円を回収、本店に未達 |
| ⑶ | 本店が商品(原価230,000円、振替価格は原価の10%増し)を送付、支店に未達 |
| ⑷ | 本店が支店の営業費80,000円を小切手で立替払い、支店に未達 |
未達側の仕訳は次のとおりです。⑶の振替価格は230,000円×1.1=253,000円です。
| 未達 | 仕訳する店 | 仕訳 |
|---|---|---|
| ⑴ | 支店 | 現金 64,000 / 本店 64,000 |
| ⑵ | 本店 | 支店 83,000 / 売掛金 83,000 |
| ⑶ | 支店 | 本店より仕入 253,000 / 本店 253,000 |
| ⑷ | 支店 | 営業費 80,000 / 本店 80,000 |
支店勘定は775,000+83,000=858,000円、本店勘定は461,000+64,000+253,000+80,000=858,000円です。
貸借逆で858,000円に一致しました🎯 一致しなければ、どこかに誤りがあります。
うみおん📝
未達整理の後は、必ず支店勘定と本店勘定を並べて一致を確認してください。これが一番確実な検算です。
3-2. 計算例2:不明な未達金額を推定する
次は金額の一部が不明なケースです。
| 項目 | 内容 |
|---|---|
| 本店の支店勘定 | 852,000円(借方残高) |
| 支店の本店勘定 | 576,500円(貸方残高) |
| ⑴ | 本店が現金50,000円を送金、支店に未達 |
| ⑵ | 本店が支店の買掛金 ?円 を現金で立替払い、支店に未達 |
| ⑶ | 支店が本店から仕入れた商品(原価125,000円、振替価格は原価の10%増し)を返品、本店に未達 |
⑶は本店側の仕訳で、(借)支店へ売上 137,500(貸)支店 137,500です。支店勘定は852,000−137,500=714,500円に確定します💡
本店勘定も714,500円になるはずなので、⑵は714,500−576,500−50,000=88,000円と求まります。
支店の仕訳は(借)買掛金 88,000(貸)本店 88,000です。
✅ 推定のコツ
先に残高が確定する側を探し、もう一方の照合勘定の貸借差額で不明金額を出します。本試験の総合問題でもよく問われる形です。
4. よくある質問(FAQ)❓
Q. 未達取引の仕訳は、本店と支店のどちらが行いますか?
A. まだ届いていない側の店が行います。送った側は期中に処理済みなので、決算では未達側だけが既達として仕訳します。
Q. 未達整理は決算整理の前と後、どちらで行いますか?
A. 決算整理の前に行います。未達分を反映してから決算整理をしないと、期末商品や費用の金額がずれてしまいます。
Q. 未達商品は原価と振替価格のどちらで記録しますか?
A. 振替価格で記録します。支店は本店から振替価格で仕入れているので、本店より仕入と本店勘定を振替価格で計上します。
Q. 未達取引の金額が不明なときは、どう求めればいいですか?
A. 未達整理後の支店勘定と本店勘定が一致する関係を使います。先に残高が確定する側を基準に、もう一方の貸借差額で求めます。
5. まとめ:未達取引は「届いていない側」が仕訳する📚
未達取引は、まだ届いていない側の店が既達として仕訳します。送った側は処理済みなので仕訳は不要です。
未達整理は決算整理の前に行い、整理後は支店勘定と本店勘定の一致を確認しましょう。不明金額もこの一致から推定できます。
📖 本支店会計シリーズの関連記事
うみおん😊
2つの計算例は、記事の仕訳を隠して自分の手で書いてみてください。残高が一致したら合格です🌱
🌟 今日のキーポイント
- 未達取引は、届いていない側が既達として仕訳する
- 未達整理は決算整理より先に行う
- 未達商品は振替価格で記録し、期末商品に含める
- 整理後の支店勘定と本店勘定は貸借逆で一致する
うみおんの一言:次回は本支店会計の決算手続です。今日の未達整理がスタート地点になりますよ🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント