こんにちは、うみおんです🐶
本社と工場の間の取引、仕訳の形は本支店会計と同じなのに、内部利益になると急に手が止まりますよね😅
この記事では、本社工場間の仕訳パターンと、棚卸資産に含まれる内部利益の計算を、計算例2題で一緒に整理していきましょう✨
📌 この記事の要点
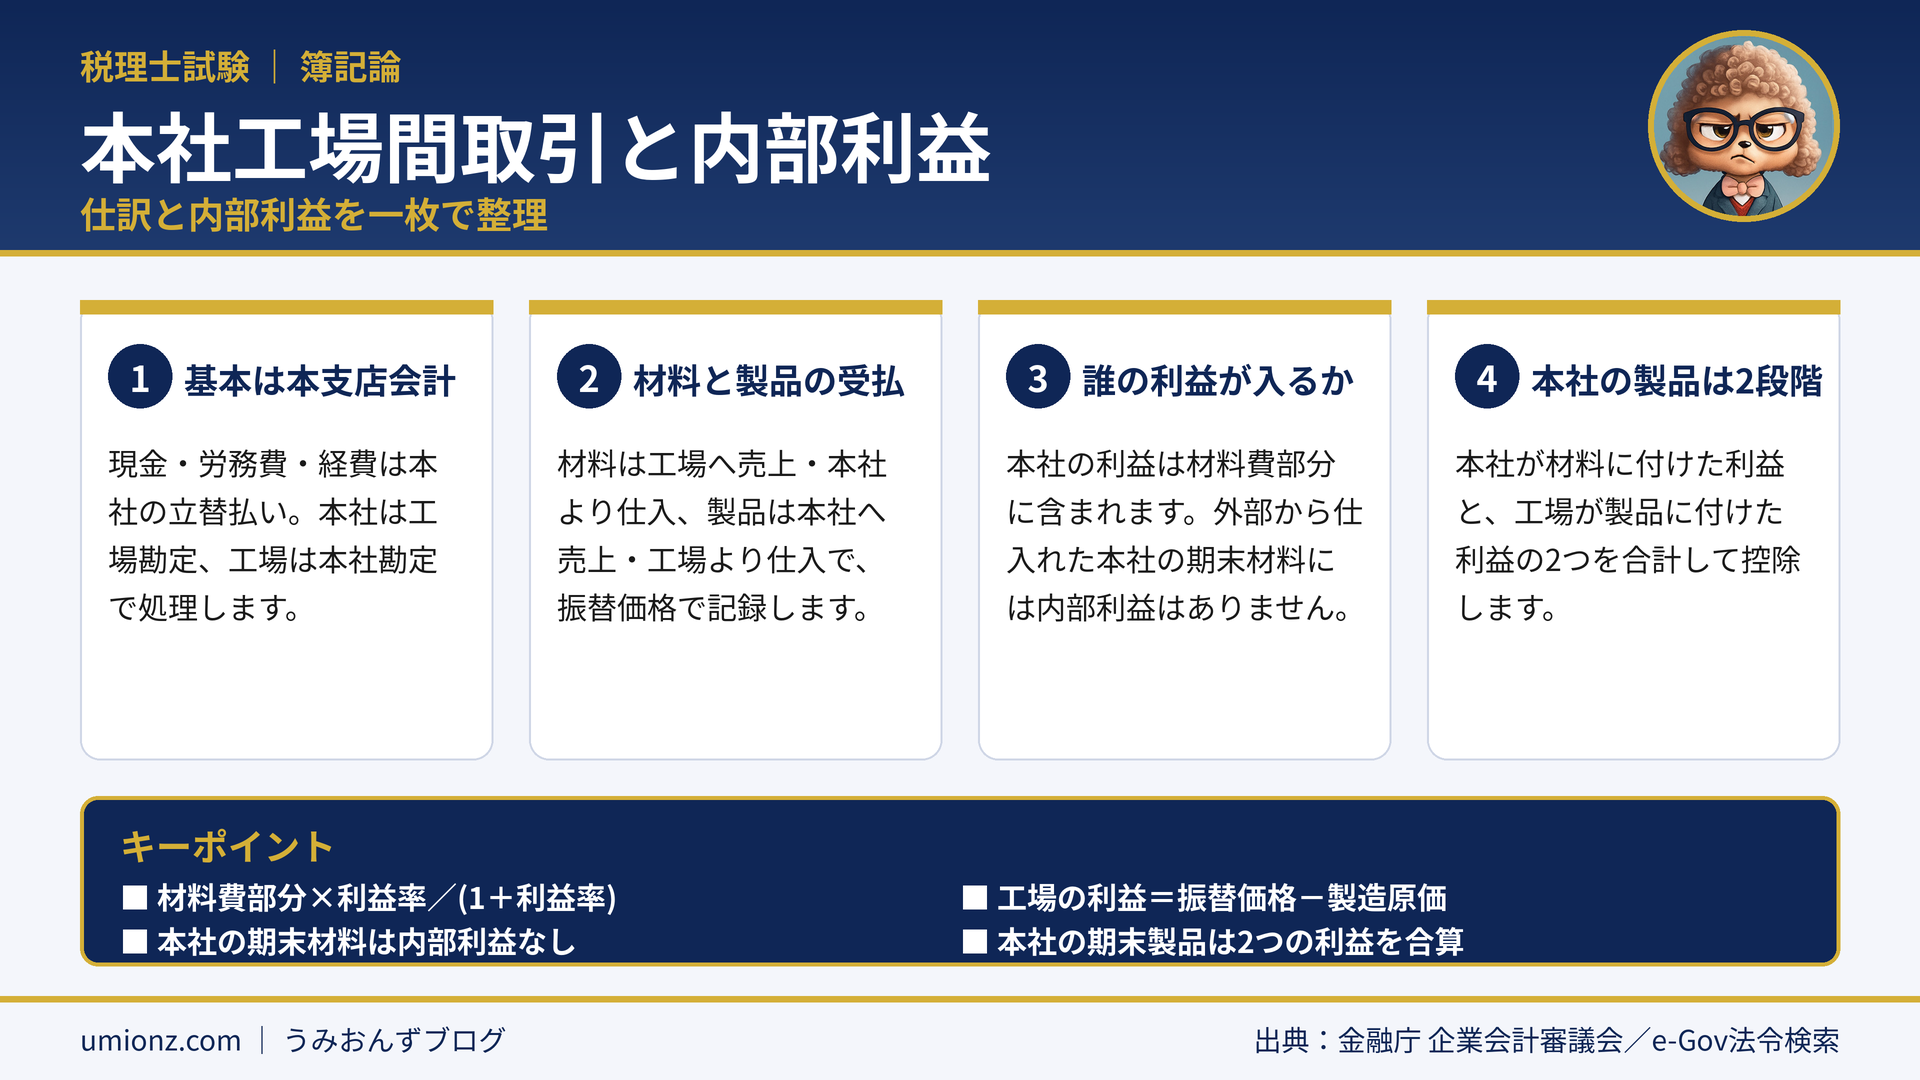
- 本社工場間取引の仕訳は本支店会計とほぼ同じ形
- 材料は本社が、製品は工場が利益を付けて送る
- 内部利益は材料費部分×利益率/(1+利益率)で計算
- 本社の期末製品には2段階の利益が含まれる
1. 本社工場間取引の基本構造をつかもう🏭
1-1. 本支店会計と同じところ・違うところ
本社と工場の間の取引は「内部取引」と呼ばれます。本社は工場勘定、工場は本社勘定を使って記録し、両者の残高は貸借逆で一致します。
ここまでは本支店会計と同じです。違うのは、工場が製造を担うため、材料・仕掛品・製品と扱う棚卸資産の種類が多い点です。
1-2. 利益を付けるのは誰か
典型的な形では、本社が外部から材料を仕入れ、利益を付けた振替価格で工場へ送ります。工場は完成した製品に利益を付けて本社へ送ります👇
| 流れ | 送る側 | 利益を付けるのは |
|---|---|---|
| 材料 | 本社 → 工場 | 本社 |
| 製品 | 工場 → 本社 | 工場 |
つまり材料には本社の利益、製品には工場の利益が乗ります。この構造が、後で学ぶ内部利益の計算の土台になります。
うみおん😉
「材料は本社が、製品は工場が利益を付ける」。この一文だけ先に覚えておくと、内部利益の計算がぐっと楽になりますよ💡
2. 本社工場間取引の仕訳5パターン📝
2-1. 計算例1:取引の前提
次の5つの取引を、本社と工場それぞれの立場で仕訳してみます。工場は独立した会計単位として扱います。
| No. | 取引の内容 |
|---|---|
| ⑴ | 本社が工場へ現金83,000円を送金 |
| ⑵ | 本社が材料(原価125,000円)を原価の5%増しで工場へ送付 |
| ⑶ | 本社が工場従業員の労務費170,000円を小切手で支払い |
| ⑷ | 本社が工場の経費85,000円を小切手で支払い |
| ⑸ | 工場が製品200,000円(振替価格)を本社へ送付 |
2-2. 仕訳の一覧
⑵の振替価格は125,000円×1.05=131,250円です。仕訳をまとめると次のとおりです(単位:円)。
| No. | 本社の仕訳 | 工場の仕訳 |
|---|---|---|
| ⑴ | 工場 83,000/現金 83,000 | 現金 83,000/本社 83,000 |
| ⑵ | 工場 131,250/工場へ売上 131,250 | 本社より仕入 131,250/本社 131,250 |
| ⑶ | 工場 170,000/当座預金 170,000 | 労務費 170,000/本社 170,000 |
| ⑷ | 工場 85,000/当座預金 85,000 | 経費 85,000/本社 85,000 |
| ⑸ | 工場より仕入 200,000/工場 200,000 | 本社 200,000/本社へ売上 200,000 |
⑶⑷は本社が工場の費用を立て替えて払っただけです。費用の勘定科目は、製造を行う工場側に計上されます。
⚠️ ひっかけ注意
労務費や経費を本社側で費用計上してしまうミスが多いです。本社は「工場」勘定を借方に置くだけ、と覚えておきましょう。
3. 内部利益の計算を2段階で整理しよう🔍
3-1. どの棚卸資産に誰の利益が入るか
内部利益は社内で付けた利益なので、決算では期末棚卸資産から控除します。まずは「どこに誰の利益があるか」を表で確認しましょう📋
| 期末棚卸資産 | 本社が付けた利益 | 工場が付けた利益 |
|---|---|---|
| 本社の材料 | なし | なし |
| 工場の材料 | あり | なし |
| 工場の仕掛品 | 材料費部分にあり | なし |
| 工場の製品 | 材料費部分にあり | なし |
| 本社の製品 | 材料費部分にあり | あり |
本社の材料は外部から仕入れたままなので、内部利益はゼロです。工場の仕掛品・製品は、材料費の部分だけに本社の利益が入ります。
3-2. 計算例2:期末棚卸資産の内部利益
本社は材料に原価の5%の利益を付け、工場は製品を1個1,100円で本社へ送っています。期末の棚卸資産は次のとおりです。
| 区分 | 期末残高 | 内訳 |
|---|---|---|
| 工場の材料 | 63,000円 | ― |
| 工場の仕掛品 | 66,400円 | 材料費50,400円・加工費16,000円 |
| 工場の製品(60個) | 61,800円 | 材料費37,800円・加工費24,000円 |
| 本社の製品(50個) | 55,000円 | 材料費31,500円・加工費20,000円 |
本社の利益は材料費部分×0.05÷1.05で求めます。工場の材料は3,000円、仕掛品は2,400円、製品は1,800円です。
3-3. 本社の期末製品は2つを合算
本社の製品は少し手間がかかります。材料費31,500円×0.05÷1.05=1,500円が本社の付けた利益です。
工場が付けた利益は、振替価格55,000円から製造原価51,500円を引いた3,500円です。合計すると5,000円になります。
✅ 計算の答え
工場の材料3,000円、仕掛品2,400円、製品1,800円、本社の製品5,000円。内部利益の合計は12,200円です。
うみおん📝
記事の数字を使って、5つの仕訳と内部利益を自分の手で書いてみてください。本社の製品で2つを足し忘れないかがチェックポイントです✍️
4. よくある質問(FAQ)❓
Q. 本社工場間で材料を送るとき、本社はどの勘定で仕訳しますか?
A. 借方は工場勘定、貸方は工場へ売上勘定です。工場側は本社より仕入勘定と本社勘定で、どちらも振替価格で記録します。
Q. 工場の期末材料に含まれる内部利益はどう計算しますか?
A. 材料の金額に「利益率÷(1+利益率)」を掛けます。利益率5%なら63,000円×0.05÷1.05=3,000円です。
Q. 本社の期末材料に内部利益は含まれますか?
A. 含まれません。本社の材料は外部から仕入れた原価のままなので、社内で付けた利益は入っていません。
Q. 本社の期末製品の内部利益が2種類になるのはなぜですか?
A. 材料費部分に本社が付けた利益と、工場が製品に付けた利益の両方が含まれるためです。2つを合計して控除します。
5. まとめ:材料は本社、製品は工場が利益を付ける🎯
本社工場間取引の仕訳は本支店会計と同じ形です。材料と製品は振替価格で記録し、労務費や経費は本社の立替払いとして処理します。
内部利益は、材料費部分に本社の利益、本社の製品には工場の利益も加わる2段階で考えます。この順番で整理すれば迷いません🚀
📖 本社工場会計シリーズの関連記事
うみおん😊
内部利益は「誰が・どこに」利益を付けたかを追えば必ず解けます。最後まで読んでくださってありがとうございます🙌
🌟 今日のキーポイント
本社の材料に内部利益はなし。工場の棚卸資産は材料費部分だけ。本社の製品は2つの利益を合算。この3点で完成です。
うみおん一言:本支店会計の内部利益と並べて見比べると、違いがはっきりしますよ🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント