こんにちは、うみおんです🐶
前回の決算集合勘定に続いて、今回は製造業の「売価還元法」です。商業簿記の売価還元法は覚えたのに、製造業になると原価率の式が変わって戸惑いますよね。
実は、仕掛品と製品のBOXを合わせて考えると、式の意味がすっきり見えてきます。計算例で一緒に整理していきましょう✨
📌 この記事の要点
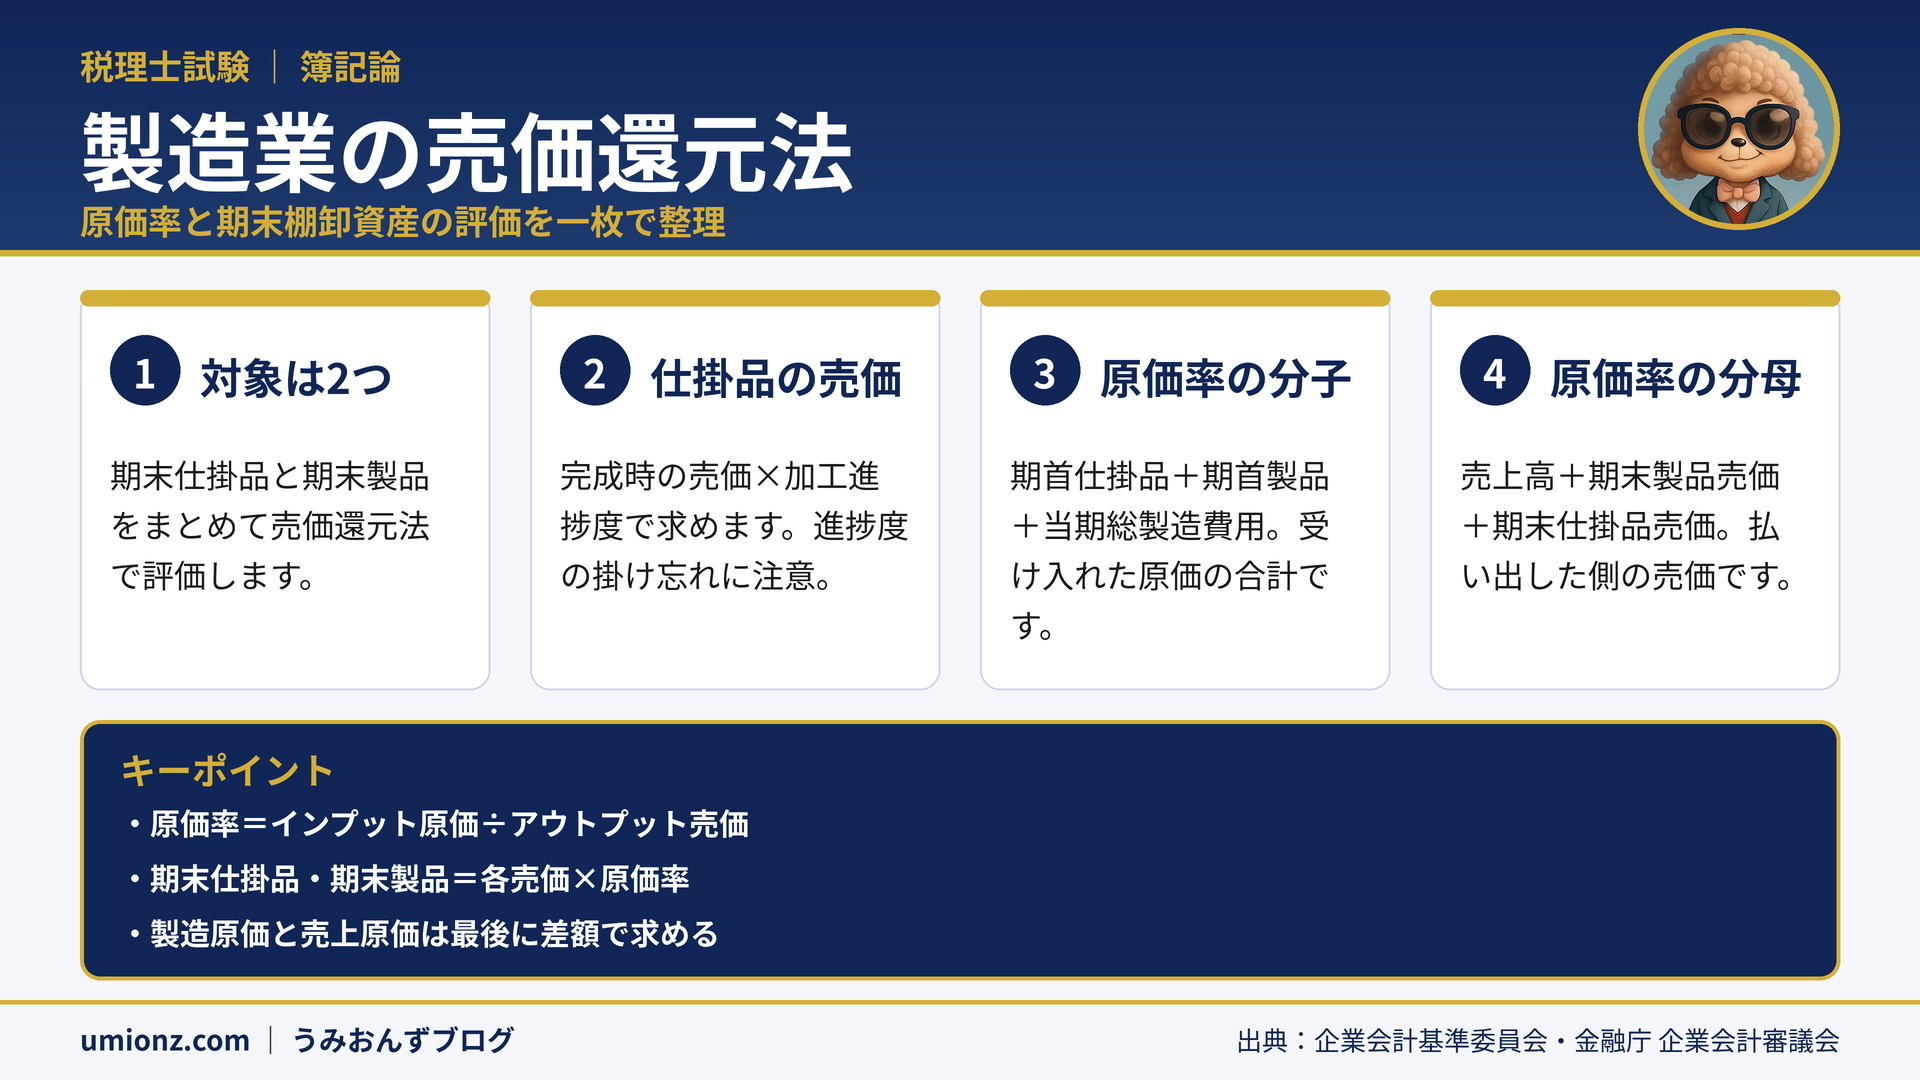
- 製造業では期末仕掛品と期末製品の両方に売価還元法を使う
- 期末仕掛品の売価=完成時の売価×加工進捗度
- 原価率の分母は「売上高+期末製品売価+期末仕掛品売価」
- 当期製品製造原価と売上原価は最後に差額で求める
1. 製造業の売価還元法とは?評価する2つの在庫🏭
製造業でも、棚卸資産の評価方法として売価還元法を使うことができます。
商業との大きな違いは、評価の対象が
期末仕掛品と期末製品の2つになる点です。
1-1. 商業の売価還元法との違い
まずは商業と製造業の違いを表で比べておきましょう。
| 項目 | 商業 | 製造業 |
|---|---|---|
| 評価する在庫 | 期末商品 | 期末仕掛品・期末製品 |
| 原価率の分子 | 期首商品+当期仕入(原価) | 期首仕掛品+期首製品+当期総製造費用 |
| 原価率の分母 | 受け入れ側の売価 | 払い出し側の売価 |
1-2. 期末仕掛品の売価は「進捗度」で調整
期末仕掛品は作りかけなので、そのままでは売価が付いていません。
そこで、完成したときの売価に加工進捗度を掛けて、仕掛品の売価とみなします。
🧮 期末仕掛品の売価
- 期末仕掛品の売価=完成時の売価×加工進捗度
- 完成時の売価=期末仕掛品の数量×完成品1個当たりの売価
なお、ここで扱うのは材料も加工の進み具合に応じて投入されるケースです。材料が始点投入だと計算がかなり複雑になるため、試験でも通常はこの前提で出題されます。
うみおん😉
「完成時の売価」と書かれていたら、まず加工進捗度を掛ける。この一手を習慣にしておくと、ひっかけにかからなくなりますよ。
2. 原価率の考え方:仕掛品と製品のBOXを合算🧩
製造業の原価率がなぜあの形になるのか、BOX図で考えてみましょう。
2-1. 2つのBOXを合わせると完成品原価が消える
仕掛品BOXの貸方と製品BOXの借方には、どちらも「当期完成品原価」が出てきます。
2つのBOXを合算すると、この完成品原価が貸借で相殺されます。残る項目は次のとおりです。
| 借方(インプット) | 貸方(アウトプット) |
|---|---|
| 期首仕掛品 | 売上原価 |
| 期首製品 | 期末仕掛品 |
| 当期総製造費用 | 期末製品 |
2-2. 売価はアウトプット側で対応させる
商業なら、受け入れ側(期首+仕入)の売価で原価率を出しました。
しかし製造業では、材料費・労務費・経費に売価を付けるのはとても困難です。人件費に売価があるかと聞かれると、答えに困りますよね。
そこで、
アウトプット側の原価に売価を対応させます。売上原価には売上高、期末製品には期末製品売価、期末仕掛品には期末仕掛品売価が対応します。
📐 製造業の原価率
- 分子:期首仕掛品原価+期首製品原価+当期総製造費用
- 分母:売上高+期末製品売価+期末仕掛品売価
- つまり「インプット原価÷アウトプット売価」
3. 計算例で確認:原価率から売上原価まで📝
ここからは数値で流れを確認します。資料は次のとおりです(単位:円)。
| 項目 | 金額 |
|---|---|
| 期首仕掛品原価 | 100,000 |
| 期首製品原価 | 140,000 |
| 当期総製造費用 | 480,000(材料費240,000・労務費144,000・経費96,000) |
| 製品売上高 | 680,000 |
| 期末製品売価 | 160,000 |
| 期末仕掛品の完成時の売価 | 120,000(加工進捗度50%) |
3-1. 原価率を求める
まず期末仕掛品の売価は、120,000×50%=60,000円です。
分子は100,000+140,000+480,000=720,000円、分母は680,000+160,000+60,000=900,000円です。
したがって、原価率は720,000÷900,000=
0.8となります。
3-2. 期末在庫・製造原価・売上原価
| 項目 | 計算 | 金額 |
|---|---|---|
| 期末仕掛品原価 | 60,000×0.8 | 48,000 |
| 期末製品原価 | 160,000×0.8 | 128,000 |
| 当期製品製造原価 | 100,000+480,000-48,000 | 532,000 |
| 売上原価 | 140,000+532,000-128,000 | 544,000 |
売上原価544,000円は、売上高680,000円×0.8とも一致します。検算に使えるので覚えておくと便利です。
⚠️ よくあるひっかけ
完成時の売価120,000円をそのまま分母に入れると、分母は960,000円、原価率は0.75になってしまいます。加工進捗度を掛けた60,000円を使うのが正解です。
✅ 解く順番のコツ
①期末仕掛品の売価 → ②原価率 → ③期末仕掛品・期末製品 → ④当期製品製造原価 → ⑤売上原価の順に進めると、迷わず解けます。
うみおん📝
原価率の計算だけでは当期製品製造原価は出てきません。最後に仕掛品BOXの差額で求めるのを忘れないようにしましょう。
4. よくある質問(FAQ)❓
Q. 製造業の売価還元法では、何を評価するのですか?
A. 期末仕掛品と期末製品の両方を評価します。どちらも「売価×原価率」で原価を求め、売上原価と当期製品製造原価は差額で算定します。
Q. 期末仕掛品の売価はどう求めればいいですか?
A. 期末仕掛品の完成時の売価に加工進捗度を掛けて求めます。資料の「完成時の売価」をそのまま使うと分母が大きくなり、原価率がずれてしまいます。
Q. 製造業の原価率の分母に、当期総製造費用の売価を使わないのはなぜですか?
A. 材料費・労務費・経費には売価を付けるのが難しいからです。そこで、払い出し側である売上高・期末製品売価・期末仕掛品売価の合計を分母に使います。
Q. 売価還元法で求めた後、当期製品製造原価はどう計算しますか?
A. 期首仕掛品+当期総製造費用-期末仕掛品で別に計算します。原価率の計算だけでは当期製品製造原価は出てこないので、最後に差額で求めましょう。
5. まとめ:インプット原価÷アウトプット売価で考える🎯
製造業の売価還元法では、期末仕掛品と期末製品を同じ原価率で評価します。期末仕掛品の売価は、完成時の売価に加工進捗度を掛けて求めました。
原価率は、仕掛品と製品のBOXを合算したときの「インプット原価÷アウトプット売価」です。BOXのイメージを持っておけば、式を忘れても自分で組み立てられます📈
📖 製造業会計シリーズの関連記事
うみおん😊
製造業会計もこれでひと区切りです。計算例の数字を自分で書き出して、BOXを一度描いてみてくださいね。一緒に頑張りましょう🔥
🌟 今日のキーポイント
原価率=(期首仕掛品+期首製品+当期総製造費用)÷(売上高+期末製品売価+期末仕掛品売価)。仕掛品の売価は進捗度を掛けて求めます🔑
うみおん一言:式を丸暗記するより、BOXを合算する発想をおさえるのが近道です🐾
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント