こんにちは、うみおんです🐶
前回は製造原価の範囲と勘定連絡を整理しました。今日はその続きで、製造業の財務諸表を作る流れを見ていきます📊
製造原価報告書という新しい書類が出てきて、最初は戸惑いますよね。私も「どの数字をどこへ移すの?」と混乱しました。3ステップで一緒に整理していきましょう✨
📌 この記事の要点
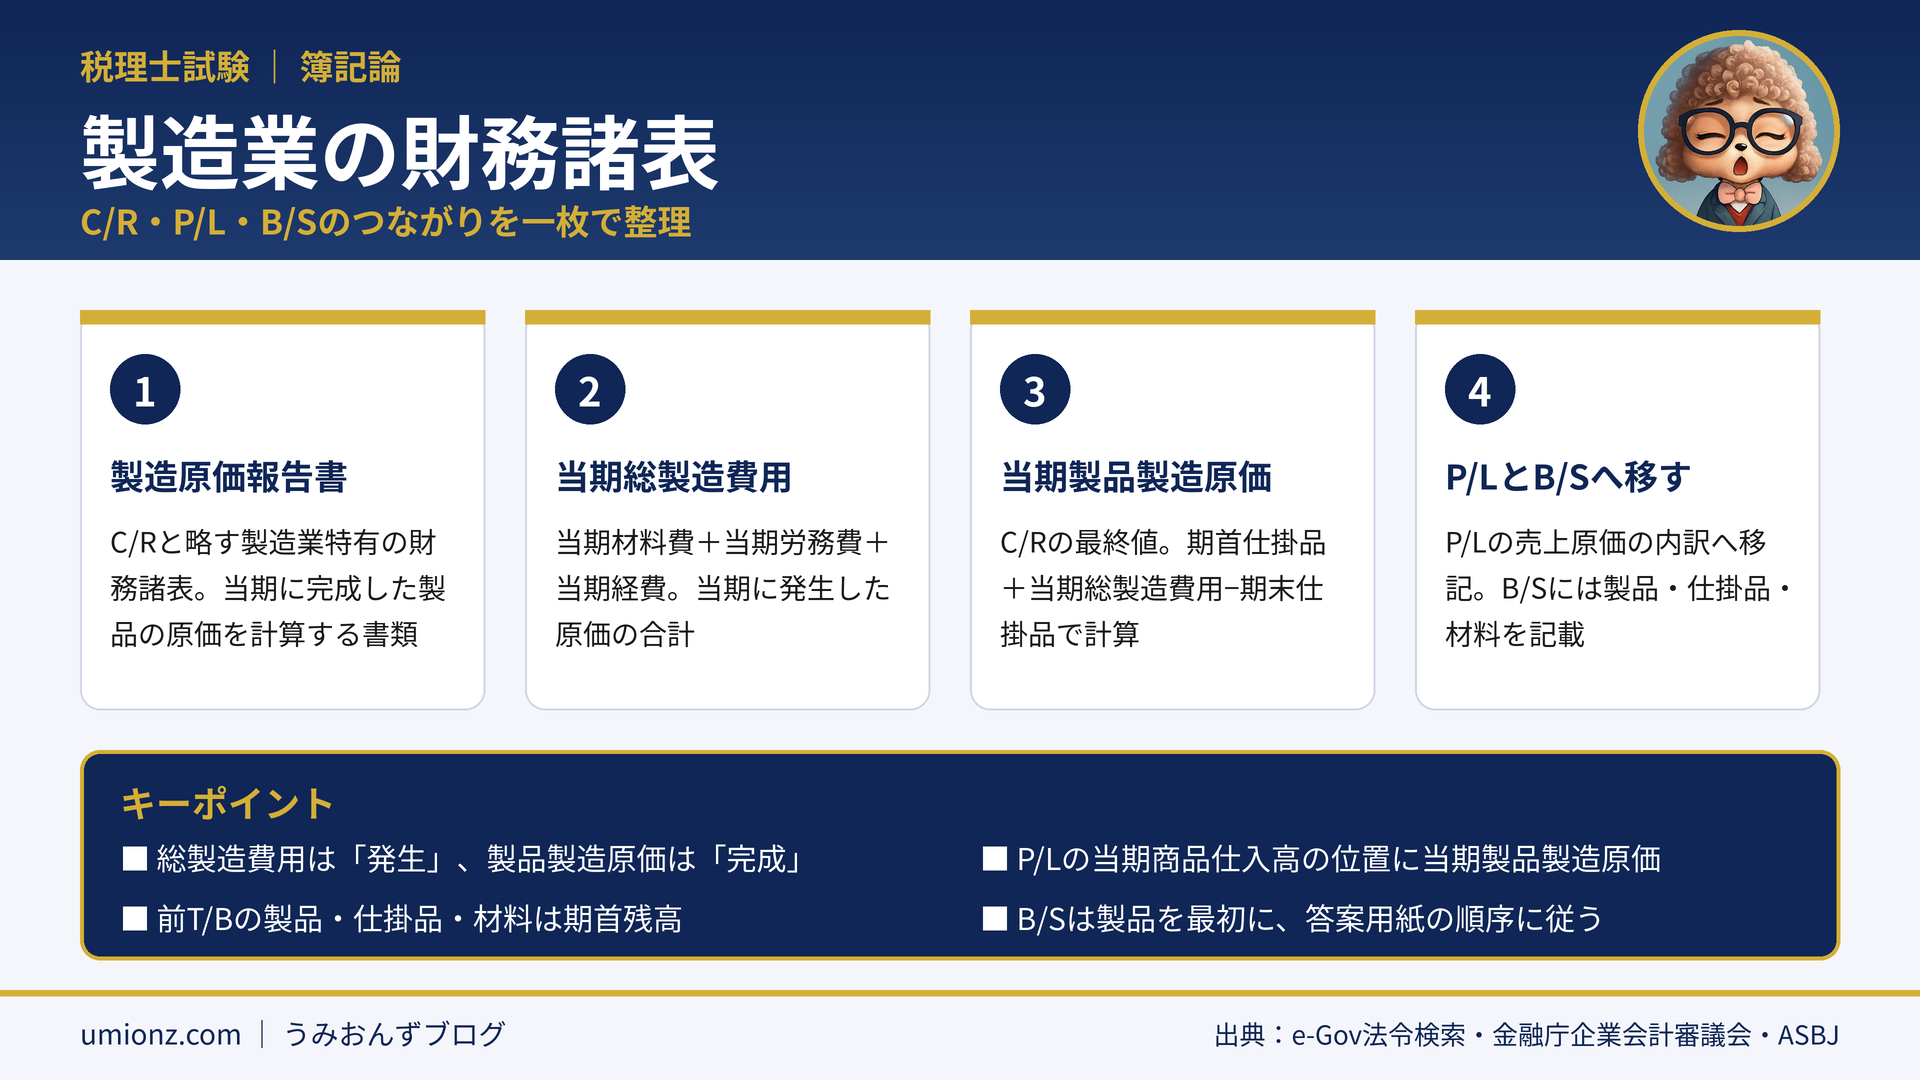
- 製造業特有の財務諸表は製造原価報告書(C/R)
- C/Rの最終値は当期製品製造原価(当期完成品の原価)
- P/Lの「当期商品仕入高」の位置に当期製品製造原価を移記する
- B/Sには製品・仕掛品・材料の期末残高が並ぶ
1. 製造業の財務諸表は「C/R・P/L・B/S」の3点🏭
1-1. 製造原価報告書(C/R)とは
製造業には、商品売買業にはない製造原価報告書という財務諸表があります。製造原価明細書とも呼ばれ、略してC/Rと書かれることが多いです。
C/Rは、当期の材料費・労務費・経費を集計して、当期に完成した製品の原価を計算するための書類なんですよね。
1-2. 商品売買業との違いを表で確認
同じ損益計算書でも、売上原価の中身が変わります。違いを並べてみましょう👀
| 項目 | 商品売買業 | 製造業 |
|---|---|---|
| 特有の書類 | なし | 製造原価報告書(C/R) |
| 売上原価の内訳 | 当期商品仕入高 | 当期製品製造原価 |
| 期首・期末の棚卸 | 商品 | 製品 |
| B/Sの棚卸資産 | 商品 | 製品・仕掛品・材料 |
つまり、製造業では「仕入れる」代わりに「作る」ので、作った金額をC/Rで計算してからP/Lへ渡すという順番になります。
うみおん😉
C/RはP/Lの「当期商品仕入高」を詳しく計算する補助の書類、とイメージすると覚えやすいですよ。
2. 製造原価報告書のしくみ📝
2-1. 当期総製造費用は原価の3要素の合計
C/Rでは、まず材料費・労務費・経費を合計します。この合計額を当期総製造費用といいます。
材料費は、期首材料に当期仕入高を足し、期末材料を引いて求めます。労務費・経費は、決算整理がなければ支払額がそのまま消費額です。
2-2. 最終値は当期製品製造原価
当期総製造費用に仕掛品の期首・期末を調整すると、C/Rの最終値である当期製品製造原価が求まります。
2-3. 2つの用語の混同に注意
試験では、この2つの用語を入れ替えた穴埋めや○×問題がよく出ます⚠️
当期総製造費用は「当期に発生した原価」、当期製品製造原価は「当期に完成した原価」です。仕掛品の調整が入るかどうかで区別しましょう。
3. 数値例で財務諸表を3ステップで作成🧮
次の資料(単位:千円)で、C/R・P/L・B/Sを順番に作ってみます。
📋 資料
- 前T/B:製品3,000/仕掛品8,000/材料4,000(いずれも期首残高)
- 材料仕入18,000/労務費12,000/経費5,000/製品売上60,000
- 期末棚卸高:材料3,000/仕掛品6,000/製品5,000
3-1. ステップ1:当期総製造費用を集計する
材料費は、4,000+18,000−3,000=19,000です。
これに労務費12,000と経費5,000を足して、当期総製造費用は36,000になります。
3-2. ステップ2:当期製品製造原価を求める
期首仕掛品8,000+36,000−期末仕掛品6,000=38,000が当期製品製造原価です。
3-3. ステップ3:P/LとB/Sへ移す
P/Lの売上原価は、期首製品3,000+38,000−期末製品5,000=36,000です。売上総利益は60,000−36,000=24,000になります。
B/Sには期末の製品・仕掛品・材料を記載します。結果をまとめると次のとおりです✅
| 書類 | 記載する項目 | 金額 |
|---|---|---|
| C/R | 当期総製造費用 | 36,000 |
| C/R | 当期製品製造原価 | 38,000 |
| P/L | 売上原価 | 36,000 |
| P/L | 売上総利益 | 24,000 |
| B/S | 製品/仕掛品/材料 | 5,000/6,000/3,000 |
B/Sでは製品を3つの最初に書くのが一般的です。答案用紙に科目が印刷されていれば、その順序に合わせましょう。
うみおん📝
前T/Bの製品・仕掛品・材料は期首の残高です。期末の金額と取り違えないよう、資料に「期首」「期末」とメモしておくと安心です。
4. よくある質問(FAQ)❓
Q. 当期総製造費用と当期製品製造原価は、何が違うのですか?
A. 当期総製造費用は当期に発生した材料費・労務費・経費の合計です。当期製品製造原価は、そこに仕掛品の期首・期末を調整した当期完成品の原価です。
Q. 製造業の損益計算書で「当期商品仕入高」の位置には何を書きますか?
A. 当期製品製造原価を書きます。製造原価報告書の最終値をそのまま移記するので、損益計算書で計算し直す必要はありません。
Q. 貸借対照表の製品・仕掛品・材料は、どの順番で書けばいいですか?
A. 製品を最初に書くのが一般的で、仕掛品と材料の順序は入れ替わることもあります。答案用紙に科目が印刷されていれば、その順序に従います。
Q. 前T/Bの製品・仕掛品・材料の金額は、期首と期末のどちらですか?
A. 決算整理前残高試算表の製品・仕掛品・材料は、通常は前期末、つまり期首の残高です。期末の金額は資料から自分で計算するか、問題文で与えられます。
5. まとめ:C/RからP/L・B/Sへ数字をつなぐ🎯
製造業では、C/Rで当期総製造費用を集計し、仕掛品を調整して当期製品製造原価を求めます。
その金額をP/Lの売上原価の内訳へ移し、期末の製品・仕掛品・材料をB/Sに記載します。数字のつながりを意識すると、総合問題でも迷いにくくなります。
📖 製造業会計シリーズの関連記事
うみおん😊
C/Rの形さえ覚えれば、あとは足し算と引き算の繰り返しです。次回は期末仕掛品の評価を一緒に見ていきましょう。
🌟 今日のキーポイント
当期製品製造原価=期首仕掛品+当期総製造費用−期末仕掛品💡 この金額がP/Lの売上原価の内訳に移ります。
うみおんより一言:C/Rのひな型は、白紙に何度か書いてみると自然に定着しますよ💪
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント