こんにちは、うみおんです🐶
特殊商品売買や製造業の問題って、資料が多くて最初は手が止まりがちですよね。本試験の総合問題でもよく出る論点です。
今回は2つの計算例で、推定計算の順番と勘定の読み解き方を整理します✨
計算の前提はすべて記事内に載せているので、ぜひ最後まで読んでみてください。
📌 この記事の要点
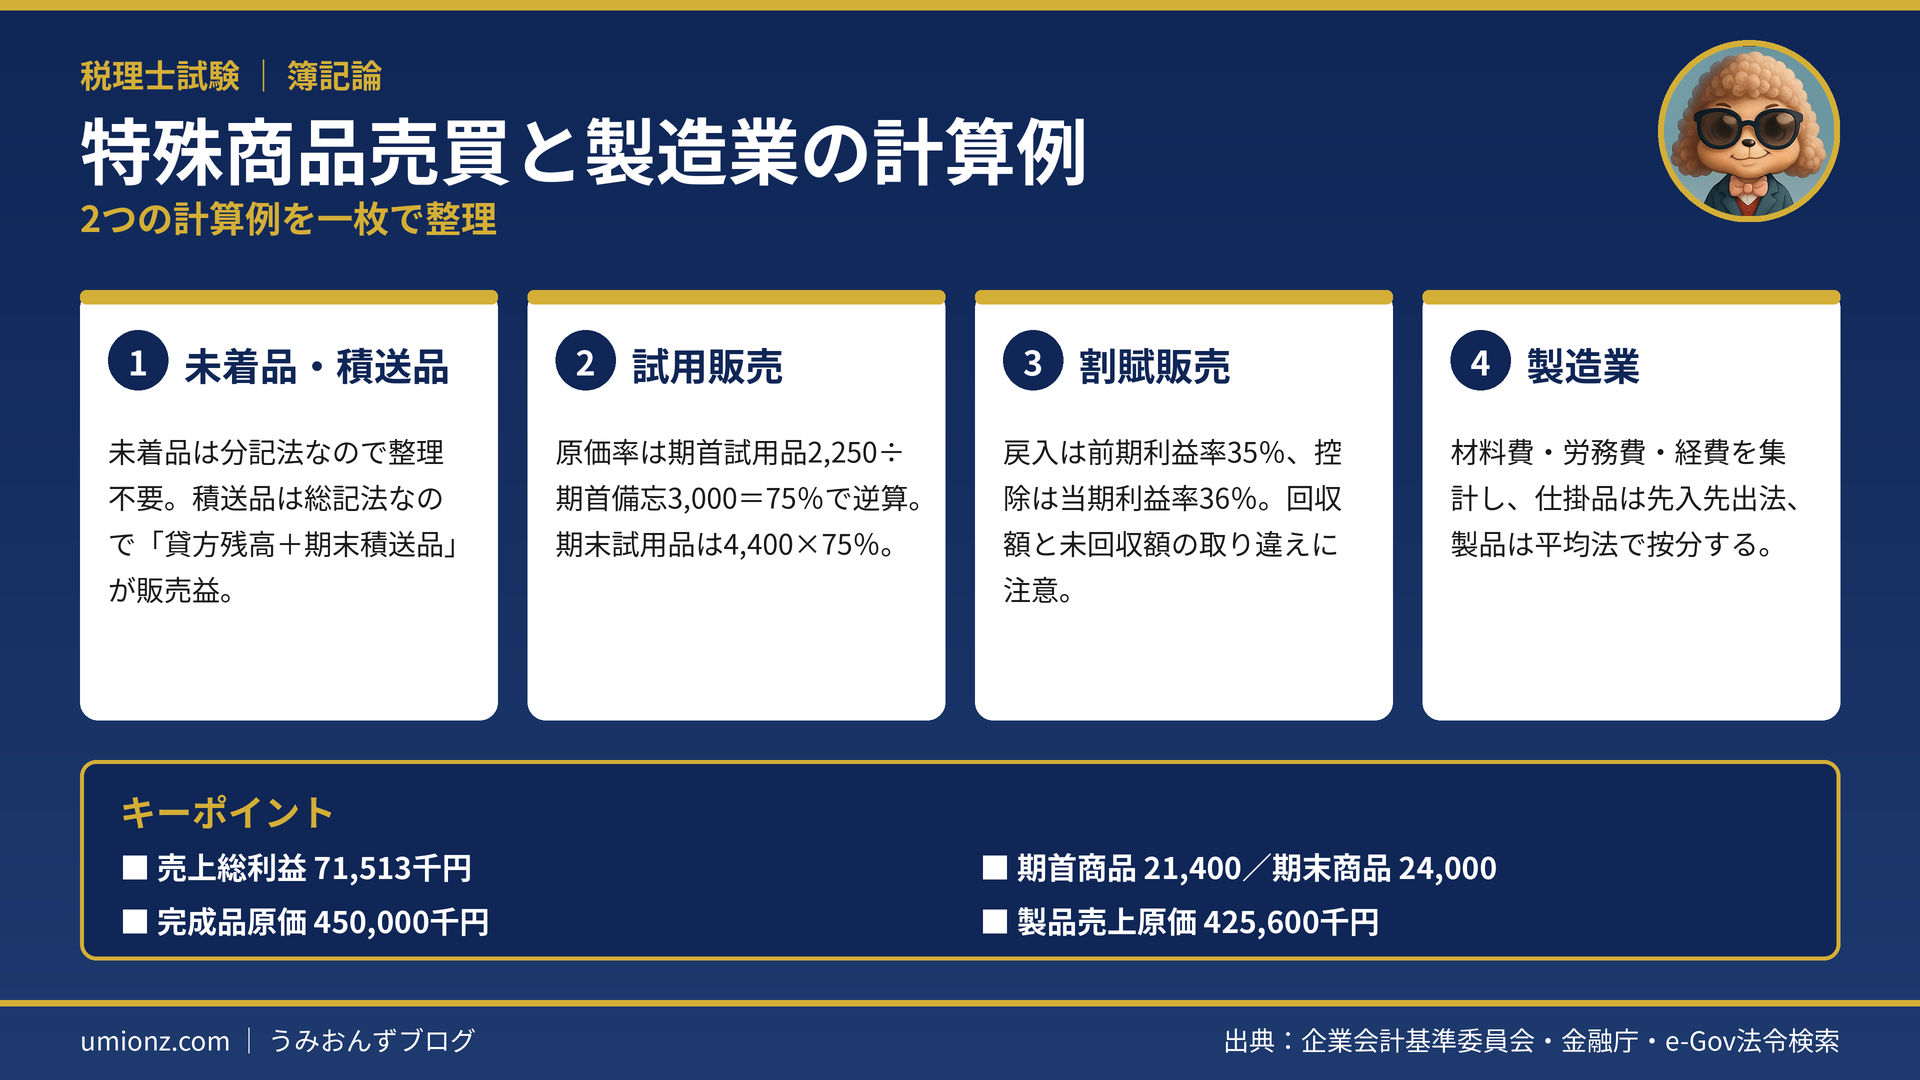
- 未着品は分記法、積送品は総記法と見抜くのが第一歩
- 試用販売の原価率は期首の数字から逆算する
- 割賦販売の戻入と控除は利益率が別
- 製造業は材料費・労務費・経費から完成品原価を組み立てる
1. 計算例1:特殊商品売買を勘定から読み解く🔍
計算例1は、一般・割賦・試用・未着品・委託の5つの販売形態で商品を売る会社です(単位:千円)。
| 形態 | 前提となる数字 |
|---|---|
| 手許商品 | 期首10,800、期末12,000 |
| 未着品 | 前T/B未着品5,100・未着品販売益3,900。船荷証券は期首5,950、当期入手35,650、現品到着14,400 |
| 積送品 | 前T/B積送品は貸方残高15,600。期首積送品2,400、期末3,600、原価率60% |
| 試用品 | 前T/B試用品2,250。備忘記録(売価)は期首3,000、当期増加36,000、期末4,400 |
| 割賦 | 前T/B繰延割賦売上利益11,550。前期販売分33,000のうち当期回収29,700。当期販売72,000のうち回収28,800、原価率64% |
まずは前T/Bの勘定科目から、各形態の記帳方法を判断します。
1-1. 未着品は分記法、積送品は総記法
前T/Bに「未着品販売益」があるので、未着品は分記法と判断できます。
積送品勘定が貸方残高15,600千円なので、こちらは売価で記録する総記法です。
| 項目 | 未着品(分記法) | 積送品(総記法) |
|---|---|---|
| 決算整理 | 不要 | 販売益の算定が必要 |
| 売上原価 | 勘定の貸借差額で22,100 | 48,000×60%=28,800 |
| 売上高 | 22,100+3,900=26,000 | 19,200÷40%=48,000 |
積送品販売益は貸方残高15,600+期末積送品3,600=19,200千円です。
1-2. 試用販売は原価率を逆算する
試用販売の原価率は資料に直接書かれていません。
期首試用品2,250÷期首の備忘記録3,000で原価率75%と逆算します💡
期末試用品は試用未収金の期末残高4,400×75%=3,300千円になります。
1-3. 割賦販売は戻入と控除で利益率が違う
前期販売分の利益率は、繰延割賦売上利益11,550÷33,000=35%です。
| 仕訳 | 計算 | 金額 |
|---|---|---|
| 戻入(前期分) | 回収29,700×35% | 10,395 |
| 控除(当期分) | 未回収43,200×36% | 15,552 |
戻入は「回収額」、控除は「未回収額」に掛ける点も混同しやすいポイントです⚠️
うみおん😉
未着品と積送品は、同じ「未〜」「〜品」でも記帳方法が逆なんですよね。前T/Bの勘定科目に販売益があるかどうかを最初に確認するのがおすすめです。
2. 計算例1の仕上げ:P/L の売上原価を組み立てる📊
P/Lの期首・期末商品棚卸高は、手許品だけでなく4種類の在庫を合算します。
2-1. 4つの在庫を合算する
| 在庫 | 期首 | 期末 |
|---|---|---|
| 手許商品 | 10,800 | 12,000 |
| 未着品 | 5,950 | 5,100 |
| 積送品 | 2,400 | 3,600 |
| 試用品 | 2,250 | 3,300 |
| 合計 | 21,400 | 24,000 |
2-2. 当期商品仕入高のひっかけ
P/Lの当期商品仕入高は、仕入勘定の通常仕入高165,880に船荷証券入手高35,650を加えます。
合計は201,530千円で、売上総利益は71,513千円になります🎯
3. 計算例2:製造業を製造勘定から閉鎖残高まで🏭
計算例2では、単一の製品をつくる会社の製造・製品・損益・閉鎖残高の4勘定を作ります📝
| 項目 | 前提となる数字(単位:千円) |
|---|---|
| 材料 | 期首22,300、当期仕入211,600、期末21,400 |
| 労務費・経費 | 労務費99,800(未払4,700)、経費79,600(前払3,100) |
| 減価償却費 | 15,000(製造60%・営業40%) |
| 仕掛品 | 期首140,000(400個・進捗50%)、投入850個、完成1,000個、期末250個(進捗60%)。材料は始点投入、先入先出法 |
| 製品 | 期首87,600(200個)、期末250個、平均法 |
| 損益 | 製品売上608,000、営業費154,300、雑収入1,100、雑損失3,200 |
3-1. 材料費・労務費・経費を集計する
| 要素 | 計算 | 金額 |
|---|---|---|
| 材料費 | 22,300+211,600-21,400 | 212,500 |
| 労務費 | 99,800+未払4,700 | 104,500 |
| 経費 | 79,600-前払3,100+償却9,000 | 85,500 |
減価償却費15,000千円のうち、製造部門60%の9,000千円だけが経費に入ります✅
営業部門40%の6,000千円は営業費に加算し、損益の営業費は160,300千円です。
3-2. 仕掛品は先入先出法で按分
先入先出法なので、当期投入分だけで期末仕掛品を計算します。
材料費は212,500×250個÷850個=62,500千円です。
加工費は190,000×150個÷950個=30,000千円で、期末仕掛品は92,500千円です。
完成品原価は140,000+212,500+190,000-92,500=450,000千円になります。
3-3. 製品は平均法で按分
製品は平均法なので、期首製品と完成品を合算して単価を出します。
期末製品は537,600×250個÷1,200個=112,000千円、売上原価は425,600千円です。
うみおん📝
仕掛品は先入先出法、製品は平均法と、同じ問題の中で評価方法が切り替わります。按分の分母が「当期投入」か「合計」かを書き出してから計算すると安心です。
4. よくある質問(FAQ)❓
Q. 未着品と積送品で決算整理の要否が違うのはなぜですか?
A. 記帳方法が違うからです。分記法の未着品は販売のつど販売益を計上済みなので整理不要ですが、総記法の積送品は期末に販売益を算定する整理が必要です。
Q. 試用販売の原価率が資料にないときはどう求めますか?
A. 期首試用品原価を期首の試用未収金(備忘記録の売価)で割って逆算します。この計算例では2,250÷3,000で75%です。
Q. 割賦販売の戻入と控除で使う利益率は同じですか?
A. 違います。戻入は前期販売分なので前期の利益率35%、控除は当期販売分なので当期の利益率36%を使います。
Q. 製造業の問題で減価償却費はどこに計上しますか?
A. 資料の負担割合で按分します。製造部門の負担分は経費として製造原価に、営業部門の負担分は営業費として損益に計上します。
5. まとめ:特殊商品売買と製造業は「記帳方法の判断」から📚
特殊商品売買は、前T/Bから各形態の記帳方法を見抜くことがすべての出発点です。
製造業は要素別の集計→仕掛品→製品の順に進めれば、迷わず4勘定を埋められます。
📖 特殊商品売買・製造業会計シリーズの関連記事
うみおん😊
本試験の総合問題は時間との勝負ですが、判断の順番を決めておくと落ち着いて解けます。一緒にコツコツ積み上げていきましょう💪
🌟 今日のキーポイント
- 販売益勘定の有無で分記法か総記法かを判断
- 試用販売の原価率は期首の数字から逆算
- 仕掛品は先入先出法、製品は平均法で分母を確認
うみおんの一言:今日の2つの計算例は、これまでの特殊商品売買と製造業会計の総復習です。間違えた論点は関連記事で復習してみてください🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント