こんにちは、うみおんです🐶
本支店会計の決算って、損益勘定が本店にも支店にもあって、どこに何を振り替えるのか混乱しやすいですよね。
今日は、会社全体の利益を出す「総合損益勘定」を軸に、帳簿の締切までを5つのステップで整理します。計算例も最後まで追えるので、一緒に整理していきましょう✨
📌 この記事の要点
- 決算手続は「未達整理→決算整理→損益振替→純損益振替→残高振替」の5ステップ
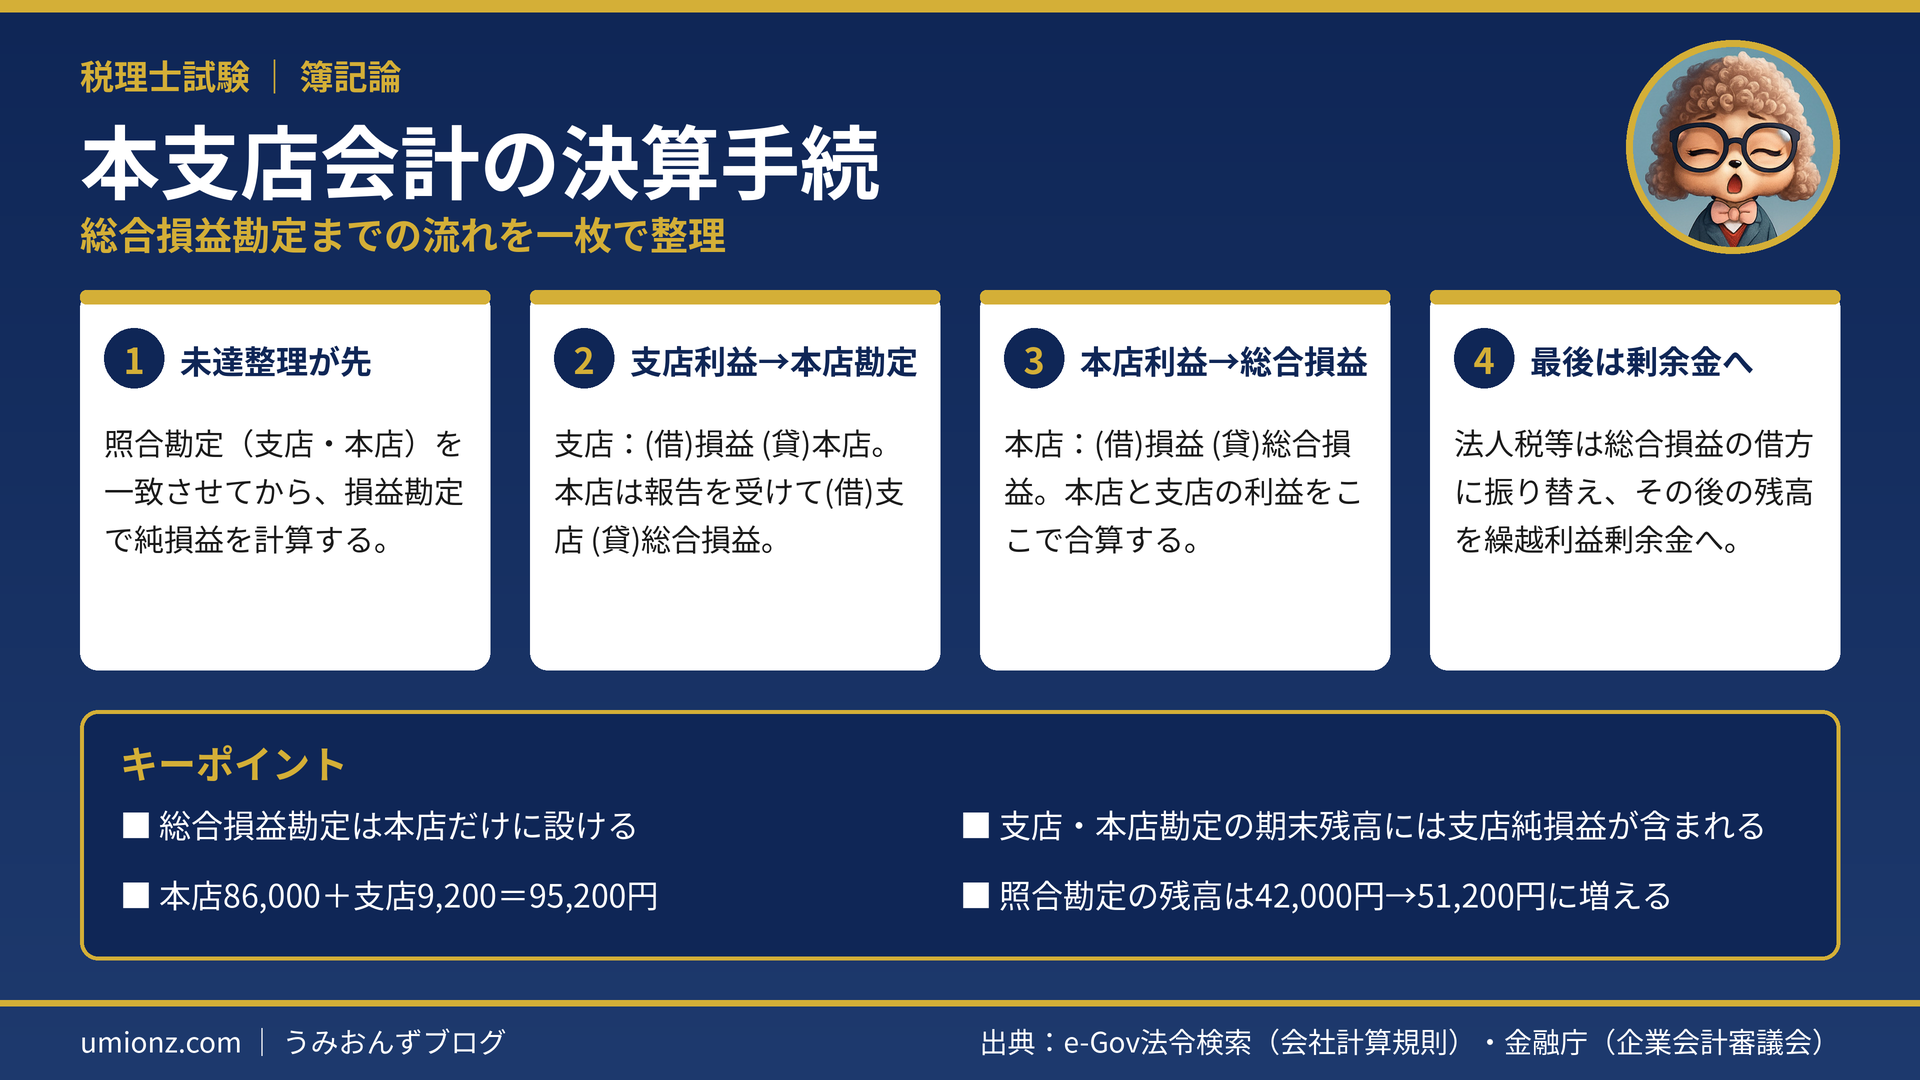
- 支店純損益は支店で本店勘定へ、本店では支店勘定と総合損益勘定に計上
- 総合損益勘定は本店だけに設け、残高を繰越利益剰余金へ振り替える
- 振替後の支店勘定・本店勘定の残高には支店純損益が含まれる
1. 本支店会計の決算手続の全体像🗺️
1-1. 5つのステップで流れをつかむ
本支店会計では、本店と支店がそれぞれ自分の帳簿で決算を進めます。
ただし途中で一度だけ、会社全体の純損益を本店に集める手続が入ります。ここが通常の決算との一番の違いです。
| ステップ | やること | どこで |
|---|---|---|
| ①未達整理 | 未達取引を記帳し、照合勘定を一致させる | 未達側 |
| ②決算整理 | 売上原価の算定などを行う | 本店・支店 |
| ③損益振替 | 収益・費用を損益勘定へ集める | 本店・支店 |
| ④純損益振替 | 支店→本店へ、本店・支店の利益を総合損益に集める | 本店・支店 |
| ⑤残高振替 | 資産・負債・純資産を閉鎖残高勘定へ | 本店・支店 |
1-2. 総合損益勘定の役割
総合損益勘定は、本店純損益と支店純損益を合算して、会社全体の純損益を算定するための勘定です。
繰越利益剰余金も会社全体の利益を扱う勘定なので、本店にだけ設定されます。支店には出てこない点を押さえておきましょう💡
うみおん😉
支店の損益勘定は「支店の利益を出すところ」、本店の総合損益勘定は「会社全体の利益をまとめるところ」と役割を分けて覚えると迷いにくいですよ。
2. 純損益の振替仕訳を押さえる✍️
2-1. 支店純損益の振替
支店では、損益勘定で出した純損益を本店勘定へ振り替えます。本店勘定は支店にとって資本勘定のような役割を持つからです。
支店純損益は必ず本店へ連絡され、本店でも支店勘定と総合損益勘定に計上します。
| 場所 | 仕訳(支店純利益の場合) |
|---|---|
| 支店 | (借)損益 ××× (貸)本店 ××× |
| 本店 | (借)支店 ××× (貸)総合損益 ××× |
支店勘定は支店への投資額を表すので、支店の利益はその投資額の増加と考えます。
両方に同じ金額を計上するため、支店勘定と本店勘定の残高は一致したままです🎯
2-2. 本店純損益と会社全体の純損益
本店の純損益は、損益勘定から総合損益勘定へ振り替えます。そのうえで総合損益勘定の残高を繰越利益剰余金へ振り替えます。
| 内容 | 本店の仕訳 |
|---|---|
| 本店純損益の振替 | (借)損益 ××× (貸)総合損益 ××× |
| 法人税等の計上 | (借)法人税等 ××× (貸)未払法人税等 ××× |
| 法人税等の振替 | (借)総合損益 ××× (貸)法人税等 ××× |
| 会社全体の純損益 | (借)総合損益 ××× (貸)繰越利益剰余金 ××× |
法人税等は会社全体の利益に係るものなので、本店の損益勘定ではなく総合損益勘定の借方へ振り替える点に注意です⚠️
3. 計算例:帳簿の締切まで追ってみよう🧮
3-1. 前提となる資料
次の資料をもとに、本店・支店の損益勘定と総合損益勘定を作ります(単位:円)。
| 決算整理前の残高 | 本店 | 支店 |
|---|---|---|
| 支店(本店勘定) | 支店 41,600 | 本店 41,580 |
| 売上 | 390,000 | 84,800 |
| 支店へ売上/本店より仕入 | 66,000 | 66,000 |
| 仕入 | 300,000 | - |
| 繰越商品 | 90,000 | - |
| 営業費 | 60,000 | 9,180 |
| 繰越利益剰余金 | 12,000 | - |
📝 未達事項と決算整理事項
- 支店が本店の売掛金1,200を現金で回収(本店に未達)
- 支店が本店の買掛金800を現金で立替払い(本店に未達)
- 本店が支店の営業費420を現金で立替払い(支店に未達)
- 本店の期末商品は80,000、支店は期首・期末とも商品なし
3-2. 未達整理と損益勘定
まず未達整理です。本店は(借)支店1,200(貸)売掛金1,200と(借)買掛金800(貸)支店800、支店は(借)営業費420(貸)本店420を記帳します。
これで支店勘定は41,600+1,200-800=42,000、本店勘定は41,580+420=42,000で一致します✅
| 項目 | 本店 | 支店 |
|---|---|---|
| 収益合計 | 390,000+66,000=456,000 | 84,800 |
| 費用合計 | 仕入310,000+営業費60,000=370,000 | 66,000+9,600=75,600 |
| 純利益 | 86,000 | 9,200 |
本店の仕入は300,000+90,000-80,000=310,000です。支店の営業費は未達の420を足して9,600になります。
うみおん📝
支店の営業費に未達分420を足し忘れると、支店純利益がずれて総合損益まで全部ずれてしまいます。未達整理を先に済ませるのが鉄則です。
3-3. 総合損益勘定と照合勘定の残高
総合損益勘定の貸方には、本店純利益86,000と支店純利益9,200が入ります。会社全体の純利益は95,200です。
これを繰越利益剰余金へ振り替えると、残高は12,000+95,200=107,200になります。
支店勘定・本店勘定は、42,000に支店純利益9,200を加えた51,200が閉鎖残高勘定へ振り替えられます。ここは試験でよく問われるポイントです🔍
なお、総合損益勘定を使わずに、本店の損益勘定に支店純損益を直接計上して会社全体の純損益を出す方法もあります。
4. よくある質問(FAQ)❓
Q. 総合損益勘定は本店と支店のどちらに設けますか?
A. 本店だけに設けます。会社全体の純損益は本店で計算するため、本店純損益と支店純損益を本店の総合損益勘定で合算します。
Q. 支店の純利益は、支店ではどの勘定に振り替えますか?
A. 支店では損益勘定から本店勘定へ振り替えます。本店勘定は支店にとって資本勘定のような役割を持つからです。
Q. 支店純損益を振り替えた後、支店勘定と本店勘定の残高は一致しますか?
A. 一致します。両方に同じ支店純損益を加えるので、この計算例では未達整理後の42,000円が51,200円になってもそろったままです。
Q. 法人税等はどこで差し引きますか?
A. 本店で計上し、総合損益勘定の借方へ振り替えます。法人税等は会社全体の利益に係るものなので、差し引いた後の残高を繰越利益剰余金へ振り替えます。
5. まとめ:総合損益勘定で会社全体の利益をまとめる🌱
本支店会計の決算は、未達整理で照合勘定をそろえてから、本店・支店それぞれの損益勘定で純損益を出すのが出発点です。
そのうえで支店純損益は本店勘定へ、本店純損益は総合損益勘定へ集め、最後に繰越利益剰余金へ振り替えます。記事の仕訳を自分の手で書いてみてください📖
📖 本支店会計シリーズの関連記事
うみおん😊
支店勘定と本店勘定の最終残高に支店純損益が入る点は、ひっかけになりやすいところです。数字を追いながら一緒に慣れていきましょう!
🌟 今日のキーポイント
- 支店純損益:支店は本店勘定へ、本店は支店勘定と総合損益へ
- 総合損益勘定は本店だけ、残高は繰越利益剰余金へ
- 照合勘定の最終残高には支店純損益が含まれる
うみおん一言:利益の「通り道」を図に描けると、本支店会計の決算はぐっと楽になりますよ🐾
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント