こんにちは、うみおんです🐶
今日のテーマは【その他有価証券の税効果】です✨
「一時差異は生じるのに、法人税等調整額は出てこない」——ここが最初は本当にとっつきにくいですよね。
私も学習し始めの頃は「じゃあ差額はどこへ行くの?」と手が止まりました。今回は3ステップで一緒に整理していきましょう😉
📌 この記事の要点
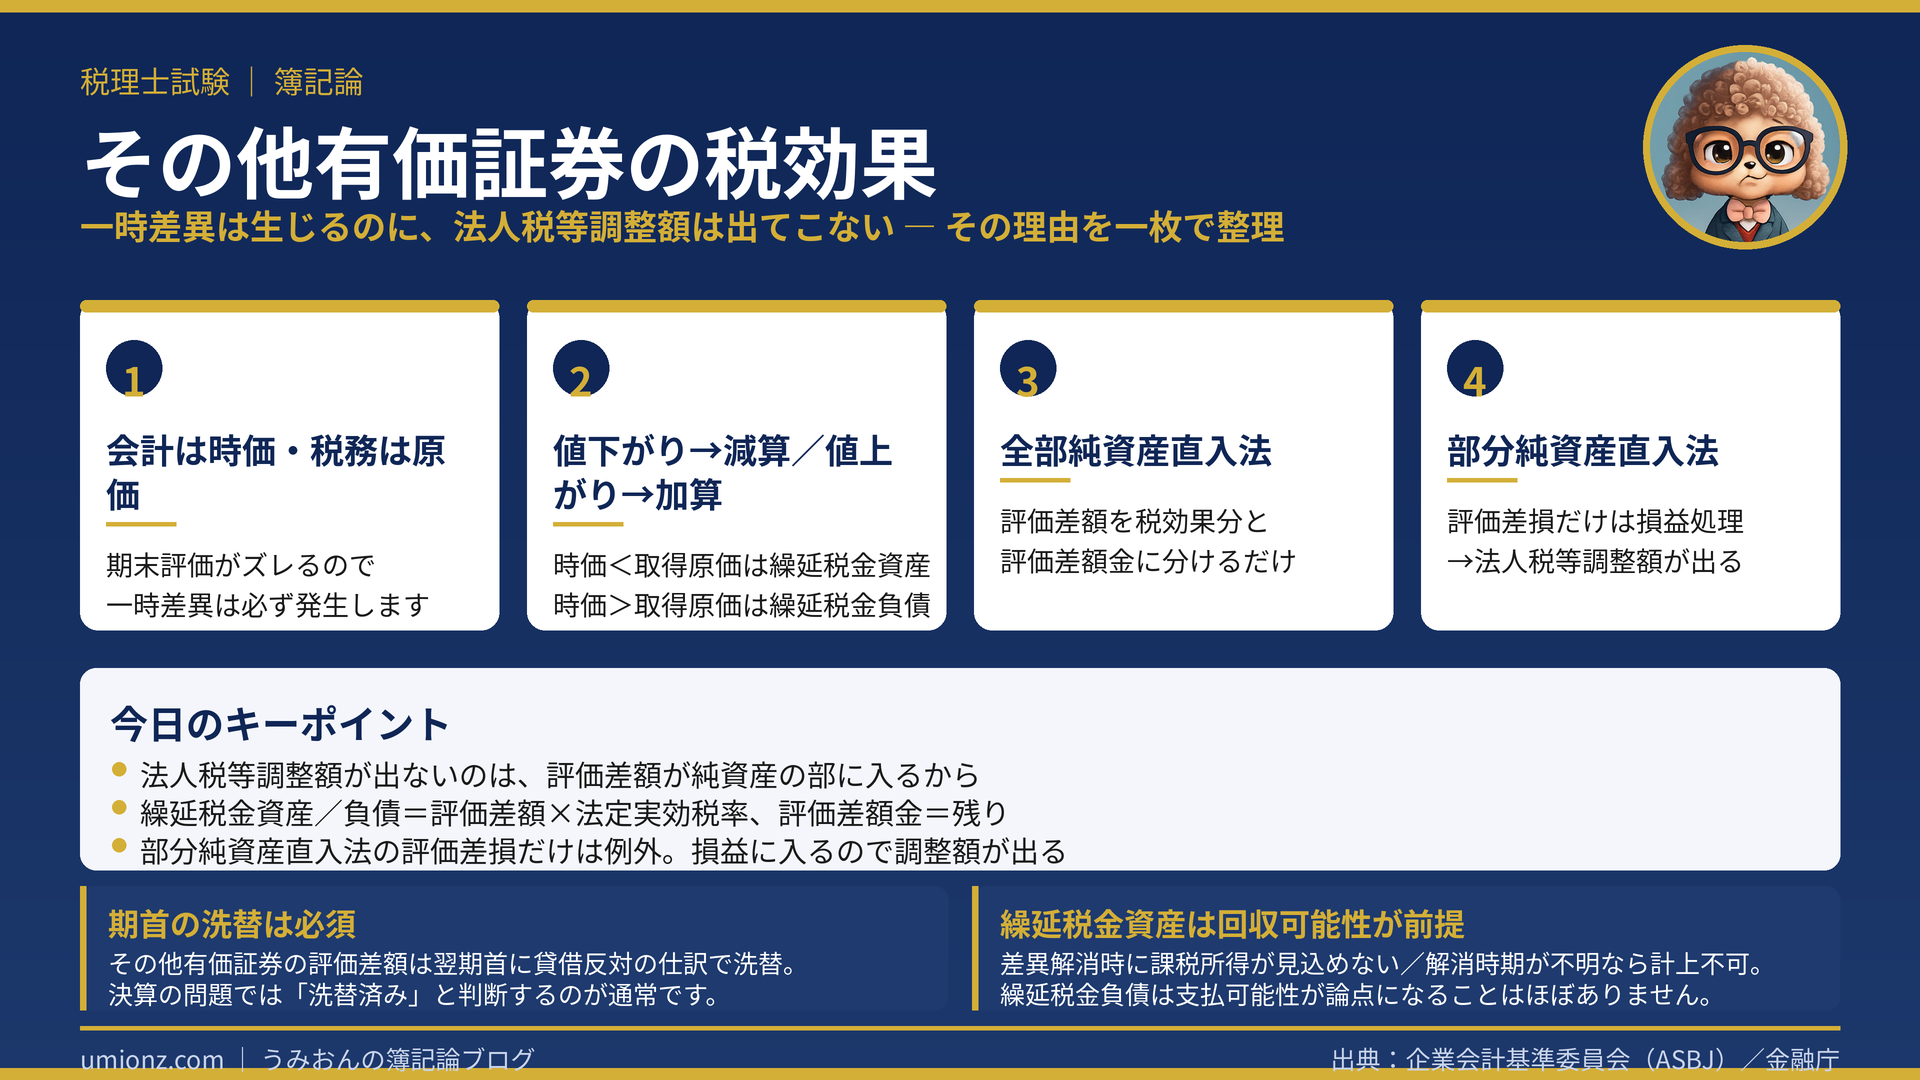
- 会計は時価評価・税務は原価評価なので、一時差異は必ず発生します📊
- 評価差額が純資産の部に入るため、法人税等調整額は計上されません
- 繰延税金資産/負債=評価差額×法定実効税率、残りが評価差額金です🧮
- 部分純資産直入法の評価差損だけが例外で、調整額が出ます⚠️
- 期首の洗替は必須。繰延税金資産は回収可能性が前提です🔍
1. 一時差異は出るのに調整額が出ない理由🤔
1-1. 会計は時価、税務は原価
その他有価証券は、会計上は期末に時価評価します。一方で税務上は取得原価のまま据え置かれます。
つまり、資産の金額が会計と税務でズレるわけです。ズレている以上、そこには一時差異が存在します📊
ところが損益計算書の法人税等調整額は計上されません。理由はシンプルで、純資産直入法では評価差額が純資産の部に表示されるからです。
損益を経由しない差異なので、損益項目である法人税等調整額も動かない、という筋道になります。
1-2. 値下がりと値上がりで向きが変わる
時価が取得原価より低いときは、会計上の資産が税務上より小さくなります。将来減算一時差異ですね。
逆に時価が高いときは会計上の資産が大きくなり、将来加算一時差異になります。
| 期末の状況 | 一時差異の種類 | 計上する税金項目 |
|---|---|---|
| 時価<取得原価(評価差損) | 将来減算一時差異 | 繰延税金資産 |
| 時価>取得原価(評価差益) | 将来加算一時差異 | 繰延税金負債 |
1-3. 税務調整が入るケースを見分ける
もう一段だけ踏み込みます。純資産直入で処理したケースでは、加算・減算といった税務調整は行われません。
損益に何も乗っていないので、調整すべきものがそもそも無いからです。
一方で部分純資産直入法の評価差損は損益に乗ります。この場合は損金不算入として加算の税務調整が入ります。
「損益に乗ったかどうか」で税務調整の有無も決まる、と紐づけて覚えると混乱しにくくなります🔗
うみおん😉
ここが出発点なんですよね。「差異はある、でも調整額は出ない」をまず口に出して覚えてしまいましょう✨
2. 全部純資産直入法の処理を固める🧮
2-1. 評価差額を2つに割るだけ
全部純資産直入法では、評価差額を「税効果の分」と「評価差額金の分」に分けます。
計算式は次のとおりで、評価差益でも評価差損でも構造は同じです。
💡 覚えるのはこの2本だけ
繰延税金資産(負債)=評価差額×法定実効税率
その他有価証券評価差額金=評価差額×(1-法定実効税率)
2-2. 数字で確かめてみましょう
取得原価600円、期末時価800円、法定実効税率30%で考えます。
評価差益は200円。繰延税金負債が60円で、評価差額金は残りの140円です。
反対に取得原価800円・期末時価600円なら、評価差損200円に対して繰延税金資産60円、評価差額金140円が借方に立ちます。
どちらも法人税等調整額は登場しません。ここが全部純資産直入法の気持ちよさですね😊
2-3. 銘柄が複数あるときの集計
本試験では銘柄が2つ以上出てくるのが普通です。銘柄ごとに評価差額を計算し、最後に貸方と借方を相殺します。
たとえばA社株式が取得原価413,000円・期末時価451,000円なら、評価差益38,000円に対して繰延税金負債11,400円、評価差額金26,600円です。
B社株式が取得原価291,000円・期末時価278,000円なら、評価差損13,000円に対して繰延税金資産3,900円、評価差額金9,100円が借方に立ちます。
後T/Bの評価差額金は26,600円-9,100円=17,500円(貸方)。繰延税金資産と負債は、簿記論では相殺せず両建てで答えるよう指示されるケースが通常です📝
うみおん📝
端数が出るときは税効果の額を先に端数処理し、その残りを評価差額金にします。試験ではここを丁寧に手を動かして確認してみてください💡
3. 部分純資産直入法だけの例外⚠️
3-1. 評価差益は全部と同じ扱い
部分純資産直入法でも、評価差益のときの処理は全部純資産直入法とまったく同じです。
繰延税金負債と評価差額金に分けるだけで、調整額は出ません。
3-2. 評価差損は損益に入る
問題はこちらです。部分純資産直入法では、評価差損を純資産直入せず当期の損益とします。
投資有価証券評価損として全額を損益に計上し、別途、繰延税金資産と法人税等調整額を立てます。
損益を経由する差異になったので、調整額が顔を出すわけです。ここだけが例外だと割り切ると整理しやすくなります。
| 方法 | 評価差益 | 評価差損 |
|---|---|---|
| 全部純資産直入法 | 純資産直入・調整額なし | 純資産直入・調整額なし |
| 部分純資産直入法 | 純資産直入・調整額なし | 損益処理・調整額あり⚠️ |
4. まとめ:洗替と回収可能性まで押さえる🔍
4-1. 期首の洗替は必須の手続
その他有価証券の評価差額は、翌期首に貸借反対の仕訳で洗い替えます。これは必須の手続です。
そのため決算の問題では、特に指示がなければ「期首の洗替は済んでいる」と判断します。
前期末の繰延税金負債と評価差額金は、決算整理前の時点でいったんゼロに戻っているはずですね。
4-2. 繰延税金資産は回収可能性が前提
繰延税金資産は、差異が解消する年度に課税所得が見込めることが計上の前提になります。
課税所得がゼロなら税金を減らす効果が空振りしてしまうので、資産計上はできません。
解消時期が長期間先で不明なケースも、回収可能性が認められないものとして扱われます。
なお繰延税金負債は税金を増やす方向なので、支払可能性が論点になることは基本的にありません。
うみおん😊
ここまでお疲れさまでした🐶 「調整額が出るのは部分+差損のときだけ」まで言えたら十分です。一緒にコツコツ積み上げていきましょう
🎯 今日のキーポイント
- 会計は時価・税務は原価だから、一時差異は必ず生じる
- 評価差額が純資産の部に入るので、法人税等調整額は出ない
- 税効果=評価差額×法定実効税率、残りが評価差額金
- 部分純資産直入法の評価差損だけは損益処理で調整額あり
- 期首洗替は必須、繰延税金資産は回収可能性が前提
今日も一歩前進ですね。焦らず、手を動かしながら一緒に積み上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント